炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
轉自:粵開志恒宏觀
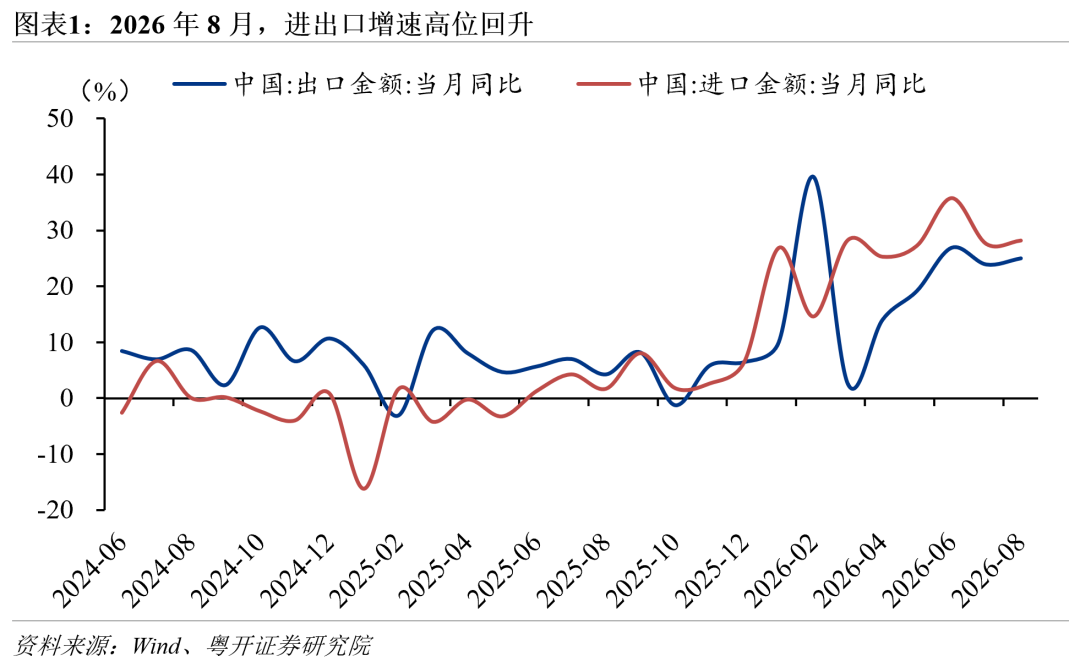
9月8日,海關總署公布進出口數據。2026年8月,按美元計價,中國貨物貿易出口4014.4億美元,按年增長25.0%,較上月上升1.1個百分點;進口2823.6億美元,按年增長28.2%,較上月回升0.6個百分點。8月進出口增速均在高位進一步上升,延續較強韌性。
出口增速高位回升,AI產業鏈主導、傳統優勢產品出口修復。分商品看,AI產業鏈仍是出口增長的核心驅動力,8月集成電路和自動數據處理設備出口分別按年增長129.8%和76.5%,合計拉動出口增長11.3個百分點;勞動密集型商品延續修復,服裝、鞋靴、箱包、玩具、傢俱出口均恢復較快增長;汽車、船舶等裝備製造類產品雖受高基數和交付節奏影響增速有所回落,但仍保持較強韌性。分市場看,對美國、韓國、非洲和拉美出口增速進一步提高,對東盟、歐盟出口有所回落,背後既有基數影響,也反映出AI產業鏈景氣、新興市場工業化需求和貿易環境變化等因素。展望後續,全球製造業景氣和AI產業鏈需求仍有望形成支撐,但隨着基數抬升以及美國關稅政策、全球貿易摩擦不確定性增加,出口按年增速或有所波動。
進口延續較快增長,低基數與AI產業鏈需求共同支撐。一方面,去年同期進口金額處於較低水平,對按年增速形成一定支撐;另一方面,國內AI產業鏈景氣延續,對集成電路、自動數據處理設備及相關原材料進口需求較強。8月未鍛軋銅及銅材、集成電路和自動數據處理設備合計拉動進口增長15.8個百分點,對進口增量的貢獻率達到56%。相比之下,原油進口呈現「價升量減」特徵,進口數量下降幅度較大,帶動進口金額繼續回落。
更值得關注的是,中國出口競爭力正在由製造優勢進一步向技術創新和服務能力延伸。今年以來,人工智能、機器人、創新藥等「新新三樣」開始嶄露頭角。相較於以有形商品為主要載體的「老三樣」和「新三樣」,「新新三樣」的價值創造已不再侷限於產品本身:人工智能在芯片、服務器等硬件出口之外,模型、算法和數字服務成為新的價值來源;機器人由設備出口進一步疊加軟件、系統集成和運維服務;創新藥則由原料藥、仿製藥和製劑等實物產品,逐步延伸至研發成果授權、臨床開發和全球商業化。
與此同時,2026年1—7月中國服務貿易出口按年增長22.2%,服務貿易逆差按年收窄12.8%,其中知識產權使用費出口按年增長48.4%。未來觀察中國出口競爭力,不能只看海關口徑下的貨物出口,還需要關注技術、知識產權、解決方案和數字服務等新的跨境價值創造方式。
一、出口增速高位回升,AI產業鏈主導、傳統優勢產品出口修復
8月中國出口延續強勁增長態勢。2026年8月,中國出口按年增長25.0%,較上月回升1.1個百分點,已連續3個月保持20%以上增長;1—8月出口累計按年增長19.3%,創2022年以來同期新高。外需景氣延續,為出口保持高增長提供了較強支撐。8月全球製造業PMI升至52.3%,為近三個月新高,已連續13個月處於擴張區間。
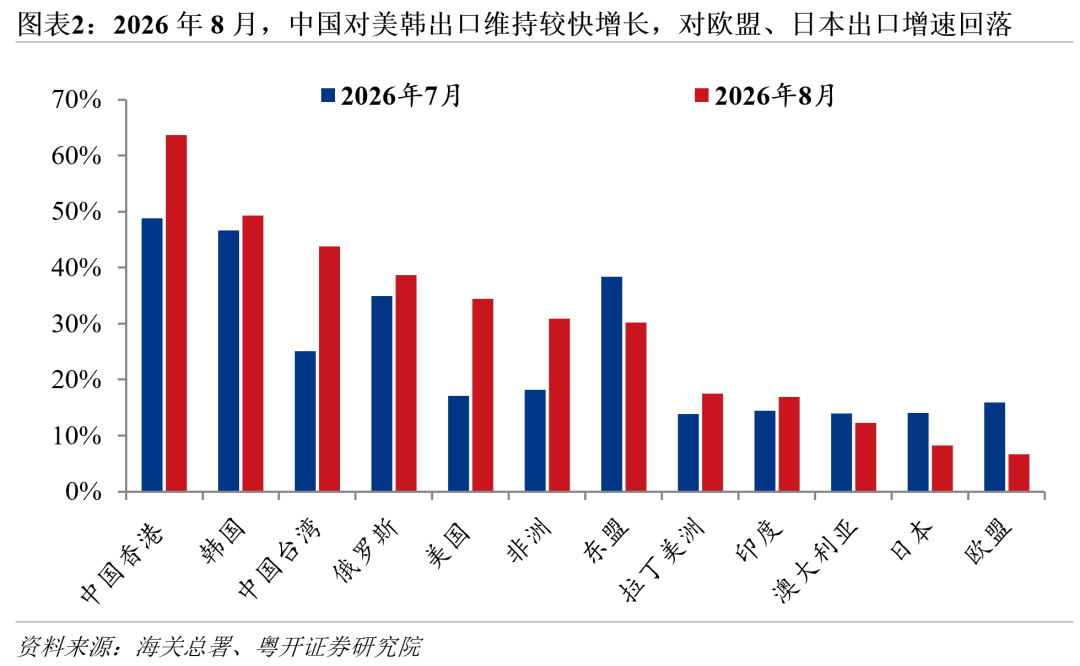
分市場看,中國對美國、韓國、非洲和拉美出口增速進一步提高,對東盟、歐盟出口有所回落,背後既有基數因素,也反映出不同地區需求和貿易環境的分化。8月,中國對美國、韓國、非洲和拉美出口分別按年增長34.4%、49.3%、30.9%和17.5%,分別較上月提高17.4、2.6、12.7和3.6個百分點。對美國出口明顯改善,一方面去年中美關稅摩擦導致的低基數支撐今年出口,另一方面當前處於中美關稅相對穩定期。近期美國政府已針對中國所謂「結構性產能過剩」等問題啓動新一輪301調查,相關措施有可能在9月進一步落地,需要高度關注。對韓國出口保持較快增長,與AI產業鏈景氣延續密切相關,集成電路、電子元器件等中間品貿易保持較強增長。對非洲、拉美等新興市場出口則繼續受到當地工業化和基礎設施建設需求支撐,用於生產和投資的中間品、資本品出口保持較快增長。
相比之下,8月中國對東盟和歐盟出口分別按年增長30.2%和6.6%,較上月分別回落8.2和9.3個百分點。對東盟出口增速雖有所回落,但仍處於較高水平,主要受去年同期高基數影響,去年8月中國對東盟出口增速已達到年內高位。對歐盟出口增速進一步放緩,主要與歐盟對華貿易壁壘持續升級有關。
分商品看,AI產業鏈相關產品繼續保持高增長,勞動密集型商品延續修復態勢,汽車、船舶等裝備製造類產品雖受高基數和交付節奏影響增速回落,但整體仍保持較強韌性。
其一,AI產業鏈仍是出口增長的核心驅動力,並帶動部分消費電子產品出口高增。8月,集成電路和自動數據處理設備出口分別按年增長129.8%和76.5%,較上月分別提高13.3和9.1個百分點,合計拉動當月出口增長11.3個百分點。與此同時,AI產業鏈景氣持續升溫推高存儲設備等相關產品價格,並帶動手機等消費電子產品出口金額增長。8月手機出口按年增長29.6%,其中出口價格按年上漲50.0%,出口數量則下降13.6%,呈現明顯的「價強量弱」特徵,表明部分消費電子產品出口高增也受到價格上漲支撐。
其二,勞動密集型商品出口延續修復,傳統優勢產品對出口的支撐有所增強。8月,服裝、鞋靴、箱包、玩具、傢俱出口分別按年增長12.3%、11.5%、11.1%、15.3%和11.8%,分別較上月提高3.8、8.7、3.8、17.0和0.6個百分點,主要受到對美出口階段性修復帶動。2026年1—8月,上述勞動密集型商品出口合計按年增長0.7%,結束連續5個月負增長,表明傳統優勢產品出口正在逐步改善。
其三,汽車、船舶等裝備製造類產品出口增速有所回落,但主要受到高基數和交付節奏影響,出口整體仍保持較強韌性。8月,汽車(包括底盤)和船舶出口金額分別按年增長43.0%和21.0%,較上月分別回落17.3和71.3個百分點。其中,船舶出口增速回落較為明顯,一方面去年8月出口金額已經處於較高水平,抬高了按年基數;另一方面,今年7月船舶出口金額處於年內高位,也使7月按年增速偏高。進入8月後,在高基數和船舶交付節奏變化的共同作用下,按年增速明顯回落,但8月出口金額仍為年內次高。1—8月,汽車(包括底盤)和船舶出口金額分別累計按年增長53.2%和35.2%,仍是出口增長的重要支撐。
展望後續,全球製造業景氣和AI產業鏈需求仍有望對出口形成支撐,傳統勞動密集型商品也呈現邊際修復;但隨着基數抬升,以及美國關稅政策和全球貿易摩擦的不確定性增加,出口按年增速可能出現一定波動。結構上,AI產業鏈、高端裝備以及新興市場需求仍將是出口韌性的重要來源。


二、進口延續較快增長,低基數與AI產業鏈需求共同支撐
8月進口延續較快增長。2026年8月,中國進口按年增長28.2%,較上月提高0.6個百分點。一方面,去年同期進口金額處於較低水平,低基數對按年增速形成一定支撐;另一方面,國內AI產業鏈景氣延續,對集成電路、自動數據處理設備及相關原材料的進口需求較強,成為支撐進口增長的重要力量。
AI產業鏈相關商品對進口增長貢獻較大。8月,未鍛軋銅及銅材、集成電路、自動數據處理設備進口金額分別按年增長28.5%、83.6%和209.1%,合計拉動進口增長15.8個百分點,對進口增量的貢獻率達到56%。進口結構的變化,一方面反映國內AI產業快速發展帶來的設備和原材料需求,另一方面也表明部分高端算力相關產品和關鍵環節仍需通過進口滿足部分需求。
相比之下,原油進口延續回落。國際油價上漲推高進口成本,但進口數量下降幅度更大。8月,中國原油進口數量按年下降23.4%,已連續6個月下降;同期進口均價按年上漲18.9%,但仍不足以抵消數量下滑的影響,原油進口金額按年下降8.9%。整體呈現明顯的「價升量減」特徵。

三、「新新三樣」嶄露頭角,中國出口競爭力從製造優勢向技術和服務延伸
加入WTO以來,中國出口名片經歷了從服裝、傢俱、家電等「老三樣」,到新能源汽車、鋰電池、光伏產品等「新三樣」的持續迭代,背後反映的是中國出口競爭優勢由低成本製造向產業鏈和規模製造優勢升級。2026年1—7月,「新三樣」和「老三樣」出口金額按年增速分別為51.5%和3.0%,分別拉動整體出口增速2.3個和0.2個百分點。

與此同時,人工智能、機器人、創新藥等「新新三樣」開始嶄露頭角,中國出口競爭力正進一步由製造優勢向技術創新和服務能力延伸。相較於「老三樣」和「新三樣」以有形商品為主要出口載體,「新新三樣」的價值創造已不再侷限於產品本身,而是更多覆蓋技術、知識產權、解決方案和數字服務。人工智能產業在芯片、服務器等硬件產品出口之外,模型、算法和數字服務也成為新的價值來源;機器人出口則在設備交付基礎上,進一步疊加軟件、系統集成和運維服務;醫藥出口也由過去以原料藥、仿製藥和製劑等實物產品為主,逐步延伸至創新藥研發成果授權、臨床開發和全球商業化。
其中,AI出海呈現出「硬件出口+數字服務」並行發展的特徵。2026年1—7月,AI產業鏈商品出口達5828億美元,按年增長50.1%,佔中國整體出口的比重升至23.1%,芯片、服務器等硬件產品仍是當前AI產業出口的重要載體。與此同時,AI模型、算法和數字服務還可以通過API、雲服務和軟件訂閱等方式直接向海外用戶交付,使出口從硬件產品進一步延伸至持續性的軟件和服務收入。OpenRouter數據顯示,2026年8月最後一周,該平台模型調用量達到113萬億Token,其中上榜中國大模型調用量達到55.16萬億Token,佔比約49%。
機器人則是「設備出口」向「產品+解決方案」延伸的典型代表。2025年我國工業機器人出口規模首次超過進口,成為工業機器人淨出口國;2026年上半年,中國工業機器人出口62.9億元,按年增長18.6%。機器人進入海外工廠後,還需要系統集成、調試訓練、售後維護等配套服務。因此,海關統計的是機器人的貨物出口,企業實際輸出的則越來越多地包含圍繞設備形成的全生命周期解決方案。
創新藥出海則體現出中國醫藥出口從「製造能力出海」向「研發能力出海」的轉變。過去,中國醫藥出口更多依靠原料藥、仿製藥和製劑的製造優勢,主要表現為藥品實物出口;近年來,創新藥出海逐步從單純銷售藥品擴展至研發成果授權、臨床開發和海外商業化,企業輸出的不再只是藥品本身,也包括藥物專利、臨床數據和研發成果。2026年上半年,中國創新藥對外授權交易潛在總額約1100億美元,達到2025年全年交易額的八成。
上述變化也開始在服務貿易數據中有所體現。根據國家外匯管理局口徑,2026年1—7月,中國服務貿易出口金額達2578.4億美元,按年增長22.2%;同期服務貿易逆差按年收窄12.8%。其中,知識產權使用費出口按年增長48.4%,明顯高於服務貿易整體出口增速。雖然當前服務貿易整體仍處於逆差,但逆差收窄、高附加值服務出口較快增長,也印證了中國出口競爭力正由傳統制造向技術和服務領域延伸。
「新新三樣」所代表的,不只是出口品類的增加,更是中國企業參與全球分工方式的升級。未來觀察中國出口競爭力,也不能只看海關口徑下的貨物出口,還需要關注技術、知識產權、解決方案和數字服務等新的跨境價值創造方式。從「老三樣」到「新三樣」,再到正在嶄露頭角的「新新三樣」,中國出口競爭力的內涵正在由製造能力進一步向創新能力和服務能力延伸。
風險提示:主要出口市場貿易政策變化超預期、地緣政治衝突演變超預期
9、《關稅戰後,中美貿易有何變化?》,2026年5月14日
8、《中國出口高增背後的兩個故事》,2026年3月10日
7、《萬億順差從何而來?》,2026年1月26日
分析師:羅志恒,執業編號:S0300520110001,郵箱:luozhiheng@ykzq.com
分析師:馬家進,執業編號:S0300522110002,郵箱:majiajin@ykzq.com
分析師:孫文婷,執業編號:S0300526030001,郵箱:sunwenting1@ykzq.com
本公衆號不是粵開證券股份有限公司(以下簡稱「本公司」)研究報告的發布平台,本公衆號所載內容均來自於本公司研究院已正式發布的研究報告,本公衆號不承諾在第一時間轉載相關內容,任何完整的研究觀點,應以本公司https://www.ykzq.com/ 網站設定權限刊載的完整報告為準。
本公衆號所載的全部內容只供參考之用,投資者須自行確認自己具備理解證券研究報告的專業能力,保持自身的獨立判斷,不應認為本公衆號的內容可以取代自己的獨立判斷。在任何情況下本公衆號並不構成對投資者的投資建議,並非作為買賣、認購證券或其它金融工具的邀請或保證,本公司不對任何人因使用本公衆號發布的任何內容所產生的任何直接或間接損失或與此有關的其他損失承擔任何責任,本公衆號所提及的任何證券均可能含有重大的風險,投資者需自行承擔依據本公衆號發布的任何內容進行投資決策可能產生的一切風險。
本公衆號發布的觀點和信息僅供本公司專業投資者客戶及風險承受能力為穩健型、積極型、激進型的普通投資者客戶(以下統稱客戶)參考,完整的投資觀點應以本公司研究院發布的完整報告為準。本公衆號難以設定訪問權限,若您並非本公司客戶,請取消訂閱、接收或使用本公衆號中的任何信息,若給您造成不便,敬請諒解。本公司不會因為關注、收到或閱讀本公衆號推送內容而視相關人員為客戶。