智通財經APP獲悉,CINNO Research發文稱,今年9月,全球LCD TV面板預計整體小幅回落、跌勢收窄,尺寸結構性分化特徵顯著。受品牌年終業績衝量及大促備貨拉動,短期需求回暖;供給端高世代線稼動率維持高位運行,三季度出貨規模穩步增長。當前供需寬鬆格局未發生實質扭轉,短期價格仍存下行壓力;上游原材料成本承壓下面板廠四季度初或下修稼動穩價,整體價格預計呈先弱後穩走勢。
從需求端來看,今年9月,全球LCD TV面板短期需求回暖,一方面品牌廠商圍繞全年業績衝量目標加大力度備貨,另一方面以價換量策略持續見效,採購意願逐步轉為積極。具體來看,本月面板價格運行基調預計與8月基本一致,整體或仍延續下行態勢,但部分尺寸面板價格跌幅或將有所收窄,預計32」主流面板價格率先止跌,43」~75」面板價格受益於大促備貨需求集中釋放,品牌採購節奏加快,價格跌幅按月收窄;其餘超大尺寸面板或因終端需求釋放不及預期,供需壓力尚未得到緩解,價格跌幅基本保持上月水平。
從供應端來看,據CINNO Research數據顯示,今年8月全球LCD TV面板高世代線平均稼動率維持在86%,行業整體供給處於較高水位。步入9月,一方面品牌客戶為四季度終端促銷持續備貨,支撐面板廠排產維持高位;另一方面上游原材料價格上行推高面板製造成本,面板廠盈利承壓下穩價訴求提升,市場普遍預期面板廠或將在10月通過下修稼動率調節供給,以託底面板價格,因此本月高世代線稼動率預計仍將保持85%以上運行,供給端暫未出現明確收縮跡象。
今年三季度LCD TV面板出貨量預計按年增長約5%、按月增長約2%,當前短期需求雖有回暖,但行業供需寬鬆格局並未發生實質性扭轉;在供給端壓力持續釋放的背景下,面板價格尚未形成企穩的基本面支撐,短期報價仍存在下行空間。
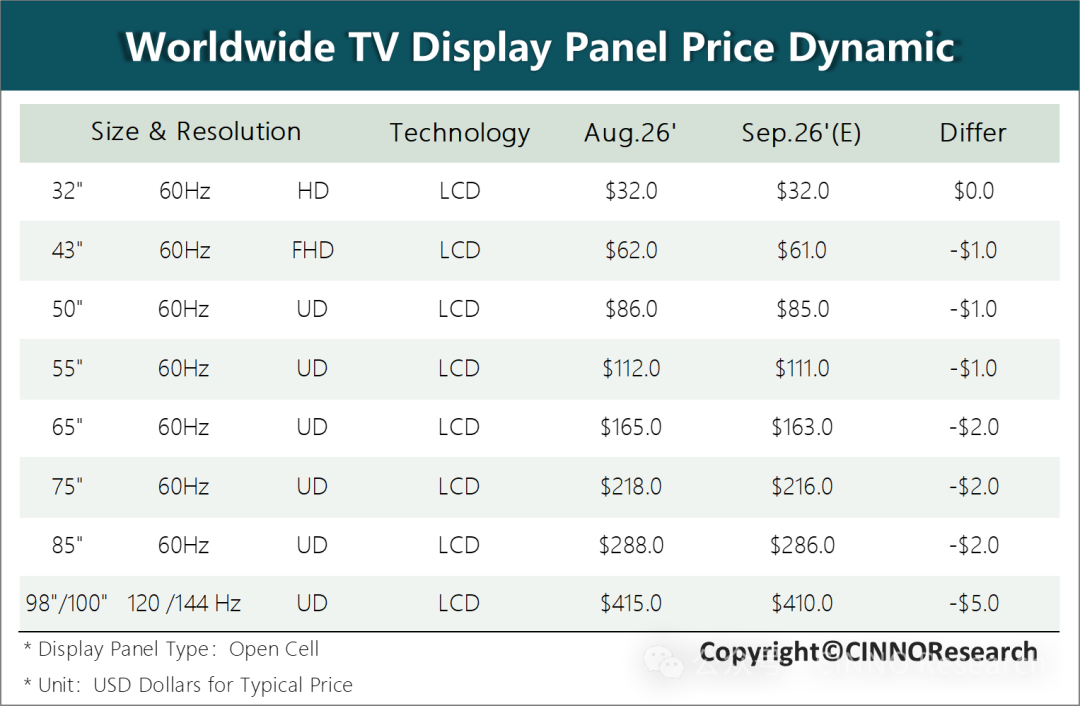
根據CINNO Research最新統計數據,2026年9月全球LCD TV面板價格或整體呈小幅回落態勢,但按月跌勢明顯收窄,尺寸結構性分化行情延續。
具體來看,預計32」主流面板價格止跌趨穩至32美元,43」~55」面板價格較8月回落1美元,對應報價分別為61美元、85美元和111美元;65」~85」面板回落2美元,對應163美元、216美元和286美元;98」/100」超大尺寸按月回落5美元至410美元。展望四季度,全球年末促銷有望拉動品牌階段性備貨,但終端消費復甦偏弱,行業供需寬鬆格局難根本改善,面板廠或通過調減稼動率、階段性減產託底價格;預計LCD TV面板整體價格或呈先弱後穩走勢,實質性企穩要看品牌補貨節奏與終端零售兌現情況。