文|《BUG》欄目 閆妍
近日,《BUG》欄目發現,小紅書低調內測一項名為「個人售賣」的閒置物品交易功能。不同於以往「小紅書聊、閒魚拍」的跨平台模式,這一次,小紅書決心將交易的「最後一公里」留在站內。
這不僅僅是一個功能的增加。在轉轉退出C2C舞台、閒魚大幅漲佣被指收割賣家的微妙節點,小紅書以同樣的0.6%技術服務費殺入二手交易戰場,直接叫板行業霸主。
然而,極具反差感的是,小紅書官方對此近乎「失聲」。該業務既無高調宣發,也無顯性入口,甚至仍無全面開放時間表。小紅書客服向《BUG》欄目表示,「該功能主要是賣閒置的,目前還在內測。暫時沒有通知具體上線時間」。
值得注意的是,內測該業務其實已近一年,卻遲遲未見固定的入口開放或明確的戰略升級動作。一位接近小紅書人士向《BUG》欄目透露,「在小紅書,如果內測很長時間還沒全面開放,一般來說內部對於這項業務的定位屬於‘補充功能’,而不是帶有戰略性的產品,或者對於這件事情的態度或許有搖擺。」
不願再為「閒魚」作嫁衣
對於小紅書的忠實用戶來說,「出閒置」並非新鮮事。
長期以來,小紅書平台上聚集了大量關於「二手閒置」「出物回血」的用戶筆記,尤其在二次元周邊、奢侈品、小衆服飾等垂類中,形成了濃厚的交易氛圍。此前有公開數據顯示,小紅書話題「閒置」的瀏覽量高達28.1億,「二手閒置」的瀏覽量也突破了17億。
巨大的流量背後,是旺盛的C2C交易需求。
但長期以來,小紅書始終困在「看在小紅書,買在閒魚」的尷尬處境。平台只承擔內容種草、需求撮合的角色,受限於自身交易工具缺失,大量用戶看完筆記後,導流跳轉至閒魚等平台完成下單交割,交易閉環最終在外部平台落地。海量流量被白白輸出,交易帶來的服務費收益也被競品拿走,這種 「為他人作嫁衣」的局面,小紅書顯然無意繼續維持。
早在去年10月,就有消息傳出小紅書將涉足「二手交易」市場,直接砍向了閒魚最引以為傲的C2C基本盤。
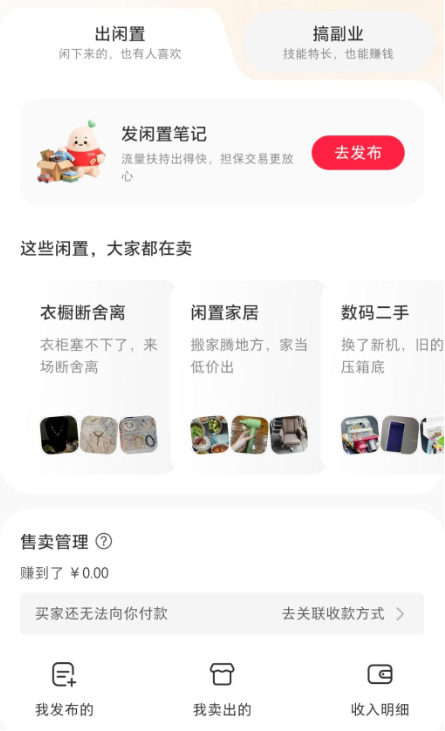
彼時,市場便傳出小紅書籌備二手交易功能的消息,最初版本命名為「快捷售賣」,功能主打無需繳納保證金即可開通、平台擔保交易,同時規避站外導流處罰。用戶發布筆記時可掛載商品,私聊對話框也能夠發送商品卡片,售賣者可自主設定商品數量、交貨方式、運費等交易細節。
據小紅書內部人士向《BUG》欄目透露,此前該功能由「快捷售賣」更名為「個人售賣」,繼續處於內測迭代階段,平台持續對產品細節打磨優化。被問及改名邏輯以及功能層面的具體改動,該人士並未予以正面回應,僅表示 「平台有自己的綜合考量,我覺得基本上都是一樣的」。
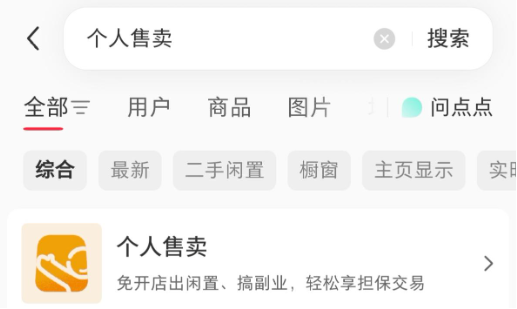
這場二手賽道的正面交鋒裏,費率設定成為極具看點的博弈細節。閒魚自2024年起推行收費機制,向賣家收取0.6%基礎軟件服務費,而小紅書內測的「個人售賣」功能,同樣對每一筆成交訂單收取0.6%技術服務費,被業內評價為 「摸着閒魚過河」。
更具戲劇性的是,小紅書入局二手市場的時間點,恰好撞上閒魚政策調整引發的賣家震盪。
不久前閒魚發布新規,將魚小鋪賣家服務費率由0.6%上調至1.6%,同時取消單筆60元的手續費封頂規則。以一件2萬元的奢侈品包舉例,調整之前手續費封頂僅60元,新規落地後則需要繳納320元服務費。
此番費率大幅抬升,讓大批高客單價賣家叫苦不迭,不少人開始尋找新的經營陣地。有賣家直言,「閒魚喫相越來越難看,簡直膨脹」「新規讓我破防了,希望更多替代品出現,不要一家獨大」……
「有流量的地方就有江湖」,電商專家、海豚社創始人李成東向《BUG》欄目談到,「二手交易其實不是電商的主流,但這個市場也有幾千億的市場規模,對比電商行業來講大概是1:10的一個規模體量,仍然具備不小的市場價值。」
遲遲未正式上線?行業人士:內部或有搖擺
儘管來勢洶洶,但小紅書做二手交易面臨的爭議和挑戰,甚至比機遇更大。
據《BUG》欄目觀察發現,市場最大的質疑點在於:一個靠「美好生活」標籤起家的社區,能否容得下二手交易中常見的「討價還價」與「互相扯皮」?
閒魚之所以能成長為今天的龐然大物,除了阿里系的電商基建支撐,也離不開其濃厚的「市井氣息」。買家享受「撿漏」的快感,賣家擅長「鬥智鬥勇」,平台甚至默許一定程度的「魚塘」文化。
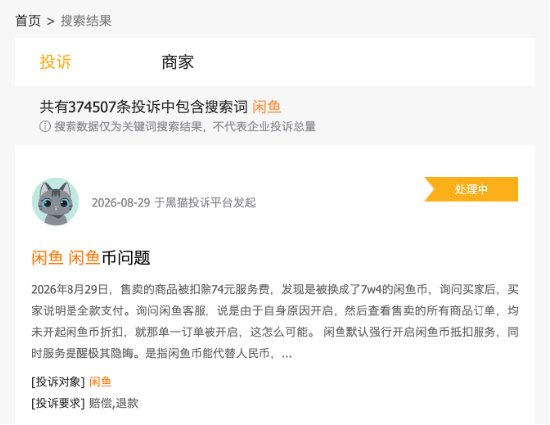
但是,這種氛圍也滋生了信任危機、假貨橫行等市場亂象。在消費者服務平台「黑貓投訴 【下載黑貓投訴客戶端】」上,「閒魚」詞條下涉及超37萬條消費者投訴,其中包括商品質量瑕疵、網絡欺詐、退款困難、售後服務欠缺等高頻問題。
相比之下,小紅書的核心資產是其獨特的社區氛圍和信任感。用戶在購買二手商品時,往往基於對博主筆記內容的認可。但這種信任也是脆弱的,一旦引入公開的C2C交易,職業賣家勢必會湧入,那麼社區生態會不會被「污染」?如果出現大量的交易糾紛,會不會消耗掉好不容易建立起來的「種草」信任感?
值得注意的是,從傳出佈局二手交易至今,小紅書內測該業務已經近一年時間,卻遲遲未見固定的入口開放或明確的戰略升級動作。這一沉默期,對於一個日活過億的平台而言,顯得有些過於漫長。
一位接近小紅書人士向《BUG》欄目透露了這一反常背後的可能原因:「在小紅書,如果內測很長時間還沒全面開放,一般來說內部對於這項業務的定位屬於‘補充功能’,而不是帶有戰略性的產品,或者對於這件事情的態度或許有搖擺。」
社區生態和商業化的左右手互搏,一直是小紅書難以根本調節的內部張力,這種拉扯和搖擺,或又在「個人售賣」業務上再次重演。有用戶嘗試使用小紅書「個人售賣」進行交易後發現,體驗並不及預期,「我之前有幾個流量好的帖子,一加上個人售賣立刻就沒讚了,非常明顯的不推流。」類似的質疑在社交平台上並非孤例,多位嘗試該功能的賣家均反映,掛上「個人售賣」鏈接後的筆記,其自然流量較以往出現明顯下滑。
對此情況,《BUG》欄目向小紅書官方客服進行求證,對方回應稱,「不會的,個人售賣不影響用戶的流量。」
李成東談到,「‘個人售賣’之所以隱藏很深,意味着不是重點,平台不想積極推動,並且現在二手交易市場也很混亂,對於小紅書而言,需要評估二手交易的市場價值,還要評估經營的合規風險,以及用戶的真實體驗。」
他進一步分析稱,「二手交易市場最大的問題,就是所謂的欺詐、詐騙,所以對平台有着更高的合規要求,因為出了問題平台也需要承擔責任,導致運營勢必會更麻煩一些,然後收益又相對有限,某種程度上與投入與回報不成正比,所以(小紅書)不太願意積極推動。但另一方面,小紅書有很多女性用戶,本身有二手交易的需求,平台又不能把這條路封死,因為要以用戶導向去做業務,只是這個業務很難成為核心業務去主推。」
能搶掉閒魚飯碗嗎?
小紅書存在商業化焦慮,這已是一個公開的祕密。
據克勞銳2026年最新行業數據顯示,2025年小紅書總營收約420億元,其中廣告收入高達320億元,營收佔比突破76%,較兩年前65%的佔比進一步攀升,過度依賴廣告的盈利模式不僅抗風險能力極差,也一定程度制約了增長天花板。
與之形成鮮明對比的是,平台深耕多年的電商業務始終未能扛起第二增長曲線的重任。有行業機構估算,2025年小紅書電商GMV雖達8500億元,但僅為抖音電商4.3萬億GMV的五分之一。此外,有數據顯示,小紅書站內直接下單轉化率僅維持在0.7%—1.2%的低位,遠低於主流內容電商平台均值。
為突破增長困境、衝刺IPO,2026年小紅書開啓了激進的流量擴張與商業化動作。
最具代表性的就是2026年上半年的世界盃賽事營銷,小紅書斥巨資拿下賽事轉播權,全力衝刺男性用戶與日活增長,據悉日活一度逼近2億關口。但從商業化回報來看,這場重金豪賭是否轉化為實實在在的商業化收益,還是一個問號。
至於在二手交易賽道,小紅書能否從閒魚口中奪食,市場的態度也談不上樂觀。
資深零售行業專家、江南北集團創始人高攀向《BUG》欄目表示,小紅書入局二手交易是生態與商業化的必然佈局。「平台站內閒置內容熱度極高,用戶長期存在種草後跳轉外部交易的行為,流量持續外流且交易無保障。上線個人售賣功能,可打通內容種草與閒置交易閉環,解決用戶核心交易痛點。同時,這也是小紅書擺脫單一廣告營收、補齊商業化短板的重要舉措。C2C閒置交易屬於輕資產模式,能有效提升用戶活躍度與留存,實現用戶從內容消費到雙向參與的轉變。疊加二手行業格局鬆動的紅利,小紅書依託內容優勢,順利切入中高端閒置優質賽道。」
但他也明確表示,「小紅書無法替代閒魚,但能憑藉差異化優勢,瓜分中高端二手市場份額,形成雙平台共存格局。」高攀直言,「小紅書的核心挑戰非常明顯,在於交易基建、售後仲裁體系不完善,無法支撐大規模交易;社區屬性限制職業商家入駐,業務規模化受限;品類覆蓋單一,難以對標閒魚全品類剛需交易能力。」
在他看來,小紅書的錯位競爭核心是不拼規模拼品質、不拼貨架拼信任,走精細化中高端路線。「品類上聚焦美妝、輕奢、潮玩、母嬰等優勢賽道,避開閒魚剛需平價品類;模式上堅持內容前置、信任成交,區別於純貨架比價交易;生態上嚴控職業賣家,堅守個人閒置分享屬性,打造純淨的中高端二手流轉陣地。」