智通財經APP獲悉,蘇伊士運河正在加速承接中東國家「去霍爾木茲效應」帶來的航運改道需求,但這輪復甦與中東乃至全球範圍能源運輸成本上升同時發生。此前不久美國財政部長貝森特表示,隨着陸上輸油管道等替代通道發展,霍爾木茲海峽將在兩年內被繞開,強調中東輸油管道與天然氣管道以及其他重要運輸港口建設將在「兩年內」繞開霍爾木茲海峽,甚至稱其屆時將成為「毫無價值的水域」。
現實中的中東國家能源航運調整已經展開:沙特通過陸上管道將原油輸往紅海港口,而紅海區域曼德海峽附近的胡塞武裝威脅,又迫使部分亞洲方向的油輪先北上蘇伊士,再繞非洲東行。這種「替代路線再次改道」,有助於解釋蘇伊士運河7月收入按年增長42%、通航船舶增長27%的強勁復甦表現。
此外,阿聯酋擴建東海岸港口、管道和鐵路,以及沙特加碼佈局延布港口能源運輸基礎設施與該港口油氣產能,正是與這種通過替代基礎設施削弱海峽制約的思路相呼應。
船舶改道帶來收入回升,蘇伊士重返能源運輸要道
蘇伊士運河7月收入按年增長42%,背後的核心原因在於美國以色列-伊朗戰爭導致霍爾木茲海峽實際上處於持續關閉以及商船隨時面臨軍事打擊的極度危險狀態,加上伊朗支持的胡塞武裝勢力在紅海南部的軍事武裝威脅,促使更多船舶使用這條位於埃及的水道。
根據埃及國家統計機構中央公衆動員和統計局的數據,當月共有1,340艘船舶通過運河。這比2025年7月增加27%,也高於今年6月的1,208艘,延續了今年早些時候開始的部分復甦態勢。
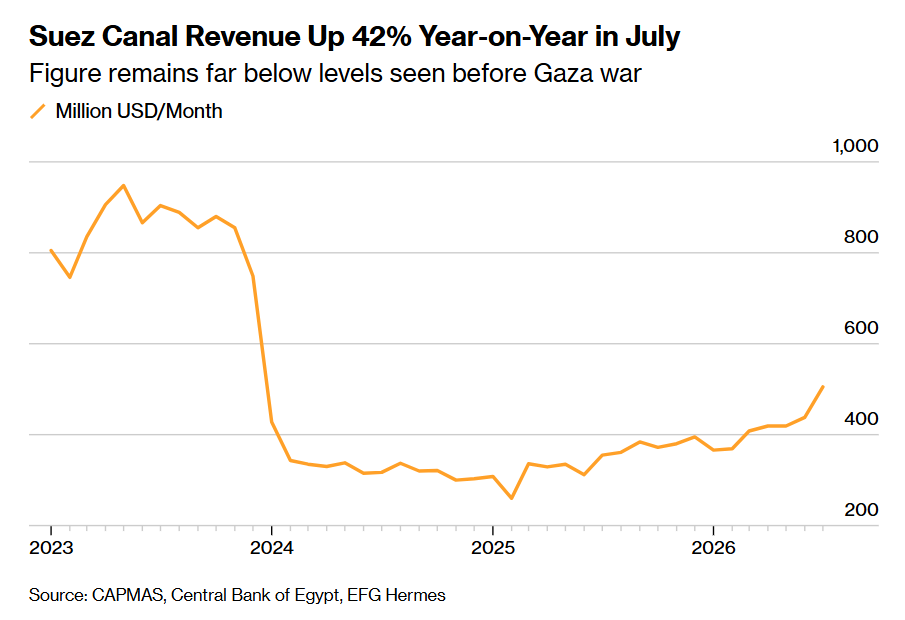
如上圖所示,蘇伊士運河7月收入按年增長42%,但是這一數字仍遠低於加沙戰爭爆發前的水平。來源:埃及中央公衆動員和統計局、埃及中央銀行、EFG Hermes。
7月通過運河的船舶中,油輪佔526艘,上月為485艘。這一增長很可能至少部分反映了霍爾木茲海峽關閉後,沙特阿拉伯原油出口改經紅海運輸的情況。隨後,也門胡塞武裝發出的威脅促使許多船舶轉而向北駛離,而不再穿越另一個關鍵的全球能源運輸咽喉——曼德海峽。
埃及中央公衆動員和統計局數據顯示,7月運河收入升至5.05億美元,為2023年12月以來的最高月度水平。2024年初,胡塞武裝開始襲擊紅海南部的國際航運,以在以色列與加沙哈馬斯交戰期間向以色列施壓,運河通航量由此驟降。
這條連接歐洲與亞洲的最短海上通道,歷來與旅遊業和海外匯款一道,是埃及的重要外匯來源。蘇伊士運河管理局主席奧薩馬·拉比耶上周在當地一檔電視訪談節目中表示,該機構預計,全年收入將從2025年的41億美元增至58億至60億美元。
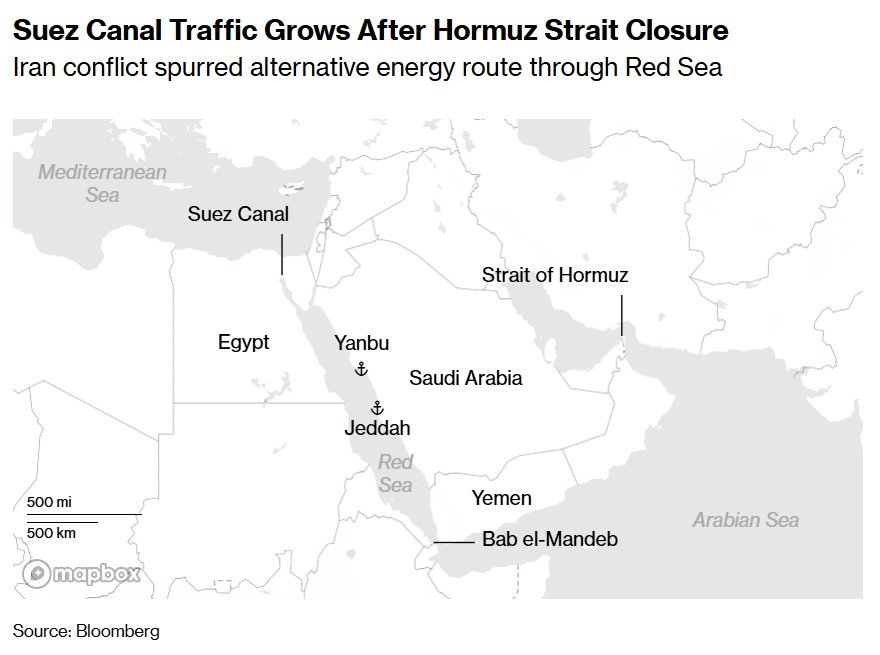
如上圖所示,霍爾木茲海峽關閉後,蘇伊士運河通航量增長——伊朗衝突促使替代性質的能源運輸路線改經紅海。
儘管近期有所回升,但通航量和收入仍遠低於加沙戰爭爆發前的水平。根據埃及中央公衆動員和統計局的數據,運河2023年收入達到創紀錄的102億美元,當年4月約有2,300艘船舶通過。
投資銀行EFG Hermes宏觀經濟分析主管穆罕默德·阿布·巴沙表示,隨着輸往亞洲的原油出口再次改道,以及多家歐洲航運企業宣佈恢復部派息海航線服務,預計這一復甦勢頭將在未來幾個月持續。
「海上禁區」疊加陸上打擊,替代通道的安全成本以及能源綜合成本繼續上升
伊朗提出設立新的海上「禁區」,並以制裁名單威脅進入相關水域的船舶,反映其正試圖把通航控制轉化為持續的經濟施壓手段。伊朗最高國家安全委員會祕書雷扎伊宣稱將與阿曼簽署通行安排,伊朗伊斯蘭議會議長卡利巴夫則表示今後的回應將更強烈;這些表態意味着,船東不僅需要判斷航道是否物理可通,還需要評估船旗、貨源、目的地及護航關係帶來的差異化風險。蘇伊士運河因此獲得替代運輸需求,但能源運輸體系仍在為不確定性支付額外成本。
胡塞武裝開啓陸地打擊沙特縱深能源設施,則進一步削弱了「把石油運到紅海就能保障出口」的安全假設。海上襲擊延長航程,陸上設施受損又可能減少可供運輸的原油或成品油,兩種衝擊會同時抬高交付成本。
這也決定了投資收益的分化:運河、部分替代港口及能夠安全運營的油輪可能承接改道需求,能源進口商和運輸密集型企業則面臨成本擠壓。蘇伊士全年58億至60億美元的收入目標,相當於較2025年增長約41.5%—46.3%,但仍明顯低於2023年的102億美元,復甦空間與安全約束並存。以2025年末布倫特原油期貨價格60.85美元、WTI 57.42美元為基準計算,兩者今年以來分別上漲約61.5%和63.2%。對埃及而言,改道增加運河收費和外匯收入;對能源進口國而言,更高能源綜合成本與運輸成本則共同推高到岸成本,壓縮企業利潤並增加通脹壓力。
軍事衝突已經實質性壓低關鍵海峽的通航量。截至9月6日的十天內,霍爾木茲海峽日均僅有10艘大宗商品運輸船通過,為5月以來最低;在7月胡塞襲擊沙特能源設施後的衝擊中,曼德海峽7月26日也曾僅有11艘大宗商品運輸船通行,降至數月低位。9月8日,胡塞武裝進一步襲擊沙特南部多座城市,沙特方面報告73人受傷,部分能源設施運營中斷。風險由海上航線擴大至陸上設施,使出口商即使找到替代港口,也仍需承擔生產、裝卸和運輸環節的安全壓力。
在美伊戰爭地緣政治局勢之下持續高企的繞航成本,有望成為支撐航運股牛市的長期積極催化劑。油輪從沙特延布港駛往中國台灣,經曼德海峽約需19天;改走蘇伊士運河、地中海、直布羅陀和好望角後,約需48天,增加29天。燃油成本由約126萬美元升至287萬美元,增幅約127.8%,另需約100萬美元蘇伊士運河費用。按這些分項計算,僅新增燃油和運河費用就約為261萬美元。更長航程同時佔用更多船期,使相同船隊能夠完成的運輸周轉減少,進一步支撐運價。
以美伊戰爭爆發前的2月27日為基準,中東灣至中國的27萬噸級油輪TD3C航線運價已經大幅上升。波羅的海交易所數據顯示,其世界運價指數由WS216.89升至9月4日周報披露的WS677.22,漲幅約212.2%;對應的往返等價期租收益(TCE,即扣除航次費用後折算的日收益)由每日209,550美元升至接近704,000美元,增加約236%,達到戰前約3.36倍。相較8月21日接近585,000美元的水平,日收益又提高約20.3%。這既體現軍事風險溢價,也體現船舶被困、繞航和周轉下降造成的有效運力緊張。