來源:傳統借貸vs新型金融
報告摘要
核心要點:1、股息率測算:基準情景(利潤增速3%、派息率31%、按9月4日收盤價)下,工行2027E A股股息率由4.18%降至4.04%(-14bp)、農行由3.93%降至3.69%(-24bp),攤薄有限。2、影響:六大行注資收官、定向發行不分流資金、大股東以不低於市價增持對估值是託底,大行4%上下的股息率沒有實質變化,紅利邏輯不受影響。
方案速覽:工行募資不超過1,000億元(財政部700、中國菸草及子公司300),農行不超過1,600億元(財政部1,300、菸草系300),合計不超過2,600億元,扣除費用後全部補充核心一級資本,鎖定期5年。定價不低於發行期首日前20個交易日均價,按最新收盤價測算,工行8.13元/股、發行123.0億股、佔發行前股本3.5%,農行6.96元/股、發行229.9億股、佔6.6%。核心一級資本充足率(1H26靜態)工行13.21%→13.54%、農行10.80%→11.41%,距9%底線4.5pct、2.4pct。
股息率攤薄:工行2026E股息率由攤薄前4.06%降至3.93%(-14bp),2027E由4.18%降至4.04%(-14bp);農行2026E由3.82%降至3.58%(-24bp),2027E由3.93%降至3.69%(-24bp);H股(免紅利稅)2027E工行5.11%→4.94%、農行4.84%→4.54%。同一靜態口徑下首批四家攤薄21bp–86bp,本輪13bp、22bp。
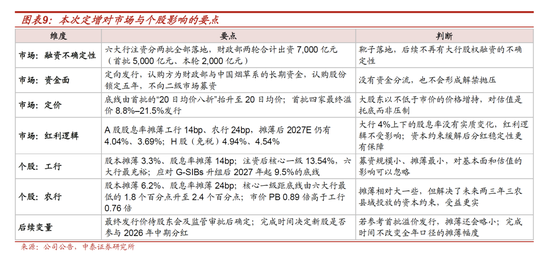
對市場影響:六大行注資就此收官,靴子落地,後續不再有大行孖展的不確定性;定向發行、認購方是財政部和菸草系的長期資金、鎖定5年,不向二級市場募資,既沒有資金分流,也不會形成解禁拋壓,大股東以不低於市價增持,對估值是託底而非壓制;股息率攤薄十幾到二十幾個bp,大行4%上下的股息率水平沒有實質變化,紅利邏輯不受影響。
對個股影響:工行募資規模小、攤薄最小(股本3.3%、股息率-14bp),資本本就是六大行中最充裕的,注資主要應對G-SIBs升組後更高的附加資本要求,影響可以忽略;農行攤薄相對大一些(股本6.2%、股息率-24bp),但其核心一級距底線由六大行最低的1.8pct升至2.4pct,解決了未來兩三年三農縣域投放的資本約束,是兩家中受益更實的一家;若最終參考首批溢價發行,攤薄還會略小。
投資建議:本次定增不改變大行高股息、穩健收益的邏輯。1、全年銀行確定性業績會帶來銀行股2026年的穩健收益,短期與市場風格相關;經濟發展模式會持續(政策定力強),對公業務強勁和居民持續的低風險偏好會推動息差築底回升、營收增速會持續是亮點,業績確定性強。2、銀行股兩條投資主線:一是擁有區域優勢、確定性強的城農商行,區域包括江蘇、上海、成渝、山東和福建等(詳見我們區域經濟系列深度研究),重點推薦江蘇銀行、寧波銀行、齊魯銀行、渝農商行、杭州銀行、南京、成都、上海、滬農等區域銀行。二是高股息穩健的邏輯,重點推薦大型銀行:六大行(如農行、建行和工行);以及股份行中招行、興業和中信等。
風險提示事件:經濟下滑超預期;定增審批進度及最終發行價格不及預期;測算存在偏差等。

一、方案速覽:合計募資2,600億元,定價底線為20日均價
1.1 規模與定價:財政部2,000億元、菸草系600億元,底線為20日均價
9月6日,工行、農行董事會審議通過向特定對象發行A股股票預案,六大行注資至此全部落地。工行擬募集資金不超過1,000億元,發行對象為財政部(700億元)、中國菸草總公司(100億元)及上海菸草、雲南中煙、湖南中煙、湖南菸草(各50億元);農行擬募集資金不超過1,600億元,發行對象為財政部(1,300億元)、中國菸草總公司(100億元)及江蘇菸草、浙江菸草、湖北菸草(各50億元)、北京菸草(30億元)、雙維投資(20億元)。兩家合計不超過2,600億元,扣除發行費用後全部用於補充核心一級資本;發行對象認購的股份自登記之日起五年內不得轉讓;方案尚需股東會審議,並經金融監管總局批准、上交所審核通過、證監會同意註冊後實施。2024年9月監管首次表態以來,「統籌推進、分期分批、一行一策」的六大行注資分兩批推進:首批建行、中行、交行、郵儲於2025年3月公告、6月完成,合計5,200億元;本輪工行、農行2,600億元,財政部兩輪合計出資7,000億元。

定價:底線為20日均價,最終價格待審批後確定。本次發行價格原則上不低於定價基準日(發行期首日)前20個交易日A股交易均價(按「進一法」保留兩位小數);首批四家的規則底線是均價的80%,本輪取消了折價空間。最終價格將在上交所審核通過、證監會註冊後,由董事會與主承銷商結合市場情況確定;發行數量按募集資金總額除以發行價格確定,工行不超過發行前總股本的10%、農行不超過15%。兩行《攤薄即期回報》公告的示意發行股數分別為127.9億股、229.9億股,對應7.82元/股(與工行截至9月4日的前20個交易日均價基本一致,即按定價底線示意)和6.96元/股(農行註明為9月4日收盤價)。本文兩行統一按9月4日收盤價測算,工行發行價8.13元/股、發行123.0億股、佔發行前股本3.45%,對應2025年末每股淨資產(扣除末期派息)0.76倍PB、1H26每股淨資產0.73倍PB;農行6.96元/股、發行229.9億股、佔6.57%,對應PB分別為0.89倍、0.85倍。首批四家最終按較市價溢價8.8%–21.5%、PB 0.69–0.78倍發行,若本輪同樣溢價發行,發行股數與攤薄幅度會小於本文按收盤價的測算。
1.2 股權:財政部持股升至32.4%、38.1%,菸草系新進或增持
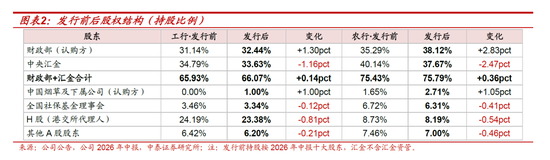
發行完成後財政部與匯金合計持股66.1%、75.8%,控制權不變;財政部持股超過30%、承諾五年不轉讓,提請股東會同意免於要約。財政部持股工行由31.14%升至32.44%、農行由35.29%升至38.12%;中國菸草及下屬公司持股工行由0升至1.00%、農行由1.65%升至2.71%。匯金、社保基金與H股股東不參與認購,持股比例被動攤薄,匯金持股工行由34.79%降至33.63%、農行由40.14%降至37.67%。
二、資本:核心一級靜態提升34bp、61bp,農行距底線升至2.4個百分點
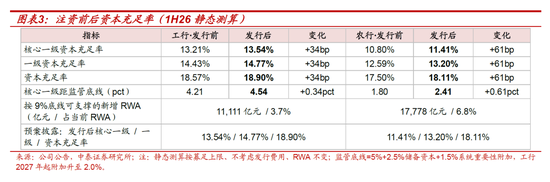
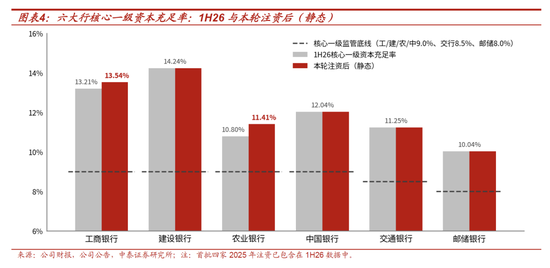
以2026年6月末數據靜態測算,工行核心一級資本充足率由13.21%升至13.54%,農行由10.80%升至11.41%,與兩行預案披露一致。靜態測算假設募足上限、不考慮發行費用、風險加權資產不變:工行核心一級提升34bp,一級資本充足率、資本充足率分別升至14.77%、18.90%;農行核心一級提升61bp,一級、總資本充足率分別升至13.20%、18.11%。注資後工行距9%監管底線4.5個百分點(工行2025年11月升入G-SIBs第三組,2027年起附加資本要求升至2.0%、底線升至9.5%,對應距離4.0個百分點);農行距底線由1.8個百分點(注資前為六大行中最低)升至2.4個百分點,已高於郵儲的2.0個百分點;按9%底線測算,1,600億元核心一級資本可支撐約1.8萬億元風險加權資產,相當於當前規模的6.8%,足以覆蓋未來兩到三年三農縣域投放的資本消耗。
三、攤薄測算:股息率攤薄14bp、24bp,EPS、ROE影響有限
3.1 EPS、每股淨資產與ROE:攤薄有限
EPS、ROE、每股淨資產的攤薄均有限。測算基準情景取公告《攤薄即期回報》的中檔假設:2026年、2027年歸母淨利潤增速3%,派息率31%(兩行2026年中期派息比例),新股按公告假設於2026年11月30日完成登記。EPS方面,2026年按公告口徑(新股僅計入1個月加權股本)攤薄工行0.29%、農行0.54%,與公告披露的三檔情景一致;2027年新股全年計入,攤薄3.3%、6.2%,等於新股佔發行後股本的比例。ROE方面,2027E歸屬普通股股東的ROE工行由8.94%降至8.74%(-0.21個百分點),農行由9.63%降至9.15%(-0.48個百分點)。每股淨資產方面,發行價低於每股淨資產(1H26 PB 0.73倍、0.85倍),按1H26靜態測算工行、農行分別攤薄0.90%、0.91%,2026年末攤薄0.98%、1.09%;2027年末發行後的每股淨資產(12.12元、8.90元)已高於發行前的2026年末水平(11.53元、8.46元)。

3.2 股息率:攤薄14bp、24bp,對發行價不敏感
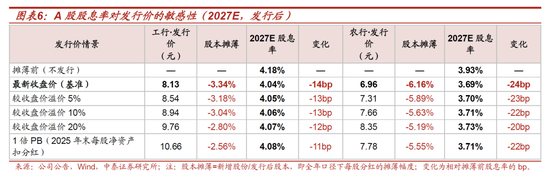
股息率攤薄(利潤增速3%、派息率31%、按9月4日收盤價):工行2026E股息率由攤薄前4.06%降至3.93%(-14bp),2027E由4.18%降至4.04%(-14bp);農行2026E由3.82%降至3.58%(-24bp),2027E由3.93%降至3.69%(-24bp);H股(免紅利稅)2027E工行5.11%→4.94%、農行4.84%→4.54%。2026E與2027E的攤薄幅度基本一致:2026年中期每股派息雖已由董事會確定(工行0.1511元、農行0.1297元),但新股若在12月中旬的股權登記日前完成登記同樣領取,全年派息總額按派息率由發行後股本分攤,因此兩年的攤薄都等於新股佔發行後股本的比例。交行2025年即是此例:6月完成定增後,新股參與了當年的中期與末期派息,全年派息比例維持30%,每股派息由0.375元降至0.3247元。
攤薄幅度主要取決於募資規模,對發行價並不敏感。發行價越高、發行股數越少,但即便較收盤價溢價20%發行,2027E股息率攤薄也僅由-14bp、-24bp收窄至-12bp、-20bp;按1倍PB(2025年末每股淨資產扣派息,工行10.66元、農行7.78元)發行,攤薄為-11bp、-22bp。反過來看,若最終定價接近底線,攤薄也不會明顯擴大;ROE的攤薄只與募資規模和到位時間有關,與發行價無關。
3.3 規模與定價:財政部2,000億元、菸草系600億元,底線為20日均價
與首批四家相比,本輪的攤薄明顯更小,原因在於募資規模相對股本的比例更低。同一靜態口徑(攤薄前股息率=上年度每股派息/公告日前收盤價,攤薄後=攤薄前×(1−新增/發行後股本),不含利潤增長),首批四家的股息率攤薄為建行21bp、中行37bp、交行80bp、郵儲86bp,本輪工行、農行為13bp、22bp。首批四家新增股份佔定增前股本4.5%–20.7%,本輪兩家為3.5%、6.6%;此外首批四家最終按溢價8.8%–21.5%發行,本輪若同樣溢價,攤薄還會略小。

四、對市場與個股的影響:靴子落地,紅利邏輯不受影響
4.1對市場:靴子落地、不分流資金,紅利邏輯不受影響
六大行注資就此收官,靴子落地,後續不再有大行孖展的不確定性。2024年9月監管首次表態以來,大行孖展的規模與定價方式一直是市場關注的不確定因素。首批四家5,200億元於2025年6月完成,本輪兩家2,600億元公告後,財政部兩輪合計出資7,000億元,六家國有大行的核心一級資本補充全部落地。
定向發行、認購方是財政部和菸草系的長期資金、鎖定5年,不向二級市場募資,既沒有資金分流,也不會形成解禁拋壓;大股東以不低於市價的價格增持,對估值本身是託底而不是壓制。定價底線抬升至20日均價,參考首批溢價8.8%–21.5%發行的經驗,本輪大概率也不會折價。
股息率攤薄十幾到二十幾個bp,大行4%上下的股息率水平沒有實質變化,紅利邏輯不受影響;中期看,資本約束緩解後信貸投放和派息的穩定性反而更有保障。按9月4日收盤價,工行、農行2027E A股股息率攤薄後仍有4.04%、3.69%,H股(免紅利稅)4.94%、4.54%,相對1.68%左右的十年期國債收益率(9月4日)仍有2.0–2.4個百分點的利差保護。
4.2 對個股:工行影響可忽略,農行受益於資本補充
工行募資規模小、攤薄最小(股本3.3%、股息率-14bp),資本本來就是六大行中最充裕的,注資主要是應對G-SIBs升組後更高的附加資本要求,對基本面和估值的影響可以忽略。注資後核心一級資本充足率13.54%,距9%底線4.5個百分點;工行2025年11月升入G-SIBs第三組,2027年起附加資本要求升至2.0%、底線升至9.5%,對應距離仍有4.0個百分點。
農行攤薄相對大一些(股本6.2%、股息率-24bp),但農行是六大行中核心一級距底線最近的(注資前僅1.8pct),本次注資後升到2.4pct,解決了未來兩三年三農縣域投放的資本約束,是兩家中受益更實的一家;其市價PB 0.89倍高於工行,每股淨資產攤薄與工行相當。按9%底線測算,1,600億元核心一級資本可支撐約1.8萬億元風險加權資產,相當於當前規模的6.8%;1H26靜態每股淨資產攤薄工行0.90%、農行0.91%。
兩家共同的後續變量是最終發行價:要等股東會和監管審批後確定,若參考首批溢價發行,攤薄還會略小;兩行2026年中期派息比例均已提升至31%,派息總額隨利潤增長,按3%–4%的利潤增速,股息率攤薄預計一兩年內回補。完成時間決定新股是否參與2026年中期派息,但不改變全年口徑的攤薄幅度。
五、投資建議與風險提示
投資建議:本次定增不改變大行高股息、穩健收益的邏輯。1、全年銀行確定性業績會帶來銀行股2026年的穩健收益,短期與市場風格相關;經濟發展模式會持續(政策定力強),對公業務強勁和居民持續的低風險偏好會推動息差築底回升、營收增速會持續是亮點,業績確定性強。2、銀行股兩條投資主線:一是擁有區域優勢、確定性強的城農商行,區域包括江蘇、上海、成渝、山東和福建等(詳見我們區域經濟系列深度研究),重點推薦江蘇銀行、寧波銀行、齊魯銀行、渝農商行、杭州銀行、南京、成都、上海、滬農等區域銀行。二是高股息穩健的邏輯,重點推薦大型銀行:六大行(如農行、建行和工行);以及股份行中招行、興業和中信等。
風險提示:經濟下滑超預期;定增方案審批進度、最終發行價格及完成時間不及預期;數據更新不及時,測算存在偏差等。