炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:昊
近日,地平線機器人(以下稱「地平線」)發布2026年中報。今年上半年,公司實現營業收入20.55億元,按年增長32.9%,淨利潤37.84億元,較上年同期-52.33億元實現扭虧。
由於公允價值變動等貢獻,上半年地平線淨利甚至反超同期營收,而扣除相關一次性收益後,公司核心經營虧損實際仍在擴大。其中,毛利率達90%的授權收入佔比繼續上升,但受產品解決方案業務毛利潤下滑拖累,公司整體毛利率幾乎持平,產品結構升級不及預期。
除主業持續虧損外,地平線經營現金流長期淨流出,應收款項和應收賬款周轉天數雙雙攀升,回款持續惡化。2024年以來,地平線通過IPO、配售和可轉債等,直接孖展已達150億港元,此外為進一步減負,還在進行債轉股置換。
公司CEO餘凱表示,預計2028年實現盈虧平衡。由此看來,地平線業績和資金承壓困境短期內難以扭轉。
核心經營虧損仍在擴大 毛利率持平產品結構升級不及預期
地平線是國內乘用車高級輔助駕駛(ADAS)和高階自動駕駛(AD)解決方案供應商。上半年,地平線實現營業收入20.55億元,按年增長32.9%,淨利潤37.84億元,較上年同期-52.33億元實現賬面扭虧。
值得注意的是,地平線上半年37億的淨利甚至高於同期20億的營收規模。原因是公司淨利潤主要來自向大衆CARIAD發行的可轉換借款因股價波動產生的公允價值變動收益52.406億元,以及子公司D-Robotics(地瓜機器人)終止合併入賬帶來的一次性收益21.69億元。上述兩項收益均與經營能力無關。
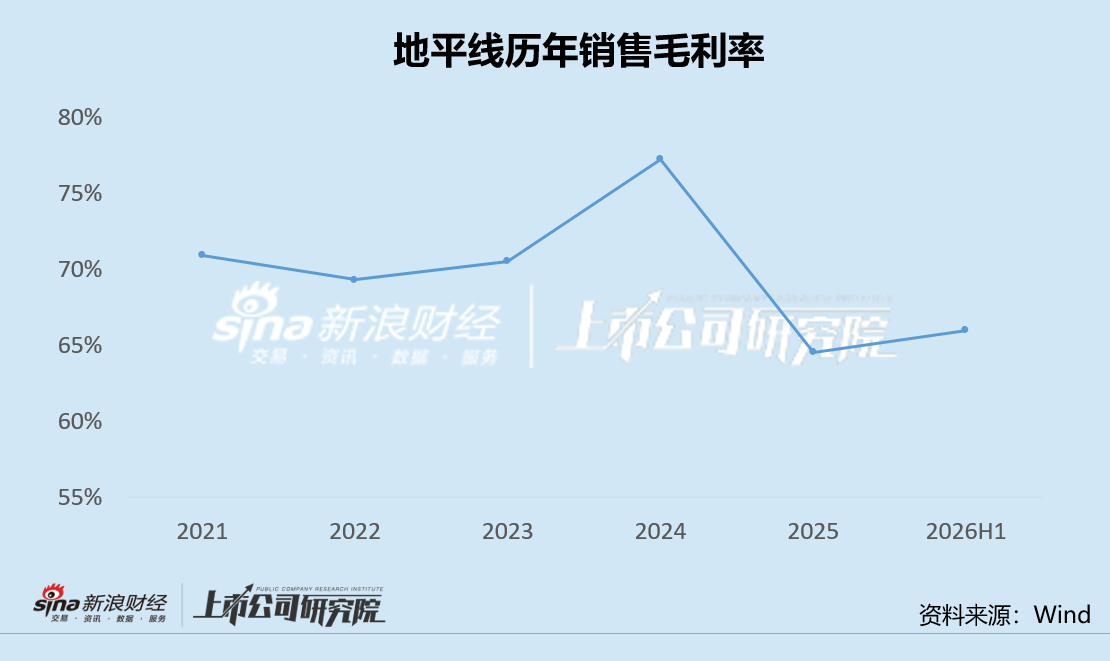
剔除這些非經常性項目後,2026年上半年地平線經調整虧損淨額達16.71億元,較上年同期的13.33億元擴大25.4%,持續經營業務經營虧損由上年同期的15.04億元擴大至16.72億元。營收增長32.9%,但核心經營虧損不降反升,綜合毛利率維持在65%左右,與上年同期持平。
分業務來看,地平線授權及服務收入11.29億元,按年增長52.7%,佔總收入55%,首次超越硬件業務成為第一大收入來源,這是地平線創立以來最顯著的一次結構性變化。
然而,產品解決方案業務毛利率已從上年同期的44.2%降至36.2%,下降8個百分點。產品解決方案收入9.26億元,按年增長僅14.8%。
根據財報推算,地平線上半年芯片出貨單價約417元,按年僅微增2.4%。高單價的旗艦芯片征程6P尚未實現大規模出貨,出貨主力仍依賴以Mono系列為代表的中低階芯片。產品結構升級的節奏明顯慢於市場預期,ASP增長接近停滯。上半年產品解決方案毛利潤3.35億元,按年反而下降6%。在智駕芯片價格戰日趨激烈的背景下,單價增長乏力意味着公司難以通過產品升級實現盈利改善。
毛利率達90%的授權收入佔比繼續上升,但整體毛利率在2025年大幅下滑後幾乎持平,地平線產品結構升級實際上並不及市場預期。
經營現金流長期為負回款快速惡化 直接孖展超150億港元仍在債轉股
除主業持續虧損外,地平線資金鍊也面臨不小的壓力。
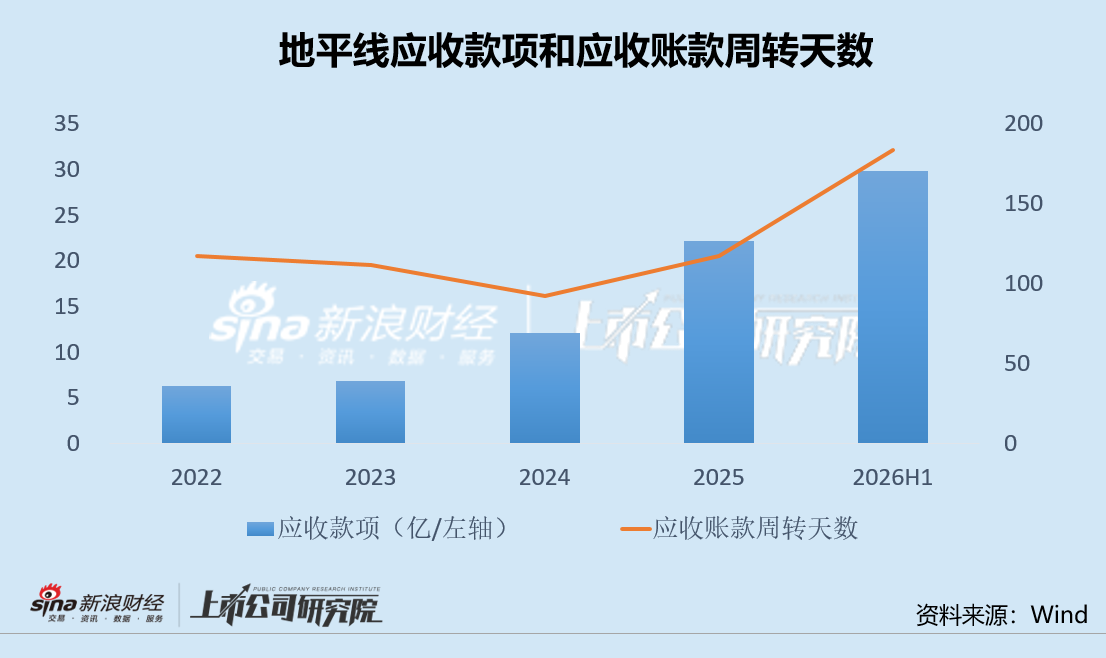
2025年,地平線經營現金流為-21.06億,近5年來累計淨流出達65億,今年上半年應收款項合計29.81億,按年增長36.5%,應收賬款周轉天數183.5天,按年大增80.3%,回款狀況持續惡化。
2026年上半年國內乘用車零售銷量按年下降20.2%,車企自身的資金壓力不可避免地傳導至上游供應商。考慮到地平線客戶以車企為主,公司經營承壓明顯。
2026年上半年,地平線研發開支高達27.55億元,按年增長21.9%,相當於同期收入的134%。過去四年半累計研發投入已接近150億元。如此高強度的研發投入,疊加行政開支3.28億元、銷售及營銷開支3.54億元,使得公司「入不敷出」的局面持續加劇。
2024年10月,地平線在港交所上市,至今不足兩年,已連續進行多輪大規模孖展。
2025年6月,地平線通過配售6.81億股,募資47.19億港元;同年10月,公司再次配售6.39億股,募資63.84億港元。
2026年7月,公司宣佈通過發行4.5億美元零息可轉換債券孖展,債券於2027年7月27日到期。
從IPO到公開配售,再到可轉債,短短兩年不到的時間內,地平線直接孖展合計超150億港元,頻次之高、節奏之密集,在港股上市公司中頗為罕見。這不僅反映出公司對資金的極度渴求,更讓市場對其「自我造血」能力產生嚴重質疑。每一次孖展公告發布後,地平線股價均出現不同程度的下挫,市場對公司持續孖展輸血的行為已產生明顯牴觸情緒。
就在上個月,地平線向大衆CARIAD發行13.02億股新B類普通股份,發行價3.99港元/股,再次通過債轉股的形式,為債務減負。
值得一提的是,地平線CEO餘凱在今年業績溝通會上表示,預計公司2028年左右才能實現盈虧平衡。這意味着在未來兩年多的時間裏,地平線仍需依靠外部孖展維持運營,這對一家上市不足兩年的公司而言,無疑是一個危險的信號。