AI行業最性感的故事一直在天上:更大的模型、更聰明的Agent、更接近AGI的能力,每隔幾個月就把技術的天花板再往上頂一點。
但黃仁勳、馬斯克和孫正義,最近不約而同地開始往下走。
孫正義先看中了土地、電力和機房。他把一家原本做太陽能和儲能的SB Energy推向數據中心。這家公司今天的數據中心收入還是零,卻已經攥着8.8GW的長期需求和約4390億美元待執行合同,準備拿OpenAI未來十幾年甚至二十年的算力需求去敲資本市場的大門。
黃仁勳盯上的是另一種瓶頸:錢。於是一個賣芯片的人開始幹起了孖展的活,英偉達開始替數據中心項目提供信用支持,又把BlackRock、Apollo、KKR等資本巨頭也拉進AI基礎設施。
馬斯克則走得更遠。缺電,就去找電;燃氣輪機不夠,就往燃氣輪機上游追;最後發現真正拖慢擴產速度的,居然是幾片高溫葉片和導向葉片。於是,那個把火箭送上太空的人,轉過身來讓SpaceX建起了鑄造廠。
AI的另一頭還在討論世界模型、超級智能和機器什麼時候超過人類;這邊,三個站在產業最頂端的野心家,正在為電力、機房、孖展和鑄件操心。
模型負責上天,他們負責把AI落地。
而且他們似乎越來越相信:讓AI停下腳步的,未必是模型不夠聰明,可能只是錢沒到位、電沒接上,或者一個關鍵零部件的短缺。
01
孫正義又找到了一根槓桿
孫正義正在把OpenAI未來二十年的需求,提前搬進今天的資本市場。
9月1日,軟銀旗下SB Energy正式遞交S-1,準備登陸納斯達克。這家公司今年上半年只有1.387億美元收入,生意主要是太陽能、儲能和電力。它正在努力把自己變成一家數據中心公司,但截至招股書遞交時,投入運營的數據中心為0,數據中心收入同樣為0。
但據路透社報道,這家公司可能尋求超過500億美元的估值。
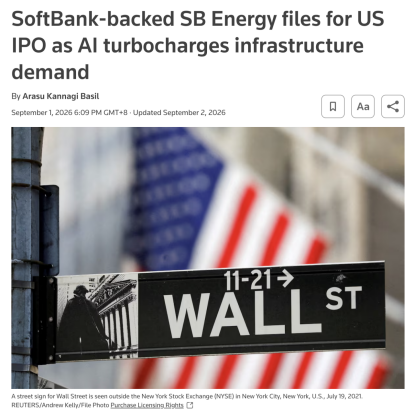
支撐這一高估值預期的,是一筆規模遠超當前營收的backlog(待執行合同),總額高達4390億美元。其中約4300億美元來自數據中心業務,對應已簽約或正在建設的容量為8.8GW——按滿負荷運行計算,這些數據中心一年的IT用電就接近771億度,夠北京全市居民用上兩年。(注:北京2025年城鄉居民生活用電約353億度)
不過,這4390億美元離真正變成收入還有很遠。Breakingviews算了一筆賬:即使按照SB Energy自己的預計,未來六年能夠確認的也只有這批數據中心backlog的大約10%。
一家數據中心收入還是零的公司,已經先拿到了幾千億美元的未來。
這幾千億美元的未來是誰寫進去的,順着合同往後看就知道了。
今年1月,OpenAI和軟銀各掏5億美元投資SB Energy,OpenAI同時簽下首個1.2GW數據中心租約;Ares又塞進8億美元優先股。到了8月,俄亥俄州PORTS-Pike項目浮出水面,OpenAI一口氣成為8GW容量的客戶,租期長達20年。
OpenAI負責把未來需求寫進合同,軟銀把資本壓上去,英偉達則提供設備和信用支持。
對PORTS-Pike最初4.25GW項目,英偉達為土地、電力和機房建設提供了最高1050億美元的信用支持,並承諾在IPO時再投資15億美元。
而SB Energy挽起袖子,去幹剩下那些最不性感的「髒活」:找地、找電、鋪電網、蓋機房,把一片土地變成可以塞進百萬張GPU的數據中心。
4390億美元,就是靠這樣一套結構被托起來的。
SB Energy值錢的地方也就在這裏:它今天只有1億多美元的半年收入,自己甚至還沒有一座投入運營的數據中心,但一頭已經接上OpenAI未來二十年的需求,另一頭接着英偉達的信用、軟銀和華爾街的錢。
支點很小,另一頭壓着的未來卻很大。這就是槓桿。
而孫正義找這種槓桿,已經找了幾十年。
把時間往前推25年,互聯網泡沫已經從高點墜落。納斯達克在2000年3月見頂後一路下跌。軟銀的市值從高峯蒸發了接近99%,孫正義自己的財富也從約760億美元跌到十幾億美元。
按照正常人的劇本,這時候最應該做的事情是收縮、止損、保住現金。孫正義卻「突然」決定去做一門更燒錢、也更不像互聯網的生意:自己鋪寬帶。
連軟銀的董事會都覺得他瘋了。
2003年,孫正義回憶當時董事們的反應,大意是:「你瘋了,這東西要燒錢,風險太大。」 當時全球電信公司幾乎都在虧錢,而軟銀啱啱經歷互聯網資產崩盤,現在卻要繼續把錢扔進網絡基礎設施。
而孫正義對此的反應是——不聽。
他後來對Forbes說,自己決定「bet everything on this」。把一切押在寬帶上。
2001年,Yahoo! BB上線,孫正義把8Mbps寬帶定在每月2280日元。算上Modem和線路費,用戶每月實際支出只有約3000日元;而當時NTT的ADSL光線路費就接近4000日元,再加上ISP,一般要5000日元以上。
孫正義幾乎把寬帶價格攔腰砍了一刀,一上來就把行業的價格體系給掀了。
結果是,用戶一下湧了進來。到9月初,預約已經超過100萬份,但Yahoo! BB真正接上的線路只有40699條。
用戶已經跑到了互聯網時代,軟銀卻還在後面一個電話局一個電話局地施工。
但孫正義沒有撤。他繼續燒錢、鋪線,甚至賣掉一部分Yahoo股票給這場寬帶戰爭輸血。
好就好在,這場賭局後來跑通了。到2004年3月,Yahoo! BB的接入線路突破400萬條,成為日本最大的寬帶服務商;當年8月,用戶進一步增至442.6萬。三年前那個連軟銀董事會都覺得過於冒險的重資產生意,真的被孫正義硬生生鋪了出來。
他找到了一根槓桿。
互聯網越繁榮,人們就越需要寬帶;上面的門戶、電商、搜索和內容跑得越快,下面這張網絡的價值就越大。孫正義意識到,他不需要自己做完互聯網上所有的生意,只要提前佔住那個所有生意都繞不過去的入口,就能用一張寬帶網絡,撬動整個互聯網增長帶來的價值。
這幾乎就是孫正義幾十年來最熟悉的動作。他迷戀着那種「小支點撬大未來」的感覺,相比起親自造出那個最大的未來,他更喜歡找到未來旁邊的一根槓桿。
寬帶是孫正義親自修出來的一根槓桿;而他職業生涯裏最著名的另一根槓桿,叫阿里巴巴。
2000年,孫正義第一次見到馬雲時,阿里巴巴甚至還沒有像樣的收入來源。在後來被無數次講述的版本里,兩個人只談了很短時間,孫正義甚至沒有認真看一套完整的商業計劃,就決月供錢。第一次,軟銀投入了約2000萬美元,拿下阿里巴巴接近三成股份。
二十多年後,這根槓桿撬出來的回報遠遠超過了它本身。軟銀後來披露,從2000年開始,它在阿里巴巴身上的總投入約74億日元;23年後,這筆投資累計帶回約9.7萬億日元,IRR達到57%。
一個還沒收入的公司,一個尚未成型的中國電商市場,最後成了孫正義職業生涯裏最漂亮的一筆生意。
當然,槓桿最危險的地方在於,它可能撬動一個更大的未來,也可能脆弱到一折就斷。同樣的選擇,可能讓孫正義賺到盆滿鉢滿,也可能讓他忽然栽個跟頭。
2019年,孫正義手裏那根差點折斷的槓桿,叫WeWork。
那時候的WeWork是硅谷最會講故事的公司之一。它做的事情本身是先長期租下寫字樓,再把工位短租出去;但在創始人Adam Neumann嘴裏,這門生意被講成了重新定義工作、社區甚至城市生活的科技革命。
資本喜歡這個故事,孫正義尤其喜歡。
在軟銀持續注資之後,WeWork的私人市場估值一路被推到470億美元,一度成為美國最值錢的創業公司之一。
直到2019年8月,Wework準備上市,招股書第一次把故事拆開:這家公司揹着漫長的租約,卻要靠不斷孖展、擴張和短期租戶支撐增長。更麻煩的是,創始人Adam還通過高投票權股票牢牢控制公司,關聯交易和治理問題也隨之暴露。公開市場迅速翻臉,到9月底,軟銀給它的估值只剩78億美元,IPO也宣告撤回。
一根年初還值470億美元的槓桿,到9月底只剩原來的六分之一。
到這個時候,孫正義面前其實已經不是一道投資題,而是一道止損題。IPO失敗後,WeWork迅速陷入流動性危機。長期租約已經簽了下來,樓租了,員工也招了,但原本準備從公開市場拿到的錢沒了。
這時候,軟銀最合理的動作似乎應該是承認賭錯,然後撤場。
孫正義承認了前半句,但沒做後半句。
2019年10月,軟銀宣佈了一攬子救助方案:包括約50億美元新孖展、提前履行15億美元投資承諾,以及最多30億美元的股份要約收購。孫正義在公告裏承認,自己此前對WeWork的投資判斷「在很多方面是錯誤的」。
但下一句話是:「WeWork的願景沒有改變。」
他的選擇是繼續加碼。
孫正義的性格在此刻被展現得淋漓盡致,他會承認價格錯了,節奏錯了,管理出了問題,但只要他還相信那個更大的未來沒有錯,他就很難真正鬆手。
WeWork後來還是沒能成為第二個阿里巴巴。軟銀為這筆投資確認了鉅額損失;幾年後,WeWork最終在2023年申請破產保護。
阿里巴巴和WeWork像孫正義手裏的兩根槓桿。一根找對了支點,把2000萬美元撬成了一家數千億美元的公司;另一根支點沒有撐住,反過來把損失也成倍放大。
幾十年來,孫正義做決定的方式似乎沒有發生太大的變化。他很少滿足於等待未來被證明,更喜歡先假設未來一定會到來,然後按照那個世界已經存在的方式下注。
到了AI時代,他又找到了一根新的槓桿。
這根槓桿的名字,叫SB Energy。
而他看上的支點,是土地、電力和機房。
02
黃仁勳開始找錢,馬斯克開始鑄鐵
前面那4390億美元的故事裏,英偉達其實一直在場。
對SB Energy俄亥俄州PORTS-Pike最初4.25GW的項目,英偉達願意為土地、電力和機房相關義務提供最高1050億美元的信用支持。
這事兒其實挺奇怪的:英偉達是賣GPU的,現在卻開始替買GPU的人操心錢的問題。
而且黃仁勳顯然不準備只幫SB Energy這一家。
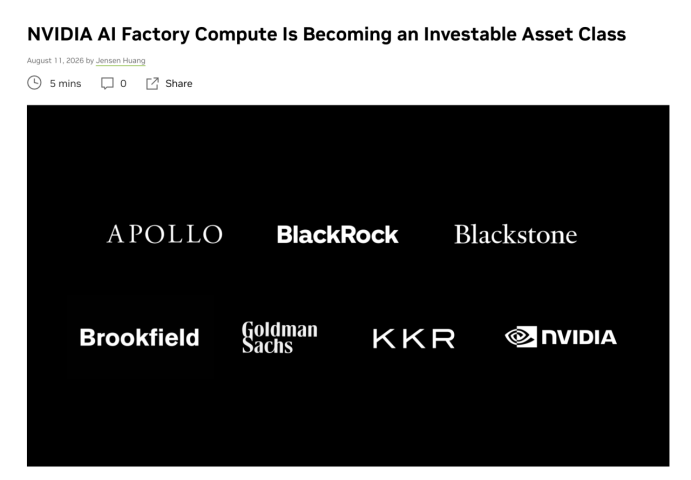
8月10日,英偉達把Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR六家資本巨頭叫到一起,宣佈要搭建一組專門給AI基礎設施找錢的孖展平台,目標是在未來撬動超過5000億美元的第三方資本。
當然,這5000億美元可不是英偉達自己掏。簡單來說,黃仁勳想做的是給華爾街和AI公司搭一座橋:一邊是手裏有大把長期資金的資管巨頭,一邊是想蓋數據中心、買GPU,但不太容易拿到幾百億美元資金的AI公司。
黃仁勳自己還專門寫了一篇文章解釋這件事。他說,現在有很多AI公司、雲廠商和企業,不缺算力需求,缺的是能夠讓它們迅速擴張的資金。
所以他把BlackRock們請了進來。
「英偉達已經走到一個重要的里程碑。」黃仁勳說,「我們從造芯片起家;如今,我們正在幫助創造一種新的、既能產生價值、也能夠被投資的基礎設施:AI工廠。」
一個芯片公司的CEO,如今越來越像一個拉項目的銀行家。
但這又很符合黃仁勳這些年的做事方式——他很少真的把所有事情都收進英偉達自己手裏。
沒有晶圓廠,他可以找台積電;需要雲,他和AWS、微軟、谷歌合作;到了今天,數據中心需要鉅額資本,他又把BlackRock、Apollo和KKR拉過來。
黃仁勳喜歡組局。
英偉達站在中間,把GPU和CUDA牢牢抓住,剩下缺什麼,就把能解決問題的人叫上桌。
現在,他們正在嘗試創造一個由英偉達算力支持的信貸市場。GPU旁邊開始長出一套金融體系。
和黃仁勳相比,馬斯克沒那麼「外向」,但顯然更「自信」一些。他的習慣是:既然我能自己幹,那幹嘛要拉別人一起?
8月底,SpaceX在得州Bastrop掛出了一批新崗位。
材料工程師、自動化工程師、運營工程師、數控程序員——這些崗位對SpaceX來說並不奇怪,但點開招聘頁面,發現工作不太像要造火箭。
這些崗位共同指向一個名字:Blades and Vanes Foundry,葉片與導向葉片鑄造廠。
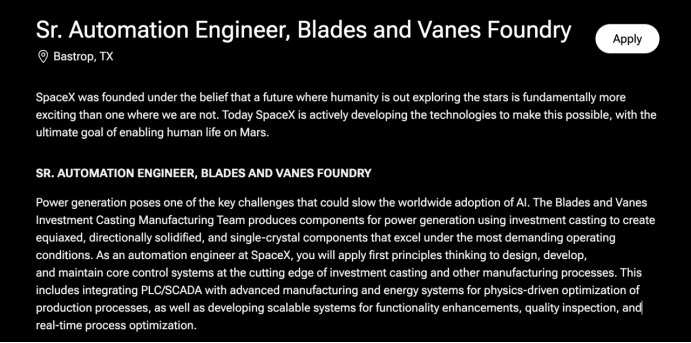
SpaceX直接在招聘頁寫了這樣一句話:「發電,是可能拖慢全球AI普及的關鍵挑戰之一。」
原因並不複雜,AI數據中心需要越來越多的電。和國內情況不太一樣,天然氣是美國第一大發電來源,2025年貢獻了約41%的發電量。隨着AI數據中心接電越來越難,美國又出現了一批直接給數據中心配套、直接建在「電錶後面」的燃氣發電項目,其中就包括馬斯克自己的Colossus數據中心。
項目是有了,新的問題又來了——燃氣輪機不夠用。
這時候,馬斯克那套熟悉的第一性原理開始起作用了。他往裏拆:到底是什麼東西真正限制了燃氣輪機的產量?
他給出的答案是葉片和導向葉片。
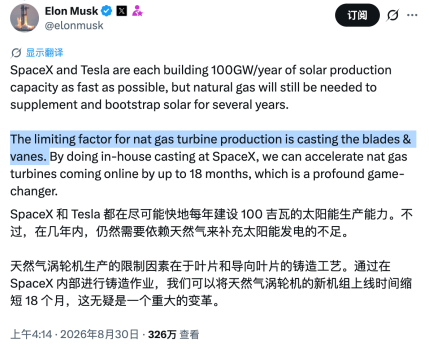
這些東西聽起來不起眼,但其實是燃氣輪機裏最難製造的零部件之一。它們長期泡在極端高溫、高壓氣流裏,需要用鎳基高溫合金甚至單晶工藝鑄造,全球能穩定大規模生產的供應商並不多。碰上AI數據中心搶燃氣輪機的熱潮,最窄的那截供應鏈很快就堵住了。
馬斯克的解決方式還是老樣子,卡住了,那就自己做。
他認為,如果SpaceX把這道工序拿到自己手裏,燃氣輪機最多可以提前18個月上線。
於是,一個以「讓人類成為多行星物種」為目標的火箭公司,在得州搭起了鑄造生產線。
從AGI追到一片合金葉片,馬斯克只用了幾步:算力不夠,就造數據中心;數據中心缺電,就找新的發電能力;燃氣輪機交不上來,發現卡住的是葉片,那就自己建鑄造廠。
馬斯克幾十年來非常典型的動作就是,他喜歡沿着問題一直往下挖。SpaceX早年發現火箭發動機太貴,就自己造發動機;特斯拉發現電池決定成本,就直接往電芯和材料裏走。他認為,一個零部件只要足夠關鍵,就很難永遠待在供應商手裏。
這讓他和黃仁勳形成了一個頗為有趣的對比。
黃仁勳喜歡「橫着走」,把更多人拉進自己的牌局;而馬斯克喜歡「豎着挖」,把更多環節搬進自己的工廠。
但兩個人最後都走到了同一個地方:哪裏開始卡住AI,他們就往哪裏去。
最近,他們甚至合起夥來,準備把AI數據中心送到天上。
8月,英偉達和SpaceXAI宣佈,要把Vera Rubin搬上太空。SpaceX第一代Starmind AI衛星將搭載經過改造的Vera Rubin NVL72系統,兩家公司正在一起解決供電、散熱、帶寬這些軌道計算最麻煩的問題。
03
AI越聰明,「髒活」越值錢
「看似尋常最奇崛,成如容易卻艱辛。」
這兩句本身形容的是詩歌創作,王安石讀張籍的詩,覺得最厲害的地方就在於「看起來沒那麼厲害」。
但脫離文學創作的範疇,其實很多事情都是這樣。表面看起來越是輕盈,背後需要處理的東西反而越笨重。
我們習慣把AI的進步理解成一種發生在螢幕裏的速度,模型幾個月換一代,推理成本不斷往下掉,一個新的Agent今天發布,明天就可以被幾百萬人打開。代碼可以複製,模型可以部署,Token可以瞬間從美國跑到中國。
看起來,一切都越來越快。
直到AI開始碰到現實世界的瓶頸。
數據中心並不能簡單地複製粘貼。電廠不能在發布會結束後自動生成,輸電線路也不能靠一次OTA升級擴容。土地要花錢,電網接入許可要排隊,一台燃氣輪機要真的從工廠裏造出來。
甚至連已經簽好合同、已經找到錢的項目,也可能停在那裏等電。
9月1日,路透社梳理美國電網和公用事業數據發現,僅美國中西部、中大西洋和南部部分地區,大型用電項目提交的賬面電力需求就已經超過700GW,其中絕大多數來自數據中心。
這個數字是什麼概念?超過美國現有數據中心估算用電量的十倍,相當於把31座三峽電站的發電能力,全都拿來喂這些新增用電項目。
需求多到連得州都開始踩剎車:暫停新的數據中心併網,重新審查哪些項目是真的,哪些只是重複申請或者根本沒有資金落地的「幽靈需求」。
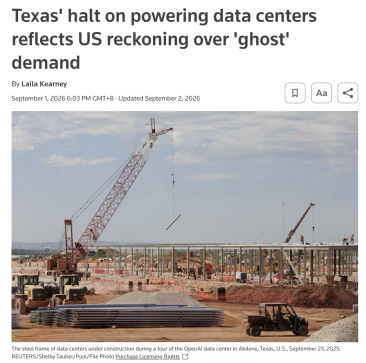
AI還沒把這些電真正喫掉,但電網已經先被未來堵住了。
偏偏,AI對電的胃口還在繼續變大。
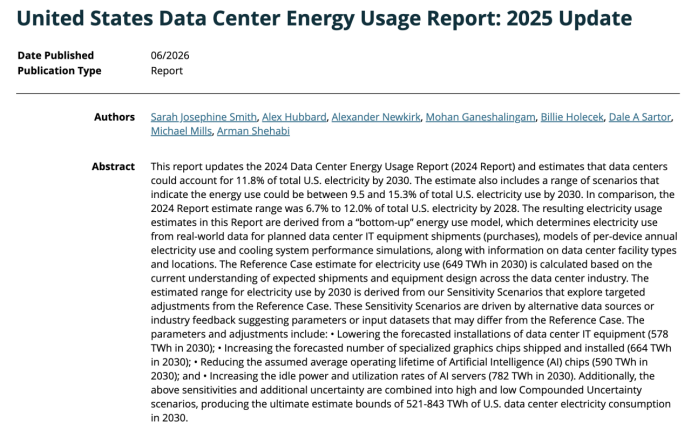
今年6月,伯克利實驗室更新預測,到2030年,數據中心可能喫掉美國11.8%的全部電力;在更激進的情景下,這個比例甚至可能達到15.3%。美國能源信息署今年也判斷,數據中心等大型計算設施正在推動美國經歷2000年以來最強的四年電力需求增長。
AI基礎設施的故事開始一層一層往下掉:最開始大家搶GPU;GPU有了,就開始搶機房、搶土地、搶電;電網來不及建,又開始搶燃氣輪機。
今年二季度,全球最大的燃氣輪機供應商之一GE Vernova手裏的燃氣設備訂單和產能預訂已經達到116GW。
繼續往下拆,就到了馬斯克看到的那幾片葉片。
AI最後被卡住的地方,可能和AI本身一點關係都沒有。
「髒活」在此時變得格外值錢,並非因為肯喫苦的人應該得到獎勵。
軟件世界最擅長的是消滅摩擦,但AI一旦開始進入物理世界,那些被軟件掩蓋了幾十年的摩擦,就會一件件重新冒出來。
軟件可以複製,物理世界只能建設。而建設需要時間。
越難複製、越難繞開的東西,就越容易成為瓶頸;而當整個AI產業都必須從這裏經過,原本不起眼的「髒活」,就有了新的價值。
前面三個野心家那些看起來不太像AI的動作,也因此有了另一層解釋。
OpenAI可以先在合同裏寫下8.8GW,但孫正義知道,最後還是得有人把土地買下來,把電接進去,把機房蓋出來。
GPU已經有人搶着買,但黃仁勳知道,如果數據中心融不到幾十億、幾百億美元,再旺盛的需求也只能停在紙面上。
馬斯克更乾脆。他一路往下問:為什麼電不夠?為什麼燃氣輪機造不出來?一直問到問題變成一片高溫合金葉片,然後自己去造。
三個人儘管方法不一樣,但他們做的是同一件事:替AI搬磚。
AI產業最亮眼的價值仍然集中在「聰明」上:更好的算法、更大的模型、更快的GPU。但當AI開始走向現實,那些不那麼聰明的「髒活」,也會一起變貴。
模型負責上天。
黃仁勳、馬斯克和孫正義,負責把AI落地。
而當一個芯片公司CEO開始籌錢,一個造火箭的人開始造燃氣輪機葉片,一個投資人開始給OpenAI找地、接電、蓋房子,AI的故事,也開始真正有了重量。