信號很明確。
這兩天(9月6日)市場迎來一則重量級的消息——國家給8家金融央企注資共計3600億元。
只要稍微感知沒有問題的人,都能感覺到這是個不小的動作。
要知道,過去這樣的動作沒有多少次。
有也是有一定的特殊背景和節點,也沒有多少家企業能夠獲得這樣的資格。
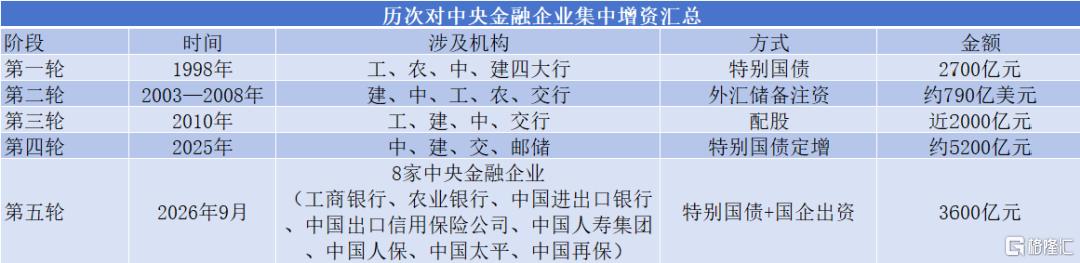
第一輪是1998年,這一年注資的背景是亞洲金融風暴,當時銀行資本枯竭。
央行將存款率從13%降至8%,通過特別國債的方式,為四大行注資約2700億元,這一年也是成立四大AMC機構剝離1.4萬億元銀行不良資產的一年;
第二輪是2003年—2008年,注資背景是中國加入WTO,銀行業需對外開放,國有銀行揹負政策性包袱和壞賬,需改制為現代商業銀行,資金來源是通過外匯儲備注資。
第三輪是2010年,銀行上市後開始用市場化工具孖展,財政逐步退出,通過配股的方式,向銀行注資;
第四輪是2025年,發行特別國債約5000億元注資四大行,這個時候,我們正處於淨息差持續收窄、信貸投放力度加大、地產和地方債風險仍在消化階段。
第五輪,則是這次的9月,注資的結構不再侷限於銀行,還增加到保險,資金來源是財政部發行3000億元特別國債+中國菸草總公司及其下屬子公司合計600億元出資。
定向增發的主要目的是孖展、收購資產或引入戰略投資者,幫助公司擴張或改善財務結構。
而8月以來,市場還有幾則重要消息——
《住房公積金管理條例》修訂、恒大的處置方案落地、支持上市房企再孖展、鼓勵發行CMBS/ABS/REITs、完善商品住房銷售制度、個人住房貸款期限延長到40年、存量房貸還款有困難可以協商、存量房貸利率允許協商調整置換、開發貸期限拉長至3—5年。
涉及的都是金融鏈條上相關的變化,大致方向都是修復金融地產上的期限錯配,修復房地產出險帶來的資本結構被破壞。
那麼,放到一塊看,大概就能看出其中的邏輯了——金融體系先補好血,才能接住房地產風險化解的盤子。
銀行淨息差受損、資產久期拉長、資本佔用增加,還吸收了房地產損失;
保險要入市參與保障性住房、收儲平台投資,每一項都需要金融機構「出血」。
既然出了血,自然需要新的輸血。
所以可以看到,雖然注資增加到8家央企,但兩家國有大行合計2600億元,兩家政策性金融機構合計400億元,四家國有保險機構合計600億元,主要的資金還是放在銀行身上。
8家中央金融企業分別是工商銀行、農業銀行、中國進出口銀行、中國出口信用保險公司、中國人壽集團、中國人保、中國太平、中國再保,都是實力非常強勁的央企,並且各項核心經營指標都處於合理區間,整體狀況都良好,為何仍然要大規模補充資本?
首先七成以上的錢給了工行和農行,並非巧合。
農行以及工行的不良率佔比來看,按行業劃分業務,都是房地產行業的不良貸款率最高。
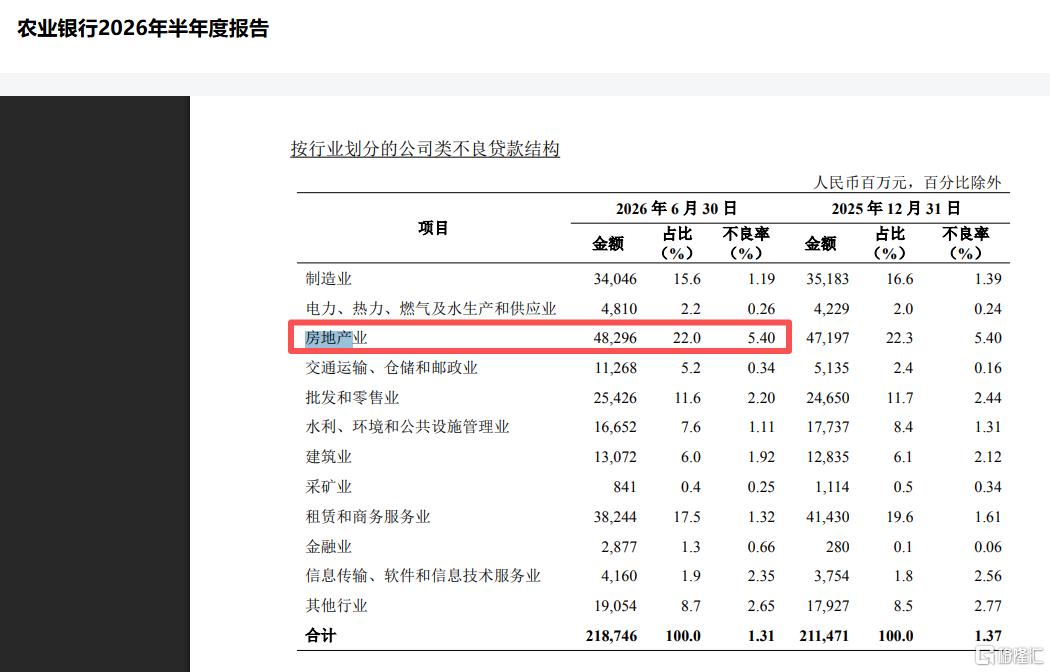
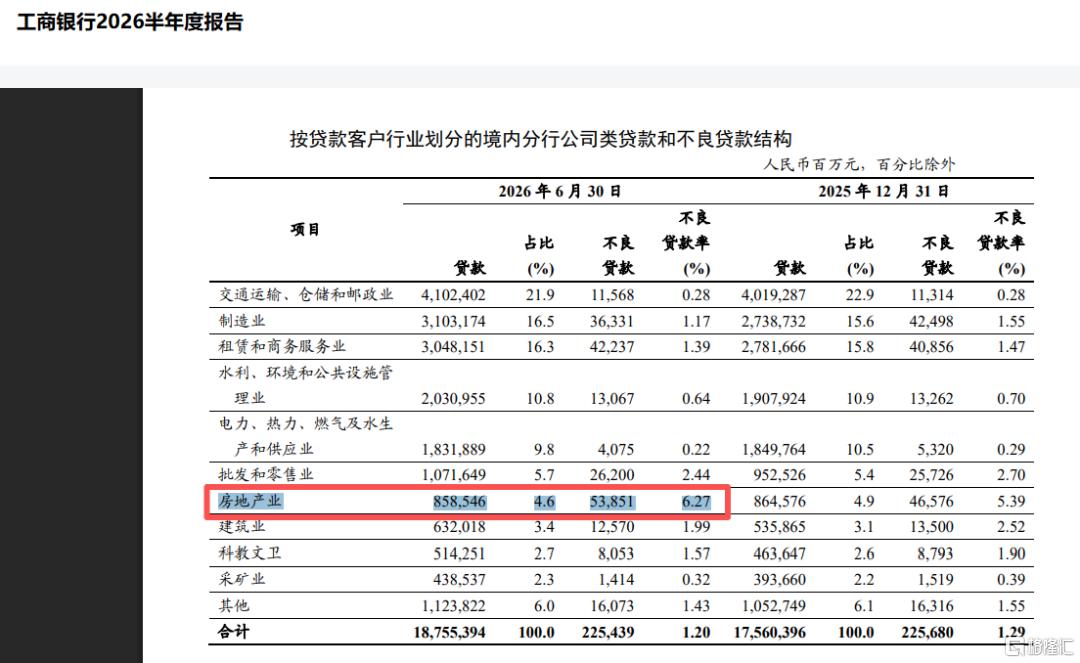
說明,房地產風險深度傳導到銀行體系的核心是非常明顯的。
銀行這些年特別難。
二季度商業銀行淨息差1.41%,雖比一季度微升1個點子,卻是四年來首次按月回升——之前連跌四年。
上半年淨利潤1.2億元,按年還降了0.6%。
所以可以看到,這些年銀行的按揭端對應存量房貸利率下調、期限延長的息差損失,對公端對應開發貸展期、出險房企債務重組的撥備消耗。
而給保險的600億也不是隨便給的。
四家保險央企這幾年核心償付能力都不太穩定,反覆橫跳。
保險資金是市場上最稀缺的「長錢」——久期長、規模大,國家正鼓勵這些錢入市,參與保障性租賃住房、收儲平台股權投資、出險房企重整,甚至增加A股投資比例。
償付能力不穩,長錢就不敢亂動。
那麼,給保險注資,本質是給「長錢入市」掃清障礙。
所以,鼓勵歸鼓勵,要讓這些資金持續長久地入市,就需要額外的一些推力。
所以,3600億注資不是孤立動作,8月新政也不是臨時救急,而是整個系統的一次重新梳理。
當金融體系有了新的資本緩衝,血條增厚了,房地產帶來的一些風險就不會演變為系統性的風險,從而守住底線。
作者 | 醉酒大鯊魚