文|新立場
當下的港股,AI和具身智能烈火烹油,消費股卻淪為了「時代的遺老」。
年初至今106家IPO募資超3400億港元,資金如潮水般湧向科技賽道。餐飲和零售企業遞表屢屢失效,二級市場用腳投票的態度也很明確:遇見小面頂着「中式麪館第一股」的頭銜掛牌,首日破發近28%,此後股價一路腰斬;奈雪的茶從18元跌到7毛出頭,市值蒸發超過九成。
這是消費股在港股當下的真實處境,問題的核心已經無關估值貴不貴,資本市場只是單純地不願再為這門生意的想象力買單。
錢大媽第二次遞表,就是在這樣的背景下發生的。今年1月,錢大媽首次向港交所提交招股書,六個月有效期屆滿後自動失效;8月21日,公司再度遞表,更新了經營數據,也補上了不少新故事。放在餐飲消費企業集體沉默的大背景下,錢大媽這種近乎急迫的姿態,反映出的更像是壓力,而非自信——對賭協議留給它的窗口,正在肉眼可見地關閉。
招股書披露,錢大媽若無法在2027年1月1日前完成上市,需要按本金加利息的方式,向投資方回購優先股。這家公司八年時間完成六輪孖展,累計孖展超過17億元,從Pre-A到D輪,回購利率為年化8%複合計息,E輪則是15%單利。粗略估算,觸發回購條款後需要償還的金額將逼近30億元。作為參照,當前銀行理財產品的年化收益率普遍不足2%,錢大媽頭上懸着的這把「回購利率之刃」,幾乎是按民間借貸的成本在為當年的激進擴張買單。
這是理解這次二次遞表最關鍵的一把鑰匙。
對此,本文試圖回答兩個問題:錢大媽在兩次遞表之間講的新故事,到底新在哪裏,成色幾分;以及在對賭壓力之外,這門生意本身還剩下多少想象空間。

兩次遞表之間,錢大媽的新三板斧
今年1月那份招股書公開後,市場對錢大媽的質疑集中在幾個方向:一是商業模式過於依賴加盟批發,錢大媽本質上是把貨賣給加盟商賺差價,自身的品牌溢價能力存疑;二是缺乏第二增長曲線,除了賣菜賣肉,看不出還有什麼能撐起估值的新故事;三是護城河脆弱,所謂「社區生鮮第一」更多是歷史積累的規模優勢,而非難以複製的能力壁壘。
時隔半年多,錢大媽交出的第二份招股書,幾乎是針對性地打了三塊補丁:自有品牌、會員體系、門店質量。這個應對思路本身沒有問題——幾乎所有面臨增長瓶頸的連鎖零售企業,都會試圖從這三個維度找答案。
先看自有品牌。今年4月,錢大媽發布了2026商品戰略,提出品類升級、產品升級、供應鏈升級三個方向,試圖把米麪、豆製品、包點這類民生剛需品類逐步統一到自有品牌體系下。這個方向是踩在了行業共識上,盒馬、山姆、沃爾瑪中國、小象超市都在同一時間段強化自有品牌,邏輯也大同小異:自有品牌毛利率通常比代理品牌高出一截,是零售商對沖價格戰、提升議價權的常規武器。
問題是,生鮮這個品類的自有品牌邏輯,和標品零售並不完全相通。招股書顯示,錢大媽自有品牌收入佔比從2023年的幾乎為零,爬升至2026年上半年的8.1%,聚焦「大媽家」「鮮廚」「鮮划算」三大子品牌,SKU超過180個,全品類佔比約23%,毛利率能做到25%到30%,確實明顯優於生鮮大類。
但真正撐起門店流水的,依然是蔬菜和豬肉,分別佔營收26.7%和21.3%,都是毛利率極薄、價格高度透明的品類。自有品牌目前主要集中在包子、饅頭、麪點這類初加工食品上,還沒有出現能真正撬動消費決策的獨家爆款。
這背後有一個本質的原因,是生鮮是低決策成本、高替代性的品類,消費者買一斤白菜時幾乎不會在意品牌,認的是「新不新鮮、便不便宜」這個通貨邏輯,而不是「大媽家」三個字。
這和山姆靠自有品牌塑造會員心智的路徑,其實是兩回事。山姆賣的是「只有這裏買得到」的稀缺性,錢大媽賣的仍然是「哪裏都能買到」的日用剛需。自有品牌能改善毛利結構,但很難成為撐起三千家門店利潤增量的主引擎,這是品類屬性決定的。
再看會員體系。招股書披露註冊會員數已超過3100萬,這個數字被擺在了比較靠前的位置,用意也很明顯,當一家公司要向資本市場證明自己有「用戶資產」而不只是「門店資產」時,會員規模是最直觀的硬指標。但細看招股書會發現,公司沒有披露月活躍用戶數據,也沒有說明會員貢獻了多少比例的銷售額。
如果沒有復購率、客單價、留存周期這些數據支撐,3100萬這個數字更接近一種展示性資產,而非真正驅動生意增長的私域引擎。
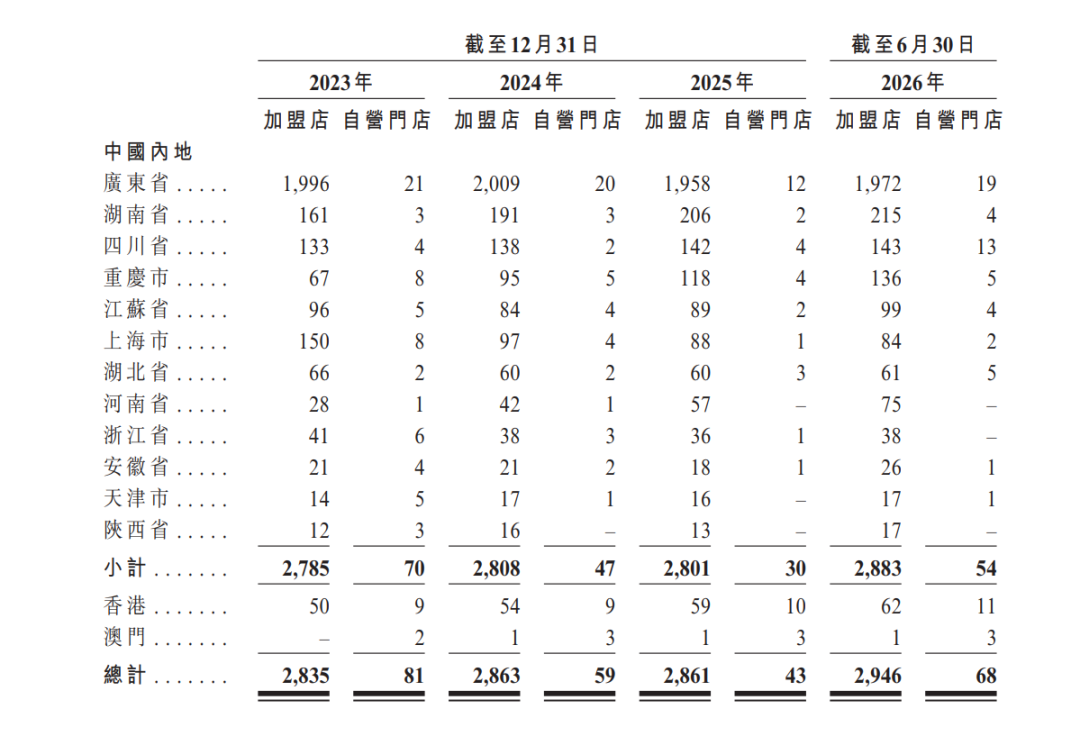
門店質量是第三塊,也是分量最重的一塊,畢竟錢大媽始終是一家靠加盟驅動規模的公司。招股書顯示,截至今年7月末,總門店數達到3020家,比去年9月的2938家有所回升,加盟商留存率提升到91.2%,加盟門店日均客流接近600人次,較2023年提升約6%,公司還給出了未來五年新增1400家門店、重點下沉低線城市和縣域市場的計劃。
放進更長的時間線裏看,故事似乎並沒那麼亮眼。錢大媽歷史峯值門店數一度超過3700家,從2023年至今,門店總量始終在3000家上下徘徊,沒有實質性突破。此外,2023年至2026年上半年,錢大媽新開門店1198家,同期關閉門店1130家,2023到2024年的年閉店率一度超過10%。
圖源:錢大媽招股書
早在2021年央視財《正點財經》欄目報道,上海多家加盟店「賣得越多、虧得越多」,有加盟商投入170萬元開出兩家店,從開業第一天起就沒有實現過盈利,最終只能靠賣房還債。類似的故事,在這幾年的公開報道中反覆出現。這更接近加盟商盈利能力持續承壓的直接體現,而非簡單的優勝劣汰。
到了2026年,客流數據在改善,客單價卻在同步走低:加盟店每單平均消費額從2023年的25.2元降至上半年的21.4元。客流上去了,賺的錢卻沒有同步增長,本質上是用更大的折扣力度換來了更好看的到店頻次,這筆賬對加盟商而言未必划算。
招股書還提到,公司計劃通過戰略性收購進一步擴大門店網絡,重點瞄準年收入超5億元、在目標市場有既定客戶基礎的中小型生鮮連鎖企業,方向本身無可厚非,但以錢大媽目前的現金流和負債狀況,是否還有餘力去消化一筆收購,值得打上一個問號。
三塊補丁拼起來看,能得出一個相對清晰的判斷:錢大媽用更新的經營數據,確實在一定程度上對沖了首次遞表留下的負面印象,公司也在往正確的方向努力。
但商業模式的底層邏輯、收入結構、區域依賴,並沒有發生實質性的變化——它依然是一家靠日清折扣模式和加盟商體系驅動的社區生鮮批發商,新故事講得更細緻了,但故事的骨架,還是那副骨架。

對賭催命,治不了本就保不住體面
錢大媽靠「不賣隔夜肉」起家,日清模式是它區別於傳統菜市場和普通生鮮超市的核心標籤。
絕大部分生鮮產品在綜合倉周轉不超過12小時,倉到店配送通常控制在4小時以內,每晚7點開始打九折,此後每半小時再降一折,到11點半仍未售出的直接贈送。這套機制在消費者端確實立住了「新鮮」的人設,也是錢大媽能在高度分散的社區生鮮市場裏跑出規模優勢的關鍵。
但代價同樣清晰:日清模式本質上是用打折換周轉,而這門生意原本利潤空間就極薄,折扣進一步壓縮了本就不厚的毛利墊。
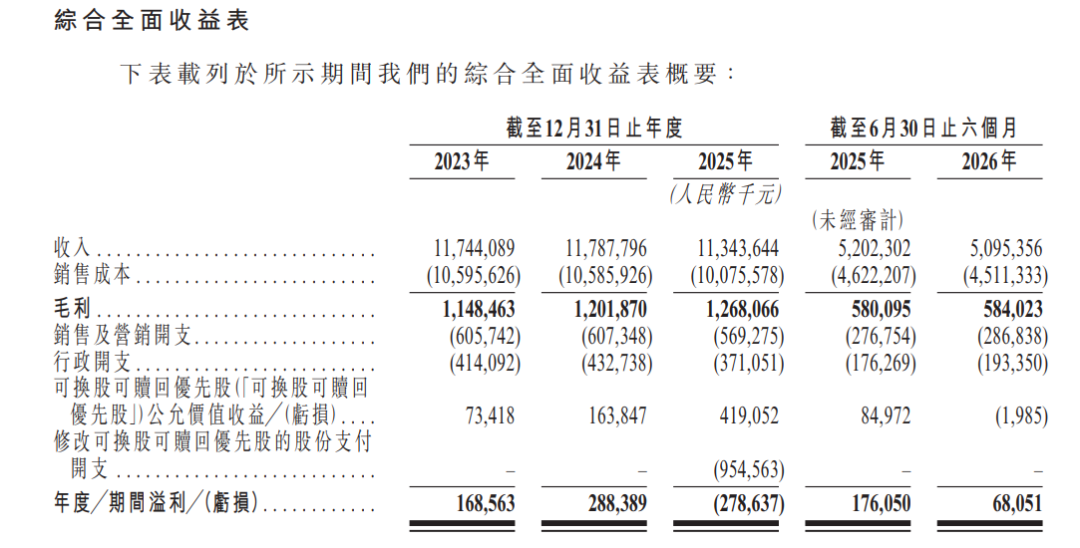
營收數字很能說明問題。2023年至2025年,錢大媽營收分別為117.44億元、117.88億元、113.44億元,2024年增速僅0.37%,幾乎停滯,2025年直接掉頭向下,按年下滑3.8%;2026年上半年營收50.95億元,按年再降2.06%。連續三年卡在百億量級過不去,在一個官方預測將從5萬億擴容到8.23萬億的生鮮零售大盤裏,是一個不太尋常的信號,這意味着錢大媽不僅沒能喫到行業增量,反而在存量盤子裏被慢慢蠶食。
圖源:錢大媽招股書
利潤端的波動比營收更劇烈。2023年盈利1.69億元,2024年盈利2.88億元,2025年卻由盈轉虧,全年虧損2.79億元,2026年上半年賬面溢利僅6805萬元,按年暴跌61%。經調整淨利潤稍顯穩定,1.04億元,按年微增3.7%,但經調整淨利率也只有2%左右——這是一個典型的薄利模型,抗風險能力天然有限。
造成賬面利潤大幅波動的一個重要原因,是非經常性損益的擾動:2025年同期,優先股公允價值變動為賬面貢獻了近8497萬元的額外收益,今年上半年這部分收益不僅消失,反而產生198.5萬元的虧損,再疊加2593萬元的股份支付費用,賬面利潤因此出現斷崖式下滑。剔除這些非經常性因素之後,真實盈利能力其實一直沒有實質性改善,只是被會計處理暫時掩蓋過去。
日清模式的另一面,是「天天喫打折肉」逐漸成為部分消費者的消費習慣。客流最集中的時段恰恰是打折時段,東西賣得快,錢賺得薄,這也解釋了前面提到的那個悖論——客單價持續下滑與閉店率居高不下同時存在,說明門店盈利能力的根本問題始終沒有解決,二次遞表更新的更多是數據,而不是模式本身。
生鮮零售在任何市場都是薄利生意,日清模式讓錢大媽這門生意變得更薄、更脆弱,而供應鏈端持續的基礎設施投入又推高了固定成本,規模效應被履約費用不斷侵蝕,形成一種「越擴張越難賺錢」的負反饋。
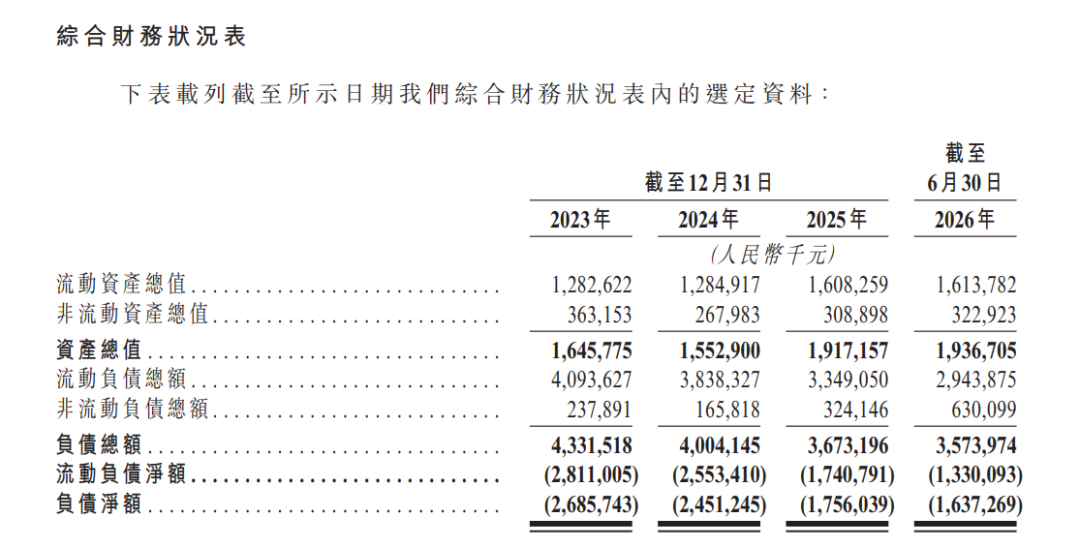
截至今年6月末,錢大媽總資產19.37億元,總負債35.74億元,淨負債16.37億元,資產負債率高達184.5%;若參照2025年9月末的數據,情況更嚴峻,資產負債率一度達到196.65%。流動負債31.82億元,流動資產僅14.65億元,流動負債淨額17.16億元,短期償債能力明顯喫緊。
圖源:錢大媽招股書
而在這組數據背後站着的,正是那筆懸而未決的對賭協議——上市成功,優先股自動轉為普通股,賬面負債瞬間「消失」;上市失敗,所有累積的延期利息將一次性兌現,屆時新投資人觀望,老加盟商動搖,很可能形成連鎖反應。時間每往後拖一天,利息就多滾一天,這顆雪球沒有變小的可能,只有變大的可能。
那麼,「社區生鮮第一股」這個頭銜,真的能撐起錢大媽想要的估值嗎?答案恐怕沒有那麼樂觀。
以生鮮GMV計,錢大媽確實連續多年位居社區生鮮連鎖企業第一,但拆開市場份額來看,這個「第一」對應的市佔率只有1.9%,行業CR5加起來也不過7.8%——這是一個極度分散、幾乎沒有集中度可言的市場,錢大媽的領先地位更多建立在「矮子裏拔將軍」的相對優勢上。
對其而言,上市更像是對加盟商體系的信心背書,只有戴着上市公司的帽子,「加盟即賺錢」的故事才能繼續講下去,新加盟商才願意持續入場。但以目前淨利率1.3%、營收連續下滑、負債高企的基本面,即便順利登陸港股,二級市場究竟願意給出多少溢價,是一個相當現實的疑問。
參考同賽道遇見小面、奈雪的茶上市後的表現,在消費股普遍被低估的港股市場裏,錢大媽上市即破發、此後股價陰跌的劇本,也許並非小概率事件。

寫在最後
如果把兩份招股書放在一起,其實錢大媽交出的答卷並不算敷衍——自有品牌、會員體系、門店質量,三個方向都精準踩中了資本市場對第一次遞表的疑慮,數據也確實比半年前更好看。
但真正決定公司估值的,終歸還是這門生意的底層結構。日清折扣模式撐起了「新鮮」的品牌心智,也決定了利潤天花板;加盟制幫它在十餘年裏快速鋪滿了三千家門店,也讓公司的盈利能力和數千個加盟商的個體處境深度綁定,一榮俱榮,一損俱損。
另一方面,比財務數字更難量化、卻同樣重要的,還有治理層面透出的信號。2024年6月,公司出資1.1億元向創始人馮冀生贖回股權,用於結清他此前欠公司的7447.1萬元借款;半年後的2024年12月,他將剩餘全部股權以零對價轉讓給姐姐馮衛華,正式辭任執行董事。到了2026年1月,也就是首次遞表前夕,包括馮衛國、馮欽在內的8名非執行董事集體辭任。
這一連串動作發生的時間點,幾乎都卡在關鍵的資本節點附近,招股書對此的解釋也止步於「家族內部安排」。創始人在IPO衝刺期徹底切割,市場通常會解讀為對公司前景的分歧、或是對上市後鎖定期與連帶責任的主動規避。無論哪種理解,傳遞給二級市場投資者的信號都談不上正面。
一家連核心創始人都選擇提前離場的公司,要說服資本市場相信它能管理好三千多家加盟店的長期利益,本身就需要額外的說服成本。
*題圖及文中配圖來源於網絡。