9月8日,倫敦金屬交易所三個月期銅一度觸及14617美元/噸,把前一日剛寫下的歷史紀錄又推高一層。
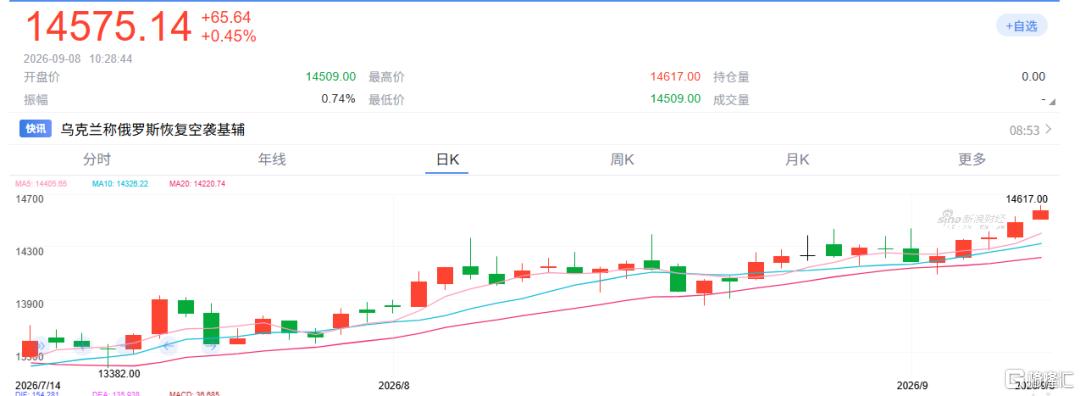
(倫銅價格;新浪財經)
國際銅價年內累計上漲約17%,過去12個月漲幅達47%。滬銅主力同步走強,報110860元/噸,站上11萬元關口。
外盤創新高,A股銅產業鏈開盤集體衝高。精藝股份、北方銅業先後漲停,電工合金一度升逾13%,江西銅業漲逾5%,雲南銅業、西部礦業、銅陵有色、洛陽鉬業等跟漲,港股江西銅業股份同步走高。
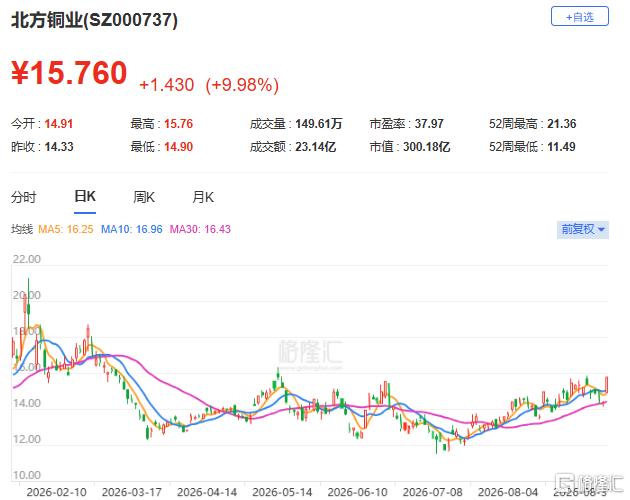
(北方銅業股價走勢;格隆匯)
這輪行情最直接的推力,是美國對精煉銅的關稅預期。
市場押注華盛頓將把精煉銅納入加徵關稅範圍,美國商務部的關稅建議遞交白宮約兩個月,至今沒有下文,交易商搶先行動,把銅一船船運往美國。
上半年美國進口約88.5萬噸銅,7月單月流入約20萬噸,為2014年以來最大單月規模,COMEX銅庫存堆到創紀錄的67.5萬噸。
銅被搬進美國倉庫,紐約與倫敦的價差長期高掛,套利資金推動LME庫存逐層下降,美國以外市場的現貨供應跟着收緊。
全球庫存總量沒變,變的是分佈,分佈一變,倫敦市場的定價就缺了緩衝。
價格高位的另一根支柱在礦山。
全球最大產銅國智利8月銅出口額46.2億美元,按月下降14%,按年降3.2%,創2025年7月以來最低單月,極端天氣與礦山生產受阻拖累發運,Antofagasta、Lundin等礦企相繼下調產量指引。
智利貢獻全球礦山銅產量約四分之一,這一環鬆動,放大了市場的短缺想象。
更長的約束來自礦端本身,智利銅業委員會預計,2026年全球銅礦產量增幅僅0.2%,老礦山品位下滑、新項目投產緩慢,礦端缺口短時間填不上。
需求側同樣站在多頭一邊。
AI數據中心與電網改造把用銅量推上新台階,按行業測算,2026年全球數據中心用銅約74萬噸,2028年有望增至130萬噸,新能源車單輛用銅量約為燃油車的六倍。
價格因此跑得比預期快,高盛此前預計2026年四季度銅均價11200美元/噸,德意志銀行給出的全年均價預測為12125美元/噸,現價已明顯越過這兩組數字。
銅價創新高,A股銅產業鏈今天一片普漲。
漲停的精藝股份是銅加工企業,北方銅業則是礦端資源股,前者受益產品提價與庫存收益,後者直接喫到銅價上漲的利潤彈性。
需要注意的是,這輪上漲主要由關稅引發的金屬跨市場轉移驅動,終端需求能否同步跟上是關鍵,庫存搬家推起來的價格,與真實需求拉動的價格,含金量並不相同。
光大期貨在最新研判中表示,銅價預計維持高位偏強震盪,礦端緊缺與國內超低庫存託底,宏觀加息預期與高價抑制需求制約上行空間,9月聯儲局議息會議前的情緒波動值得留意。
銅價的歷史新高,一半靠關稅預期與庫存搬家撐着,一半靠礦端缺口墊着,後一半的分量,決定這輪行情能站多久。