相較於去年,本輪金融機構注資呈現出「額度縮減」與「節奏後置」的特徵。規模上,注資特別國債額度由2025年的5000億元降至3000億元;節奏上,去年6月中下旬即高效完成了對相關金融機構的注資工作,而今年直至9月6日才正式官宣,整體落地時點較去年有所滯後。
注資時點的階段性延後,或更多源於今年多元化注資方案設計的複雜性與跨部門協調成本。回顧去年,注資特別國債的推進如期順暢:3月底公布發行安排,4至6月完成實際發行募資,6月隨即完成注資。反觀今年,儘管4月公布的全年國債發行安排中曾提出擬於5至6月發行注資特別國債,但在後續二、三季度單獨的國債發行計劃中,並未對該事項作出實質性部署,導致當前注資特別國債仍暫未發行。
這一現象背後的客觀邏輯或在於,不同於去年單一面向四大行的注資,今年注資對象的範圍顯著拓寬,且跨部門資金主體(菸草系統)的參與度提升。這種底層結構的創新與變化,在客觀上拉長了方案的前期協調、論證與審批周期。
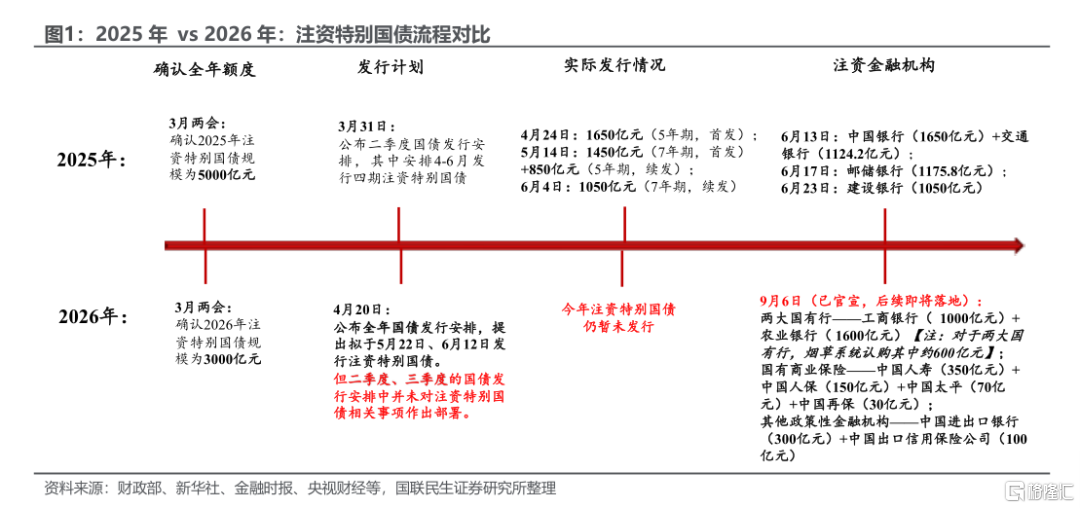
從注資明細來看,今年的資金投向打破了單一的國有大行範疇,呈現出對象擴容與結構深化的兩大邊際變化。2025年,財政主導的注資資金全部集中於四大國有行,而今年官宣的注資體系則實現了顯著的結構性拓寬:
對象擴容:補齊六大行拼圖,保險機構與政策性金融機構入列。在國有大行層面,本次獲注資的工商銀行與農業銀行,恰好填補了去年六大國有行中尚未注資的空白,實現了財政部對國有大行資本補充的全覆蓋。
此外,今年新增對國有商業保險公司(中國人壽、中國人保、中國太平、中國再保)以及其他政策性金融機構(中國進出口銀行、中國出口信用保險公司)進行注資。這標誌着宏觀政策正着力夯實非銀及政策性機構的資本實力,以更好發揮保險資金作為中長期資金「壓艙石」的功能,並強化政策性金融對實體經濟的支持力度。
結構深化:跨系統出資進一步彌補了國債額度與實際注資間的資金缺口。值得注意的是,今年兩會確認的注資特別國債規模為3000億元,但本次官宣的注資總額合計達3600億元。這增量的600億元源自注資形式的創新——菸草系統直接參與認購,分別為工商銀行與農業銀行各注入300億元資金。
「國債資金+特定系統出資」的組合,不僅在不額外增加特別國債發行額度的前提下填平了資金缺口,也反映出財政與特定國有資本協同發力,以更加靈活、務實的方式補充核心金融機構資本金的宏觀統籌思路。
風險提示:未來政策不及預期;國內經濟形勢變化超預期;出口變動超預期。
注:本文為國聯民生證券2026年9月6日研究報告《政策動態追蹤系列:今年特別國債注資有何新意?》,分析師:陶川S0590525110006、鍾渝梅S0590525110008