文|市值財經
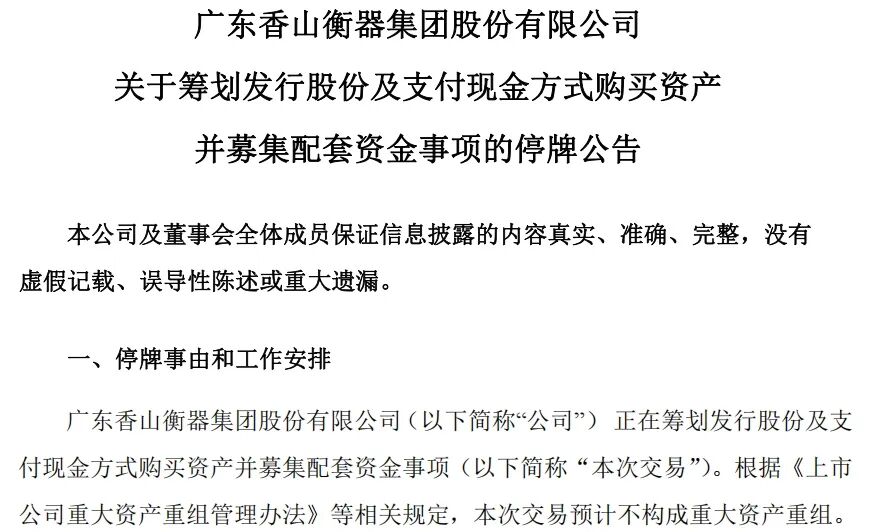
2026年8月31日,香山股份發布的停牌公告引發市場關注,這家以體重秤產品起家、後來跨界佈局汽車零部件領域的上市公司,再次開啓了跨界轉型,而這次佈局方向為AI算力。
公告發布前,公司股價在8月份大幅上漲近40%,同時,公司半年報數據顯示,2026年上半年公司實現營業收入24.02億元,按年下降18.23%;歸母淨利潤虧損1229.9萬元,上年同期為盈利5297.84萬元,按年下降123.22%。
一邊是資本市場熱度上揚,一邊是業績大幅下滑。從衡器產品到汽車零部件,再由汽車零部件轉向AI算力領域,上市不足十年的香山股份正開啓第三次業務轉型。
這一步棋究竟是戰略突圍,還是主業滑坡之後再換個題材繼續講故事?
PART 01
六年跨界營收翻了七倍,利潤卻走出一條下坡路
我們先看一下香山股份的業績情況。
2026年8月25日,香山股份發布半年度業績報告,報告期內公司實現營業收入24.02億元,按年下降18.23%;歸母淨利潤虧損1229.9萬元,按年大幅下滑123.22%。
2025年同期公司歸母淨利潤為盈利5297.84萬元,2026年上半年業績直接由盈轉虧;扣除非經常性損益後的淨利潤虧損額已超過2000萬元。
從歷史業績來看,業績下滑並不是突發的。
2025年全年,香山股份實現營業收入60.3億元,按年僅微增2.17%;歸母淨利潤9493.15萬元,按年下降38.86%。公司營收增長已陷入停滯,利潤規模早已持續收縮,增收不增利的問題已持續一年多了。
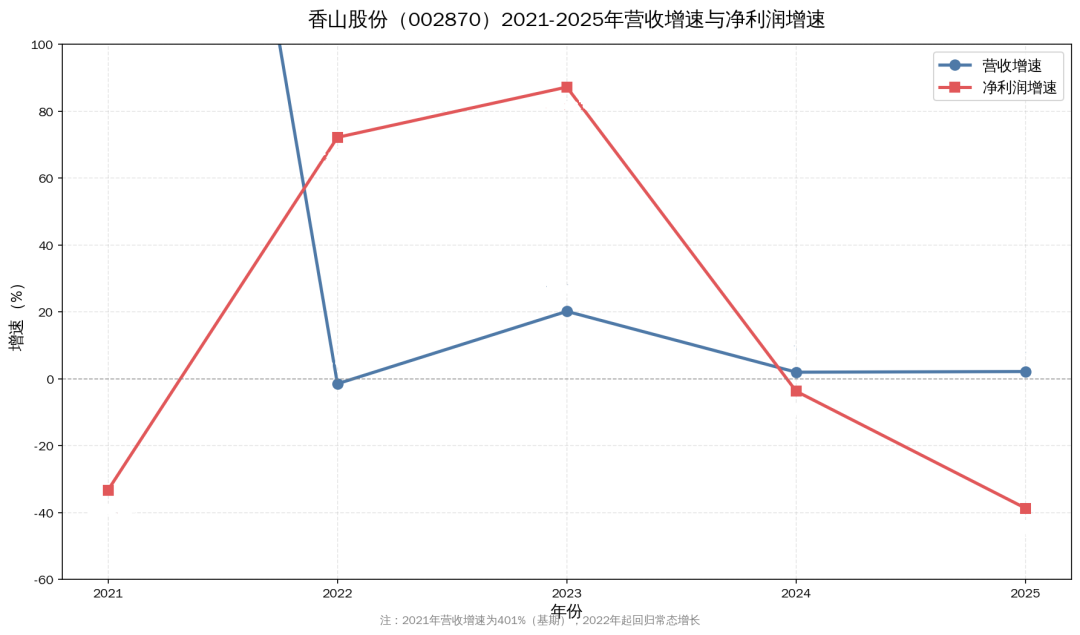
時間再往前看,香山股份完成均勝群英收購後,2021年因並錶帶來的401%營收增速屬於一次性增長,此後增速逐步回落,2022年-1.5%、2023年20.2%、2024年1.97%、2025年2.17%,到了2026年上半年,營收增速更是降至-18.23%。
圖源:市值財經
對於利潤下滑問題,公司給出的解釋是,國內乘用車市場進入需求調整階段,行業價格競爭持續,整車企業向上遊零部件傳導成本壓力,豪華車板塊需求下行,疊加匯率波動影響。
香山股份跨界汽車零部件六年,營收大幅度增長,但盈利能力不僅沒有提升,反而在持續惡化。據公司2025年財報,2025年淨利率為2.24%,較上年同期下降1.78個百分點,2026年上半年公司淨利率甚至降到了-0.59%。
如果看扣非淨利潤,2025年只有5275萬元,不到歸母淨利潤的60%,說明公司利潤裏有相當一部分靠政府補助和投資收益撐着。
也就是說,汽車業務的增長紅利已經沒了,不僅沒有新的增量,而且存量也在收縮。
PART 02
從秤到AI,一場停不下來的跨界接力
要理解香山股份為什麼在不斷地跨界,為什麼這次是AI,需要先弄明白這家公司是怎麼一步步走到今天的。
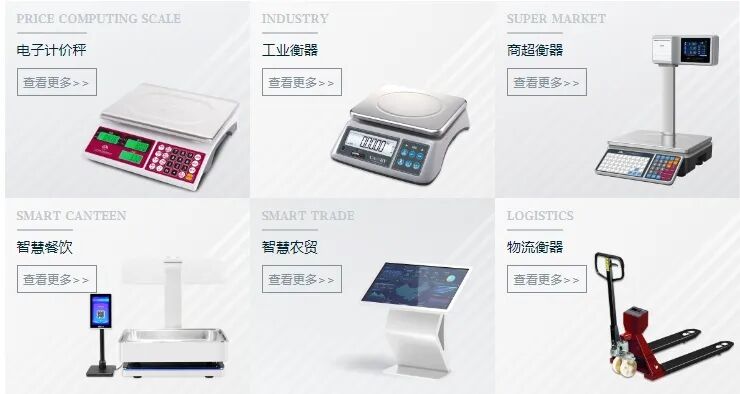
據公司官網公開信息,香山股份成立於1975年,最初的主營業務為家用衡器,產品涵蓋體重秤、灶底1秤、健康秤等,是國內衡器行業的龍頭企業之一。
但家用衡器市場存在增長天花板偏低、行業競爭激烈、利潤空間有限的問題。所以,2020年香山股份收購均勝電子旗下均勝群英51%股權,實現從衡器業務到汽車零部件的跨界轉型,並在2025年出售了傳統的衡器業務。
圖源:公司網站
這次收購推動了公司業務徹底轉型。均勝群英主營業務為汽車智能座艙部件與新能源充配電系統,客戶群體覆蓋奔馳、寶馬等多家豪華車企。
完成收購後,汽車業務很快成為公司營收的核心支柱,香山股份成功從衡器製造企業轉型為汽車零部件供應商,營收規模實現快速增長,從2020年的不足10億元增長至2025年的超過60億元。
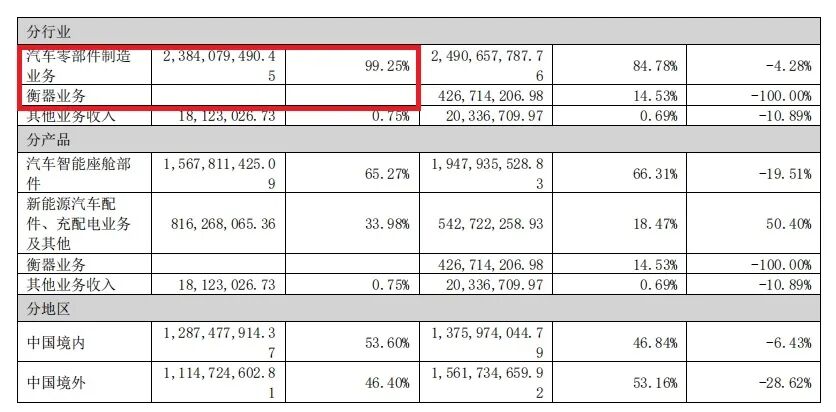
截至2026年上半年,汽車相關業務佔公司總營收的比重已超過99%,但隨着行業周期轉向下行,盈利能力的問題開始顯現。
從公司毛利率走勢來看,2024年香山股份銷售毛利率為24.17%,2025年回落至22.97%,2026年上半年進一步下滑至20.8%,短短兩年間毛利率累計下降3.37個百分點。
原有衡器業務已於2025年完成剝離,而作為新主業的汽車業務盈利能力持續下滑,因此尋找能夠打開全新增長空間的新業務,已成為香山股份的首要任務。而目前,AI算力就是資本市場上最受追捧、故事空間最大的一個選項。
圖源:公司上半年財報
這個時候,AI算力公司武珞智慧,就進入了公司的選項。
公司官網信息介紹,武珞智慧2021年9月成立,註冊資本1600萬元,核心業務橫跨AI算力設備、熱管理產品、行業智能體應用三大板塊。
但其最受關注的身份為沐曦的行業總代理。沐曦是國內GPU賽道的核心企業,已於2025年12月成功登陸上交所科創板,目前正推進A+H雙上市。
從財務數據來看,武珞智慧增長勢頭迅猛,2024年公司營業收入僅294.33萬元,淨利潤虧損231.73萬元。
2025年,公司營業收入增長至3665.98萬元,實現淨利潤1907.26萬元,成功扭虧為盈。到了2026年上半年,營業收入進一步增長至近3億元。
PART 03
虧着錢搞收購,香山股份的底氣從哪來?
收購公告發布前一個月,即7月末,公司剛完成總額6.45億元的定向增發,本次定增由控股股東均勝電子全額認購,發行價格為31.2元/股。
定增完成後,公司股價快速上行,8月單月漲幅達38.74%,停牌前最後一個交易日,公司股價收於53元/股。
本次定增名義用途為補充流動資金,而在定增完成僅一個月後,公司即發布收購AI資產的公告,該時間節點不免引發市場聯想,這次定增募集資金是否預先為本次收購籌備?
圖源:公司公告
此外,香山股份自身業績正在惡化,上半年虧損1229萬元,全年能否實現扭虧,目前仍未可知。
本次收購武珞智慧事項中,無論最終定價如何,香山股份都需支付大額現金。對於一家啱啱由盈轉虧的企業而言,任何一筆大額現金支出都將構成切實的財務壓力。
值得關注的還有武珞智慧的商業模式。其核心身份為沐曦總代理,本質屬於中間商,從沐曦採購GPU芯片,組裝為算力服務器後銷售給下游客戶,盈利來源為差價與服務費。
這種模式的問題在於,芯片供應掌握在沐曦手中,組裝環節無特殊技術要求、市場參與門檻低,總代理身份存在隨時被收回的可能性,企業本身基本不具備核心技術。客戶集中度又高,下游需求有變化,業績就會有波動。
除此之外,公司資產負債率達75%,說白了就是運營高度依賴槓桿,資金鍊十分脆弱。
更耐人尋味的是,武珞智慧的第一大股東是瑞晟智能,這家公司2025年10月才投資入股,成為第一大股東,不到一年時間就準備全部出售給香山股份,行業最熱的時候,瑞晟智能為什麼急着出手?是對未來沒信心,還是香山股份給的價格實在太高,高到讓人沒法拒絕?
總的來說,這已經是香山股份上市以來的第二次大轉向,從衡器到汽車零部件,再從汽車零部件轉向AI算力。每一次轉向,都伴隨着資本追捧和市場期待。2020年的轉型成功了,2026年的這一次呢?
香山股份的故事,在A股其實並不罕見。傳統行業遇到增長天花板,就跨界併購熱門賽道,講一個新故事,拉一波股價,等故事講完、業績下滑了,再重新找下一個話題。
這一次AI算力的風口確實很熱,但風口上飛起來的,可不都是鷹。