智通財經APP獲悉,根據CINNO Research統計數據顯示,2026年上半年全球市場AMOLED智能手機面板出貨量約4.3億片,按年增長3.8%,整體表現優於預期。儘管智能手機終端市場面臨需求疲軟的壓力,但蘋果與三星等頭部品牌憑藉穩固的供應鏈優勢與較強的盈利韌性,維持了穩定的採購節奏,成為拉動出貨增長的重要支撐。與此同時,面對後續市場的不確定性,部分國產面板廠商為維持產線稼動率並規避潛在的成本上漲風險,主動將部分未來需求前置釋放,進一步推高了上半年的出貨量。此外,在消費意願趨於保守、新機換機周期延長的背景下,手機維修市場的需求顯著提升,為整體出貨提供了額外增量。
數據來源:CINNO Quarterly Mobile Phone Panel Value Chain Report
分地區來看,2026年上半年全球AMOLED智能手機面板市場中國廠商出貨量份額佔比50.5%,雖然按年下降1.1個百分點,但仍維持在五成以上水平;韓國地區份額佔比49.5%。
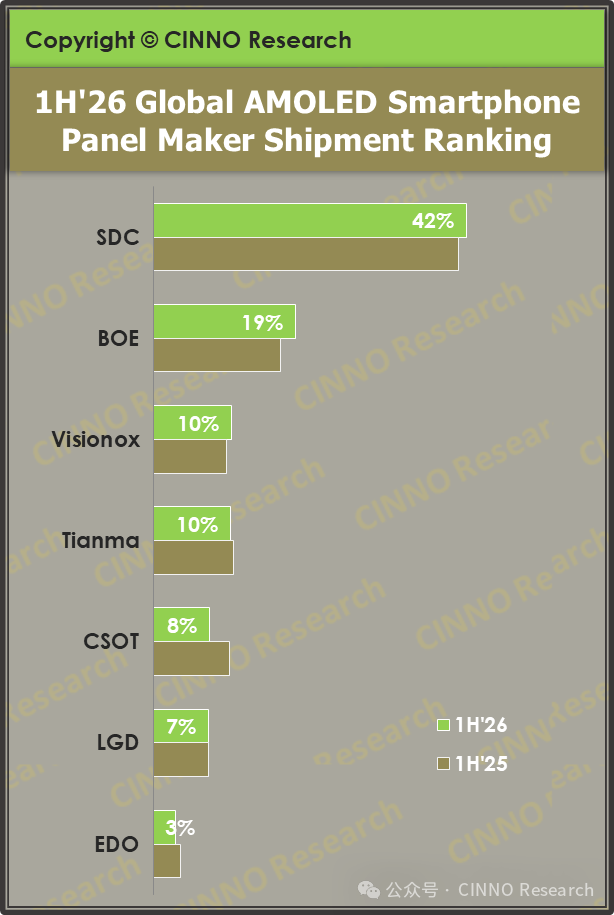
從市場格局來看,2026年上半年全球AMOLED智能手機面板市場三星顯示(SDC)出貨量按年增長6.5%,市場份額由去年同期的40.9%增至42.0%,按年上升1.1個百分點,在其主力客戶蘋果和及三星手機品牌的銷量增長中獲得了紅利;京東方(BOE)出貨量按年增長16.0%,以19.1%的市場份額穩居全球第二,國內第一,份額按年上升2.0個百分點,出貨量及份額均按年增長最大,主要得益於其作為多家主流國產品牌旗艦機型主力供應商的深度綁定;維信諾(Visionox)出貨量按年增長9.7%,市場份額10.4%,按年上升0.6個百分點,主要得益於其獨特的技術優勢與優化的客戶策略;天馬(Tianma)出貨量按年增長0.1%,市場份額10.4%,按年下降0.4個百分點,主要受上游存儲芯片漲價衝擊,中端市場承壓顯著導致其面板需求減弱。
數據來源:CINNO Quarterly Mobile Phone Panel Value Chain Report
分季度來看,2026年第二季度全球市場AMOLED智能手機面板出貨量約2.2億片,按年增長8.4%,按月增長7.7%,呈現按年、按月雙增長態勢。主要得益於終端廠商採購節奏的調整:一季度,受存儲芯片等成本上漲影響,部分主流品牌主動收緊採購以控制庫存水位;進入二季度,隨着庫存迴歸健康區間,部分面板廠為保障產線稼動率,與品牌方協商將部分下半年的採購需求前置釋放,疊加終端備貨意願回升,直接推動了出貨量的顯著回升。但需求前置也意味着部分第三季度訂單被提前消化,預計Q3面板出貨量將面臨一定的按月回調壓力。
分地區來看,2026年第二季度全球AMOLED智能手機面板市場韓國地區份額佔比49.3%,按年上升1.9個百分點,按月下滑0.4個百分點;國內廠商出貨份額佔比50.7%,份額穩定在五成以上。
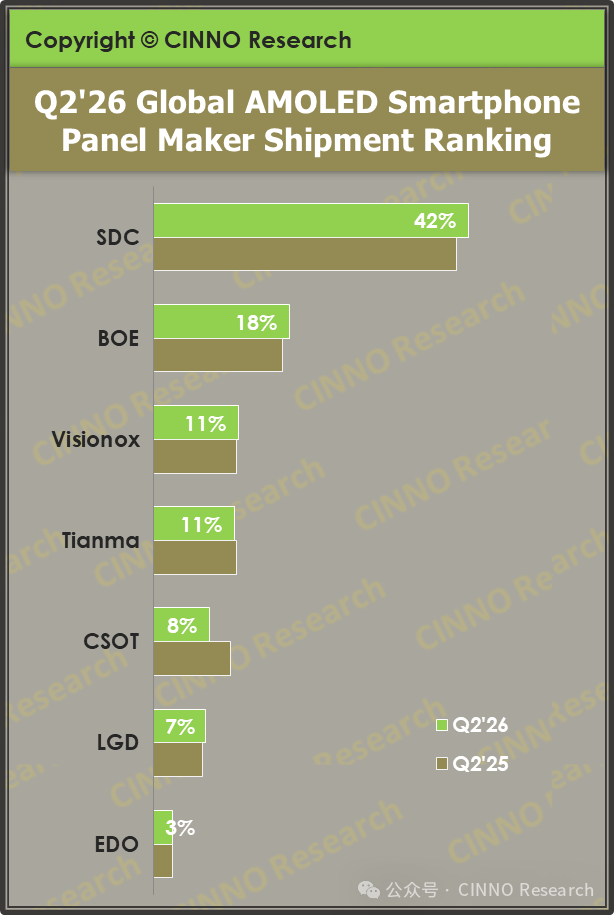
從市場格局來看,2026年第二季度,三星顯示(SDC)AMOLED智能手機面板出貨量按年增長12.6%,按月增長9.3%,市場份額42.3%,按年上升1.6個百分點,這主要得益於二季度蘋果和三星品牌訂單的強勢拉動;京東方(BOE)出貨量按年增長14.4%,按月下降1.9%,市場份額18.3%,按年上升1.0個百分點,在終端需求承壓的背景下京東方仍保持較好增長韌性;維信諾(Visionox)出貨量按年增長10.3%,按月大幅增長 30.6%,市場份額11.4%,按年上升0.2個百分點,維信諾憑藉高性價比與快速響應能力在中高端市場部分機型上從二供上升為主供;天馬(Tianma)AMOLED智能手機面板出貨量按年增長5.9%,按月增長17.6%,市場份額10.9%,按年下滑0.3個百分點。