炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:圖靈
2026年上半年,A股市場成交額創歷史新高,債市走出震盪偏強的慢牛格局。從行業母公司數據看,上半年證券行業營業收入按年增長32%,淨利潤按年增長23%。
上市券商的表現更勝一籌。2026年上半年,44家A股純證券業務券商合計實現營業收入3752.15億元,按年增長44.39%;合計實現歸母淨利潤1634.34億元,按年增長48.86%。
44家券商中,中信證券2026H1的營收、淨利潤最高;太平洋的營收、淨利潤最低;招商證券的營收增速最高,為108.19 %,紅塔證券營收降幅最大,為14%;天風證券(維權)淨利潤增速最高,為549.03%,紅塔證券淨利潤降幅最大,為23.93%。44家券商中,只有長城證券、紅塔證券的營收是負增長,只有紅塔證券、華林證券淨利潤是負增長。
紅塔證券自營收入佔比最高卻跑輸行業
具體到自營業務,44家券商2026H1自營業務收入(按照「自營業務收入=投資淨收益+公允價值變動淨收益-對聯營企業和合營企業的投資收益」的公式計算,下同)合計1700.5億元,按年增長49.28%,佔營業收入的比例為45.32%,是最大的收入來源,即業績最大「勝負手」。中信證券的自營收入最高,國盛證券最低(如果不算國盛證券,華林證券最低);招商證券收入增速最高,國盛證券的收入增速最低(如果不算國盛證券,華林證券最低)。紅塔證券自營收入佔比最高,中銀證券佔比最低。
 來源:wind
從投資收益率(按照「自營業務投資收益率=自營業務收入/(期初金融投資+期末金融投資)/2」的公式計算,下同)角度分析,長江證券2026年上半年投資收益率最高,國盛證券投資收益率最低(如果不算國盛證券,中銀證券最低)。
從權益、固收細分科目看,首創證券2026年上半年自營權益類證券及證券衍生品/淨資本的比例最高,國海證券最低;申萬宏源自營固定收益類證券/淨資本比例最高,太平洋最低。國金證券固收類/權益類證券比例最高,華林證券最低。
值得關注的是紅塔證券,其自營收入雖然占上半年總營收的比值最高,但自營業務收入卻是下降趨勢,整體營收也是下降趨勢,營收、淨利潤降幅在44家上市券商中皆是最大的,嚴重跑輸行業。
2026年上半年,紅塔證券實現營業收入10.23億元,按年下降14.00%;歸屬於上市公司股東的淨利潤5.1億元,按年下降23.93%。
其中,自營業務收入6.94億元,佔總營收的比值為67.87%,在44家券商中最高。(注:半年報披露口徑為:2026年上半年自營投資業務收入7.38億元,佔總收入的72.1%,按年下降23.5%)
具體來看自營業務的「盈虧賬」, 紅塔證券2026年上半年投資收益達9.95億元,按年增長42.78%,但公允價值變動收益為-3.01億元,而去年同期為1.79億元。
為何紅塔證券在上半年權益市場結構性牛市、股基成交量創歷史新高的背景下,在44家上市券商中自營業務收入佔比最高的「有利」情況下,自營收入大降23%?半年報並沒有披露具體原因。
從半年報的表述看,紅塔證券自營收入逆勢下滑可能與投資策略、資產配置有關。公司表示,「股票自營投資業務報告期內,適度增加對優質紅利資產及戰略新興領域核心資產的配置,靈活運用擇時操作以及精細化的倉位管理工具持續優化和升級整體持倉結構。」
2026年上半年,A股市場呈現結構性行情特徵,主要指數升跌分化,科創50以64.25%的漲幅領升,北證50則下跌13.14%;上證指數小幅上漲3.16%,深證成指上漲19.82%,創業板指上漲35.58%。2026 年上半年,債券市場利率中樞下移,收益率曲線總體呈現陡峭化,在流動性寬鬆、債券供給略有收縮的雙重影響下,走出震盪偏強的慢牛格局。
如果紅塔證券自營持倉沒有踩對節奏,沒有抓住結構性行情,收入下降並不足為奇。
營收、淨利潤降幅皆最大 嚴重跑輸行業誰來負責?
2026年上半年,紅塔證券營業收入按年下降14%;歸母淨利潤按年下降23.93%,營收、淨利潤增速在44家上市券商中皆最低,也就是降幅最大。
在行情樂觀、成交火熱的上半年,紅塔證券營收、淨利潤竟然都出現下降,這在44家上市券商中是「獨一份」,嚴重跑輸行業32%的營收增速、23%的淨利潤增速,更是跑輸上市券商平均水平。
紅塔證券上半年營收、淨利潤降幅皆最大,嚴重跑輸行業的重要原因是自營收入佔比過高卻出現收入下降,可謂依賴行情卻跑輸行情。
據半年報披露的分部信息,紅塔證券上半年的自營收入佔總營收的比值高達72.1%,加上財富管理業務收入,兩項業務佔總營收的比例接近100%,「靠行情喫飯」特徵明顯,業務「偏科」嚴重。
紅塔證券這種「看天喫飯」的業務模式使公司難以具備穿越周期的能力。2025年行情適配,業績大漲;2026年結構輪動劇烈,業績立刻掉隊。
那紅塔證券上半年嚴重跑輸行業的業績,誰來負責?紅塔證券的核心管理層由兩位關鍵人物構成:董事長景峯、總裁沈春暉。
值得關注的是,沈春暉具有保代資格。在2021年6月起擔任紅塔證券董事、總裁後,紅塔證券的投行業務不溫不火,業務結構「靠行情喫飯」特徵沒有明顯改善。
投行收入大降70% 淨收入及佔比皆最低
2026年上半年,紅塔證券投行業務手續費淨收入僅有509.83萬元,按年大降70.34%;資產管理業務手續費淨收入419.29萬元,按年下降28.07%。
紅塔證券管理層在半年報中多次強調「差異化、特色化的發展道路」,但從實際業務結構來看,收入還是過度集中於自營業務。
紅塔證券的投行收入、資管收入不僅幾乎可以忽略不計,難以給公司帶來特色化、差異化競爭優勢,並且投行業務還遭監管。
2026年7月,因質控現場覈查不到位、保薦工作報告披露不充分、底稿驗收把關不嚴等問題,證監會對紅塔證券出具警示函。
在全面註冊制下,監管對投行執業質量的要求只會越來越高,紅塔證券如果不能儘快完善投行業務的內控體系,未來面臨的合規風險可能會更大。
值得一提的是,在44家上市券商中,紅塔證券上半年投行淨收入(0.05億元)最低;佔總營收的比例為0.5%,也是最低。
經紀業務手續費淨收入及增速最低
2026年上半年,A股交投熱情高漲,根據Choice數據,上半年A股總成交金額317.56萬億元,遠超2025年同期的162.68萬億元,刷新了半年度歷史紀錄。
據wind數據統計,44家上市券商上半年合計實現經紀業務手續費淨收入1038.2億元,按年增長53.38%。44家上市券商中,國泰海通經紀業務手續費淨收入最高,為99.42億元;紅塔證券最低,為1.42億元。西部證券增速最快,為84.43%;紅塔證券增速最低,為25.79%。
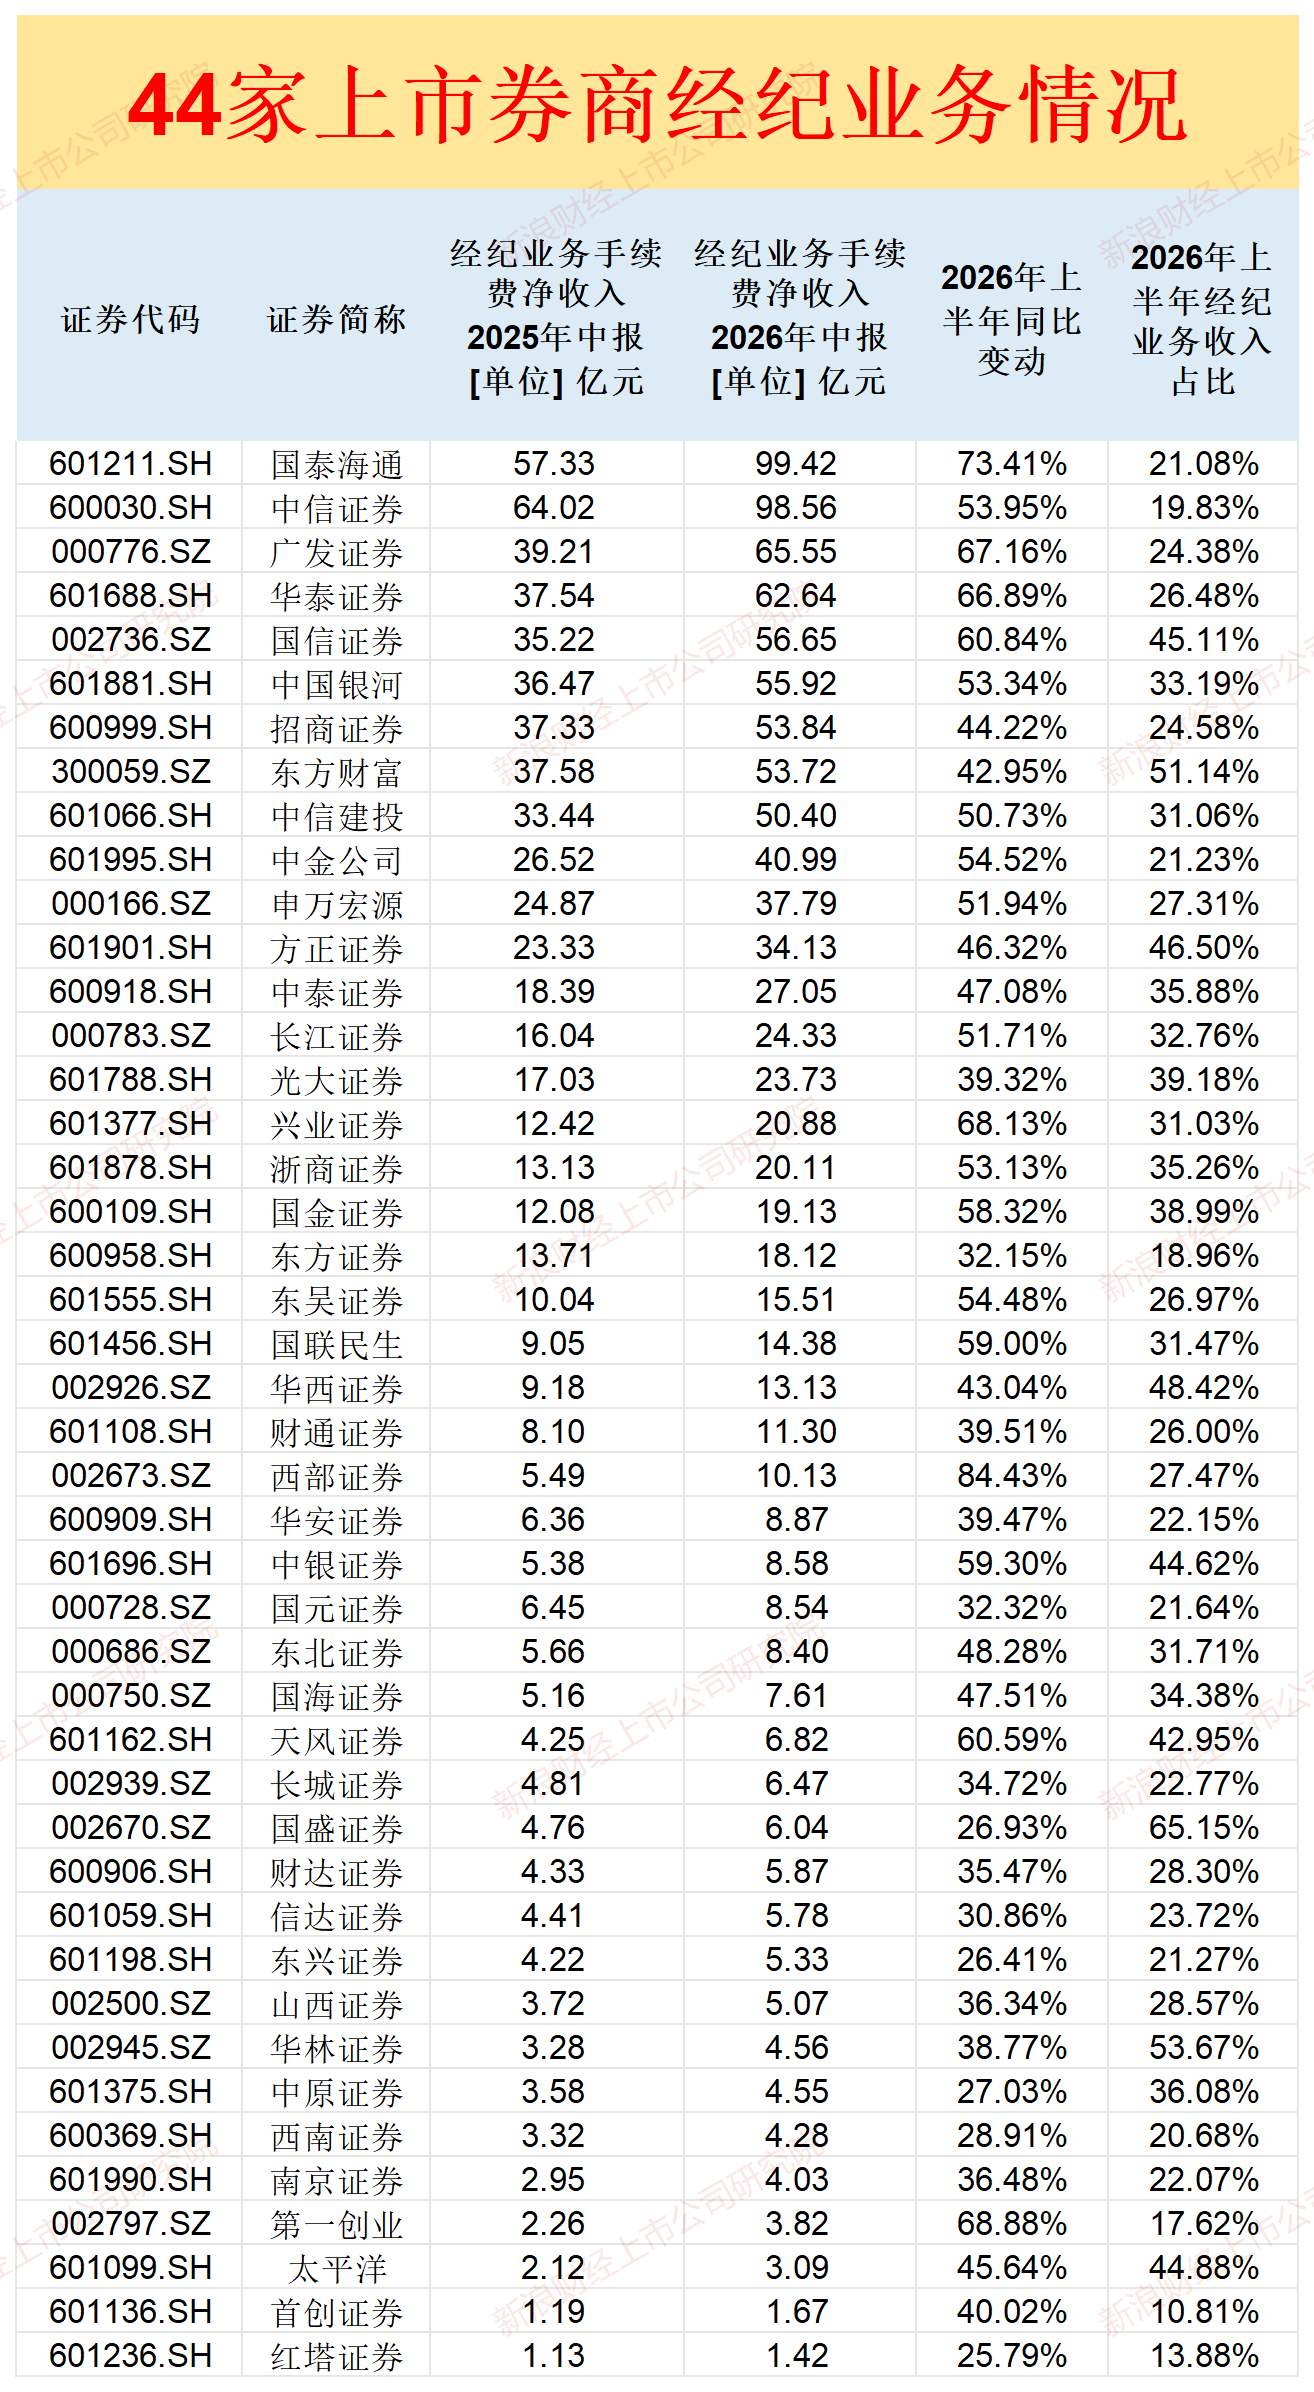 來源:wind
從收入佔比看,國盛證券上半年經紀業務手續費淨收入佔總營收的比值最高,為65.15%;首創證券佔比最低,僅10.81%。
紅塔證券不僅自營收入在大好行情下下降,經紀業務收入增速也不高,收入規模墊底。紅塔證券的業績儘管依賴β,但越來越難跑贏市場。加之投行收入、資管收入較少,未來該何去何從?