炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:圖靈
2026年上半年,A股市場成交額創歷史新高,債市走出震盪偏強的慢牛格局。從行業母公司數據看,上半年證券行業營業收入按年增長32%,淨利潤按年增長23%。
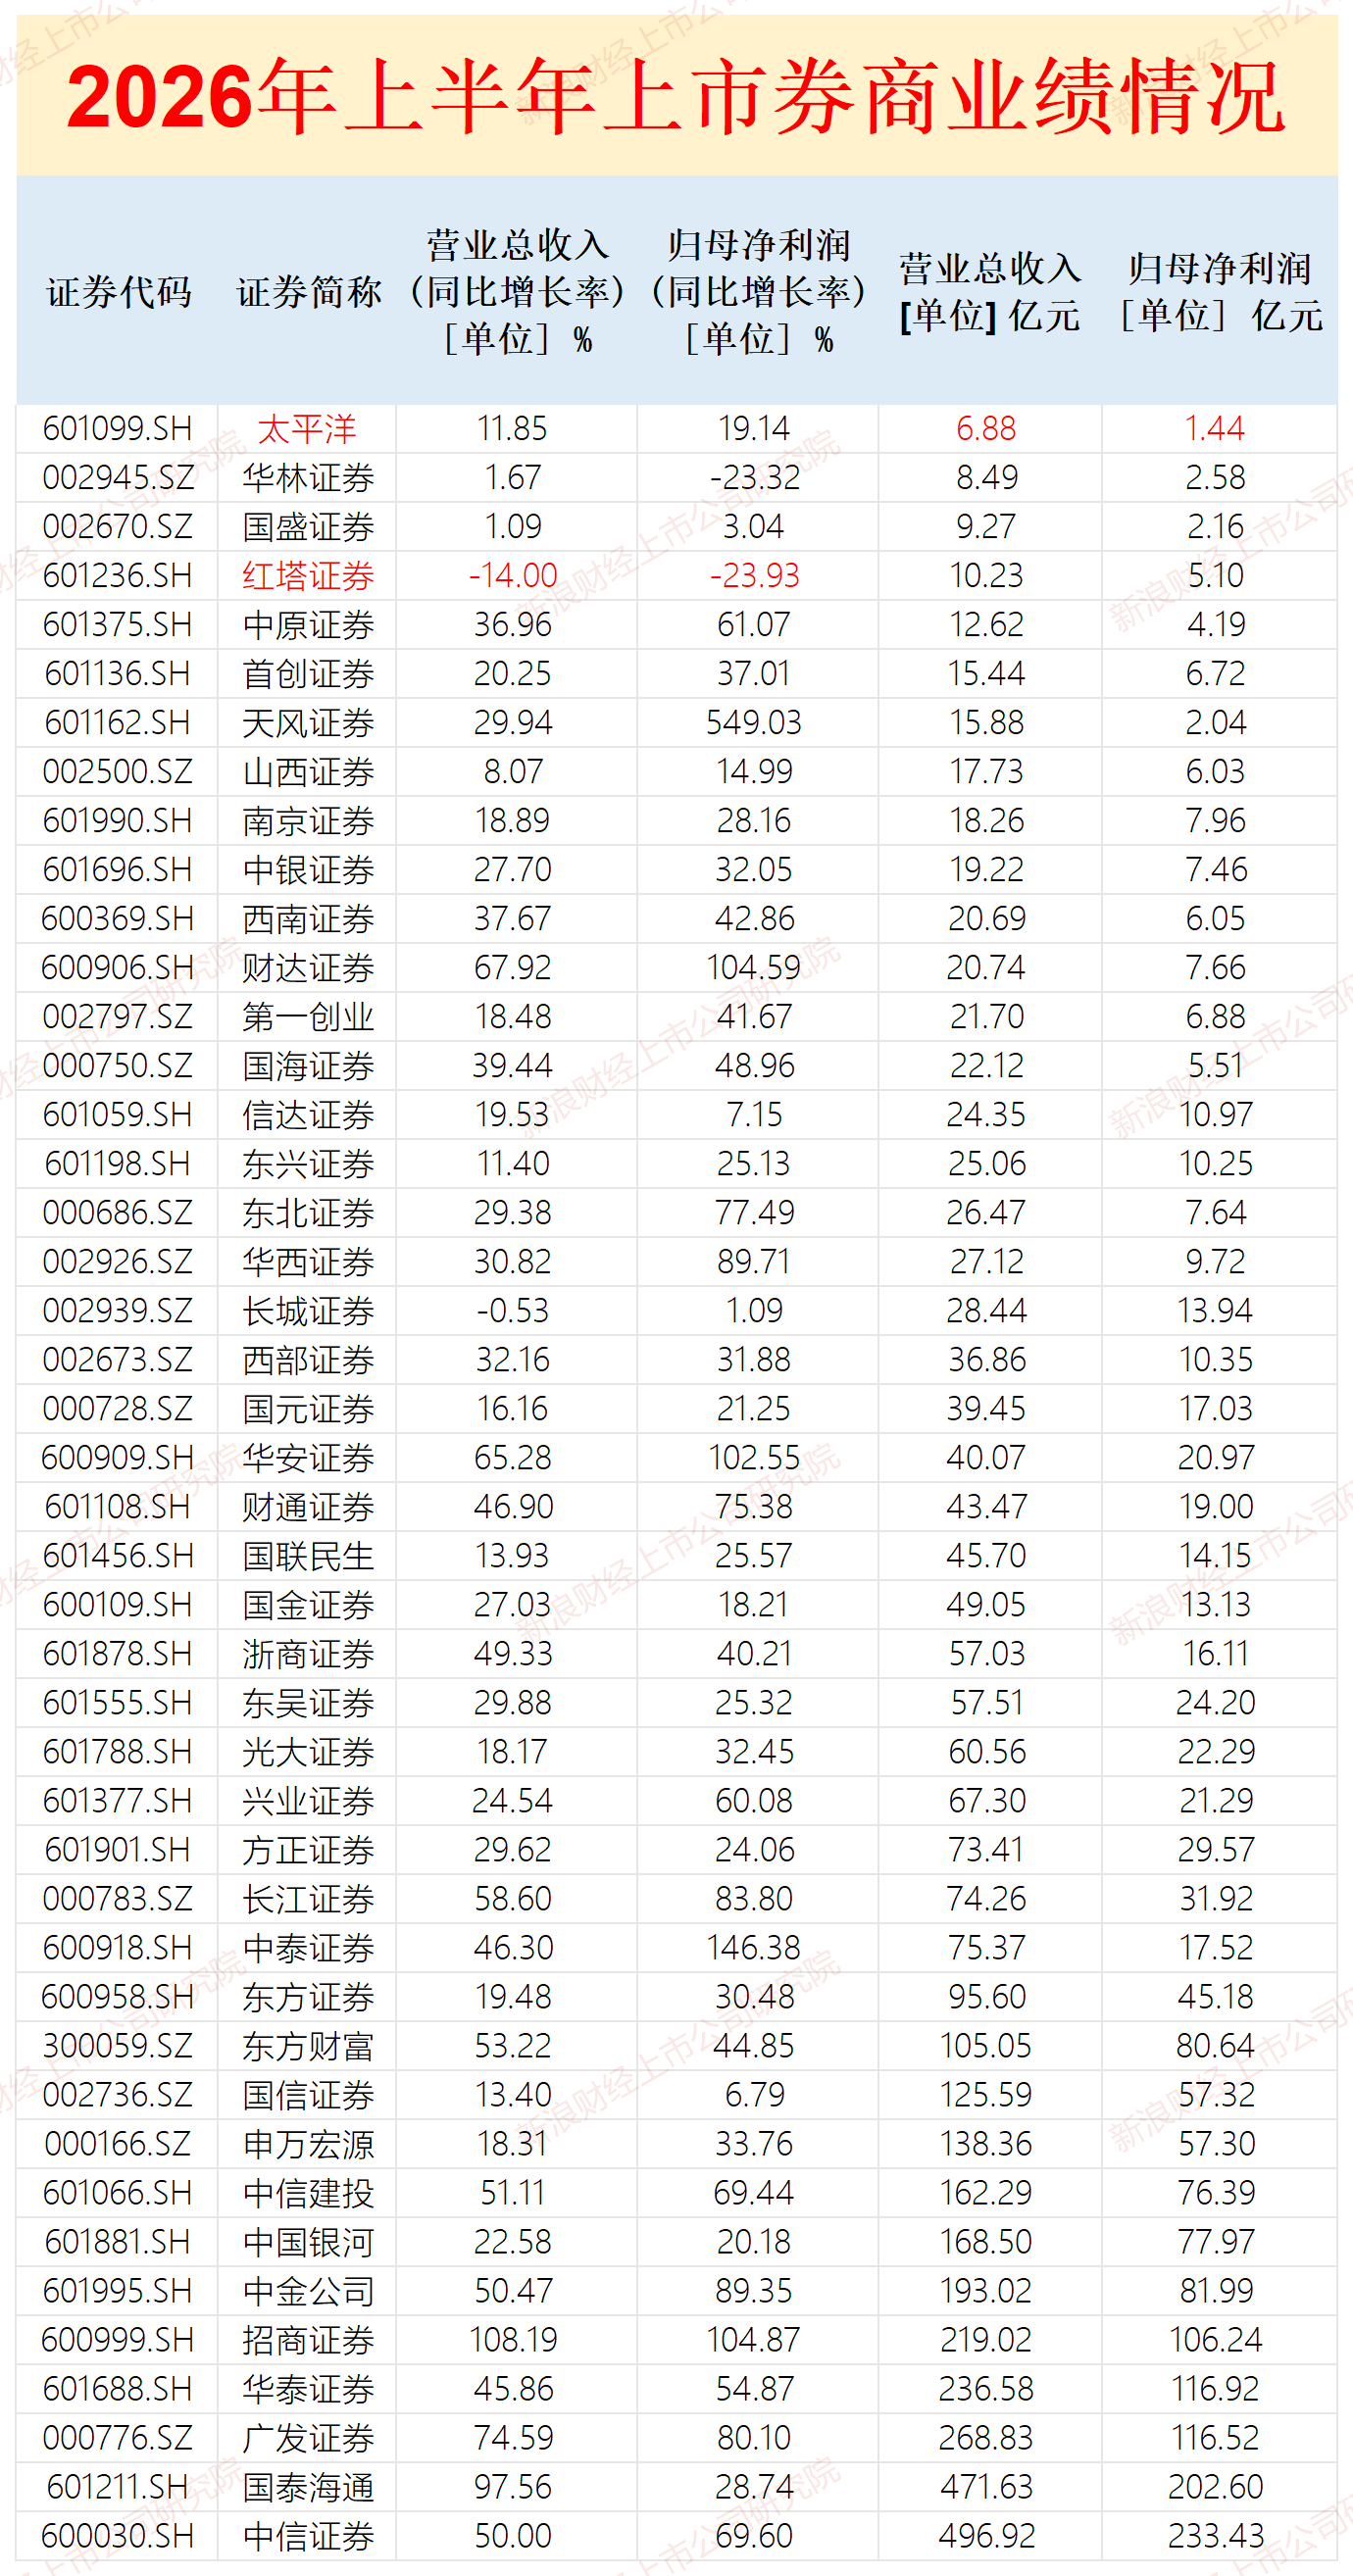
上市券商的表現更勝一籌。2026年上半年,44家A股純證券業務券商合計實現營業收入3752.15億元,按年增長44.39%;合計實現歸母淨利潤1634.34億元,按年增長48.86%。
44家券商中,中信證券2026H1的營收、淨利潤最高;太平洋的營收、淨利潤最低;招商證券的營收增速最高,為108.19 %,紅塔證券營收降幅最大,為14%;天風證券(維權)淨利潤增速最高,為549.03%,紅塔證券淨利潤降幅最大,為23.93%。44家券商中,只有長城證券、紅塔證券的營收是負增長,只有紅塔證券、華林證券淨利潤是負增長。
太平洋自營固定收益類證券/淨資本比值最低
具體到自營業務,44家券商2026H1自營業務收入(按照「自營業務收入=投資淨收益+公允價值變動淨收益-對聯營企業和合營企業的投資收益」的公式計算,下同)合計1700.5億元,按年增長49.28%,佔營業收入的比例為45.32%,是最大的收入來源,即業績最大「勝負手」。中信證券的自營收入最高,國盛證券最低(如果不算國盛證券,華林證券最低);招商證券收入增速最高,國盛證券的收入增速最低(如果不算國盛證券,華林證券最低)。紅塔證券自營收入佔比最高,中銀證券佔比最低。
從投資收益率(按照「自營業務投資收益率=自營業務收入/(期初金融投資+期末金融投資)/2」的公式計算,下同)角度分析,長江證券2026年上半年投資收益率最高,國盛證券投資收益率最低(如果不算國盛證券,中銀證券最低)。
從權益、固收細分科目看,首創證券2026年上半年自營權益類證券及證券衍生品/淨資本的比例最高,國海證券最低;申萬宏源自營固定收益類證券/淨資本比例最高,太平洋最低。國金證券固收類/權益類證券比例最高,華林證券最低。
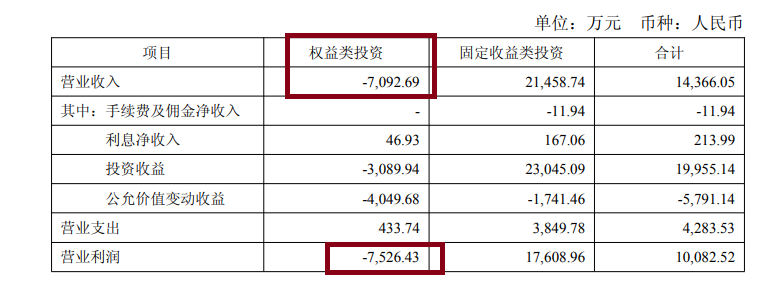
值得關注的是太平洋,儘管2026年上半年自營非權益類證券及其衍生品/淨資本比例(50.95%)在43家上市券商(東方財富無此數據)中最低,自營權益類證券及證券衍生品/淨資本排名倒數第三,自營業務規模整體偏低。即便如此,公司權益類投資收入還是為負值。
 來源:半年報
2026年上半年,太平洋證券投資業務整體實現營業收入1.44億元,較上年同期減少0.59億元,按年下降29.14%;實現營業利潤1.01億元,較上年同期減少 0.63億元。其中,權益類投資業務實現營業收入-7092.69 萬元,實現營業利潤-7526.43 萬元;固定收益類投資業務實現營業收入21458.74萬元,實現營業利潤17608.96萬元。
太平洋坦承:「報告期內,公司權益類投資業務動態調整倉位,但未能抓住市場主線,經營業績不佳。」
這個解釋恰恰暴露了問題本質。 2026年上半年,A股市場主線行情明確,大量券商通過精準佈局實現了自營收入的大幅增長。太平洋證券不僅沒抓住機會,反而出現鉅額虧損,投研能力或存在短板,或者投資策略有待改進。
投行利潤為負 資管業務收入漲規模跌
2026年上半年,太平洋投行業務實現營業收入3084.13 萬元,較上年同期減少498.13萬元,按年下降13.91%;實現營業利潤-1433.71萬元,較上年同期減少349.03萬元,利潤率為-46.49%。
太平洋投行業務不僅不賺錢,還在虧錢。
2026年上半年,太平洋資產管理業務實現營業收入0.45億元,按年增長49.86%,是增速最高的業務板塊。
然而,太平洋資管規模卻在萎縮。截至報告期末,公司資管規模合計124.91億元,較上年末減少9.36%。其中,單一(定向)產品管理規模下滑65.3%,資產證券化管理規模下滑16.49%。
「增收不增規模」,說明資管業務的收入增長更多來自業績報酬而非管理費規模的擴張,這種模式的可持續性待考。一旦市場轉弱,資管收入能否繼續增長存疑。
營收、淨利潤在上市券商中墊底
2026年上半年,太平洋證券實現營業收入6.88億元,按年增長11.85%;歸屬於母公司股東的淨利潤1.44億元,按年增長19.14%。
 來源:wind
在44家上市券商中,太平洋證券的營收和淨利潤均排名倒數第一,重要原因是業務結構的失衡與核心業務的競爭力缺失。
從收入構成看,公司六大主營業務中,證券經紀業務貢獻3.67億元(佔比53.3%),證券投資業務貢獻1.44億元(佔比20.9%),信用業務貢獻0.75億元(佔比10.9%),資產管理業務貢獻0.45億元(佔比6.5%),投資銀行業務僅貢獻0.31億元(佔比4.5%)。
公司營收中,證券經紀業務(53.3%)和證券投資業務(20.9%)合計佔比超過74%。這兩項業務都與市場行情高度相關,經紀業務依賴交易量,自營業務依賴投資收益。當市場向好時,公司能獲得增長;一旦市場轉弱,業績或將面臨雙殺。
而投行和資管收入規模較小,佔比較低,投行利潤還為負值。這種業務結構,註定了太平洋難以穿越市場周期。當頭部券商憑藉投行、資管等多元化業務實現非線性增長時,太平洋證券仍高度依賴佣金收入和市場行情。