過去的周末,財政部幹了一件大事。
9月6日,工商銀行、農業銀行、進出口銀行、中國出口信用保險公司、中國人壽、中國人保、中國太平、中國再保,8家中央金融企業同一天亮出增資方案,合計補充資本3600億元。
其中財政部掏3000億元——用的正是今年政府工作報告裏安排好的3000億特別國債額度,中國菸草及其子公司認購剩下的600億。
這是2025年給中行、建行、交行、郵儲注資5000億之後,國有大行的第二輪補血,也是財政部注資的範圍第一次從銀行,擴到了保險和政策性金融機構。六家國有大行至此全部完成財政注資,合計孖展7800億元。
很多人肯定會好奇,這波操作有何意味?
01、首先,這不是銀行的問題
可能有些人第一反應是銀行有什麼問題。
財政部大規模給金融機構注資,加上這次,歷史上總共有三輪。前面兩輪確實是解決銀行的問題。
1998年,救火。
那個時候亞洲金融危機剛過,四大行不良率超過20%,資本充足率連8%的監管底線都摸不到,按國際標準已經是技術性破產。
財政部發行2700億元特別國債,央行先把存款準備金率從13%降到8%給銀行騰出錢,銀行拿錢買國債,財政再把錢注回去——左手倒右手,配合1999年四大資產管理公司剝離1.4萬億元不良資產,硬是把銀行從懸崖邊拽了回來。
那輪注資,回答的問題是:銀行能不能活下來。
2003到2008年,改制。
中國加入WTO要對外開放,揹着壞賬和政策性包袱的國有銀行,沒法跟外資行競爭。這次不用特別國債了,中央匯金拿着外匯儲備直接注資——中行、建行各225億美元,工行150億,農行190億,合計約790億美元。
錢是手段,制度纔是目的:注資換來的是股份制改造、引進戰略投資者,最終2005到2010年陸續實現A+H上市。
那輪注資,回答的問題是:銀行能不能變成現代銀行。
那當下是要解決什麼問題呢?
財政部在官網上明確說了:這些企業經營發展穩健,資產質量穩定,主要監管指標支行平穩,處於安全健康範圍。
也就是,財政部在明確告訴市場,這不是金融機構出問題以後進行求助。雖然我們經歷了房地產的大跌,但中國銀行業是扛住了這波跌,經營穩健。
02、這是一次中國特色的財政擴張
如果不是銀行有問題,那這次注資可以從另一個角度看待。
雖然銀行的經營依然穩健,但可以看到的是淨息差從2021年的2%以上一路收窄到1.4%出頭,銀行靠利潤自我積累資本的能力弱了。
而另一邊,信貸要投放、房地產和地方債風險要消化,工行還升入了全球系統重要性銀行的更高組別,2027年起資本底線要抬高。
資本消耗在加快,利潤卻滾不動了,只能國家出手。2025年先補中行建行交行郵儲5000億元,這次再補工行農行2600億元,六大行全覆蓋。
財政部在公告中也明確指出了:通過發行特別國債支持有關中央金融企業補充核心一級資本,有利於進一步鞏固提升其穩健經營能力、抵禦風險能力和服務實體經濟能力,促進企業高質量發展,為國民經濟平穩健康發展提供更為堅實的支撐。
我們可以理解為這是一次中國特色的財政擴張。
歐美搞財政擴張,是政府直接發錢、直接上項目,錢直接進入經濟循環。這次中國不一樣——財政部沒有直接花錢搞項目,而是把錢變成銀行的資本金:給銀行補子彈,然後讓銀行去擴大信貸,把信用擴張的接力棒交到銀行手裏。
財政出3000億元,理論上撬動的是幾萬億的信貸空間,是一種加槓桿的、間接的財政擴張。
當然這裏有一個關鍵問題:子彈補足了,不代表槍就打得響。
擴大信貸的能力變強了,不代表信貸真的能擴大。信貸放不放得出去,不僅僅取決於銀行的資本充足率,也取決於經濟裏有沒有人想借錢。
而現在的現實是——居民在提前還貸、在存錢,企業在去槓桿、在收縮,7月社融還出現了有數據以來第3次負增長。沒有人想借錢的時候,銀行資本金再厚,錢也放不出去。所以這次注資的效果,還需要觀察後效。
但無論怎麼樣,政府是在撒錢了,這對股市而言絕對不是壞事。
03、銀行休息,硅基登台
政府撒錢,對股市是利好,但錢會流向哪個方向最重要。
我們今天的經濟增量已經不是普惠所有行業了,對應的就是A股,也不在普惠所有行業。指數也許在漲,但許多人可能感受不到牛市,這個不僅僅是A股,美股亦然,經濟規模發展到一定程度必然有這個現象。
回到這個財政部輸血事件。
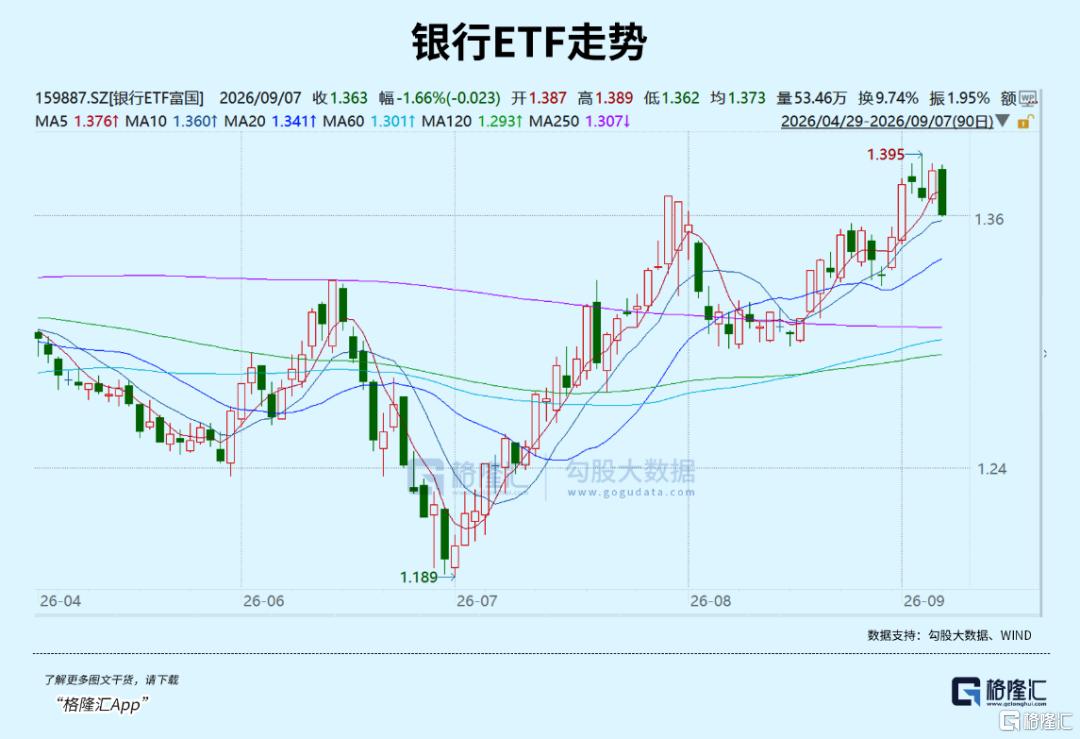
短期對銀行大概率是利空。雖然補充了核心資本是好事,有利於銀行未來拓展更多的業務。但攤薄也是實實在在的。無論怎麼樣,這裏都要意思跌一下。
另外,銀行過去一段時間漲了很多了,7月以來銀行ETF漲了15%以上,幾隻大行股價輪番創歷史新高。
而與之相對就的是硅基過去1個月多月的調整,8月硅基反彈了一波,但8月下旬開始,又在不斷調整,並且A股硅基幾乎無視海外,走自己的路。
A股的交易面是非常重要的。這裏銀行休整一段時間,而海外硅基又不錯,本身AI的景氣度也還在,低位的硅基重新上漲的可能性更大。
至於碳基,雖然說政府撒錢,我們上面也說了這是一次中國特色的財政擴張,但這個擴張的通道並沒有完全打通。並不是銀行的信貸能力提升了,經濟的信貸需求就增加了。
當前是處在錢多了,但基本面還沒有好轉的階段,這本身也會更容易讓資金去追捧能講出未來故事的行業,更何況硅基還不僅僅只是故事,是有實在的業績兌現。
而碳基的基本面復甦還需要有待時日,碳基的交易面則取決於硅基的交易冷暖。
當然,A股硅基就是多博弈,這點大家都心知肚明。上周五美國的非農數據超預期,但美股硅基並沒有跌,反而是大漲的,多少給了今天A股硅基以信心。
而這周還有美帝的通脹數據,這個數據落定後,9月到底加息與否應該會更加明朗了。上周非農數據,美帝硅基都不跌了。大概率這個數據即使不好,美帝硅基都不會怎麼有負面反應了,如果好的話,可能就直接起飛。
如果,你對產業投資感到困惑;
如果,你對如何找到產業龍頭和潛力公司感到迷茫;
如果,你對板塊波動感到無所適從;
那麼,請掃碼加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
免責聲明:本文版權屬於北京格隆匯投資顧問有限公司投研團隊(段月寒:A0160625050003)整理,本報告基於獨立、客觀、公正和審慎的原則製作,信息均來源於公開資料並予以合法合理適當的採集摘要與編輯。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。