作者 | 鄭理
來源 | 獨角金融
9月5日,中銀基金發布一則人事變動公告:8月10日張家文離任執行總裁後,新的人選正式任命,督察長、副執行總裁陳衛星升任執行總裁,當日正式生效。轉任後空缺的督察長職務暫時由其代為履行。
這家掌舵7317億元的老牌「銀行系」公募,在經歷近一個月代任過渡後,新帥人選正式落定。這並不是一次尋常的內部晉升,而是在固收獨大、權益失守、名將出走承壓下,一場關於「穩健」與「破局」的押注。
當一位深諳規則與在中國銀行曾負責養老業務的管理者走向台前,中銀基金想要的或許不只是規模排名,而是一張通往下一個時代的「船票」。
1
中銀基金換帥,「養老」經驗豐富
這場人事調整,始於一個多月前。8月10日,中銀基金公告,執行總裁張家文因工作調整離任,擬任中銀投(香港)執行總裁。
張家文是2013年加入中銀基金的「老將」,任職長達13年,2021年底正式出任執行總裁,任職期間,推動搭建了公司平台式、一體化、多策略投研體系。上任之初,公司2021年末規模3982.25億元,截至其離任前公司管理基金規模超過7300億元。
為保障經營平穩交接,兼任督察長與副執行總裁的陳衛星代任執行總裁一職。僅僅三周多後,代任轉正,9月5日公告官宣。
值得一提的是,公告披露的高管變更類型為「新任基金管理人總經理」,即執行總裁,在監管備案口徑中對應公募行業通稱即總經理一職。
陳衛星並非純粹的風控官。2022年加入中銀基金後,他長期身兼督察長與副執行總裁兩職,前者對合規負責,後者對經營負責,職責範圍覆蓋合規風控與經營管理兩條線。
近年來,公募基金行業已經有3次同類案例。除了此次之外,今年3月份,3700億元級的長城基金的時任督察長祝函接任總經理;2023年12月30日,國融基金原總經理徐進離職,毛靈俊作為督察長代任總經理,按監管要求代任時間不超過6個月,但因為一直未找到合適人選,代任7個月後轉正。轉任總經理的同時,他辭去了督察長一職,在新督察長上任前繼續代任該工作。
督察長的天職是「風險厭惡」,而總經理需要在合規內開拓業務。在監管持續加碼、行業從重規模轉向重回報的周期裏,懂規則的人便被推到台前。
這是中銀基金管理層一年內的第二次高管變更。2025年12月10日,劉信群正式出任公司董事長、法定代表人;此前,該職務一度由執行總裁張家文代為履行。一年之內,董事長、總裁先後補齊,新一屆管理層至此成型。
董事長和執行總裁均有中國銀行背景,都曾在中國銀行深圳分行深耕,都在中行體系內歷練數十年。

圖源:罐頭圖庫
劉信群系中南財經大學統計學博士,歷任中國銀行司庫助理總經理、深圳市分行行長助理、副行長,中國銀行(香港)有限公司風險管理部總經理,總行司庫總經理,深圳市分行行長、黨委書記。
陳衛星系中國人民大學會計學博士,歷任中國銀行總行金融市場總部(託管投資服務)助理總經理、深圳市分行黨委委員、行長助理、副行長、總行養老金融部副總經理。
陳衛星履歷裏最獨特的標籤是「養老」。他此前擔任中國銀行總行養老金融部副總經理。在中銀基金的產品結構上,養老FOF正是公司差異化佈局所在。在個人養老基金名錄首次公布時,該公司便有中銀安康穩健養老、中銀安康平衡養老、中銀添禧豐祿養老三隻產品首批入圍。2025年12月末,中銀養老目標日期2050五年持有(FOF)又增設面向個人養老金賬戶的Y類份額。
當大股東中國銀行將養老金融列為集團戰略級賽道,一位曾在總行主導養老條線的高管被推上執行總裁之位,是留給這樁任命的最大想象空間。
中銀基金成立於2004年8月,位於上海市,為中國銀行成員,中國銀行和貝萊德投資管理(英國)有限公司分別持有83.5%、16.5%股份。自中銀基金成立以來,中國銀行已向其輸入多名董事及高管。目前中銀基金非獨立董事3名,獨立董事4名,高管6名。
除了董事長劉信群、執行總裁陳衛星之外,董事夏軍敏、宋文兵也來自中國銀行。夏軍敏為總行股權投資與綜合經營管理部附屬公司董(監)事會專職董事。宋文兵現任總行風險管理部資深風險經理。此外,6名高管中,2名副執行總裁趙永東、寧瑞潔也均來自中國銀行。
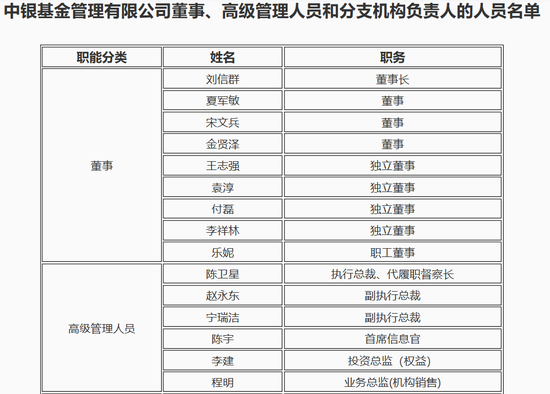
來源:中銀基金官網
海南縱帆私募基金基金經理王兆江認為,「集團化」任命主要是為了在複雜市場環境下,更好地貫徹股東戰略、強化風險控制和實現內部資源協同,高管能更便捷地獲得股東在渠道、品牌、資金和項目上的支持,銀行系、券商系基金的銷售渠道優勢尤為明顯。不過也存在一定弊端,可能削弱基金公司的市場化創新動力,如何平衡集團戰略與行業市場化要求,避免「外行指導內行」是一大考驗。
2
固收獨大,排名失守
wind數據顯示,截至目前,中銀基金總計管理182只基金規模達7317.16億元,較一季度末規模峯值縮水395.69億元,排名由一季度末的第17位降至第21位。

圖源:wind
固收類基金成為公司規模的絕對主力,貨幣型和債券型規模分別為4536.03億元、2333.61億元,兩者合計佔比93.89%,主動權益類基金規模佔比明顯薄弱。其中股票型、混合型規模分別為90.48億元、219.93億元,合計310.41億元,而在2020年時,這一數字還有635億元,五年半的時間,規模縮水超過一半。
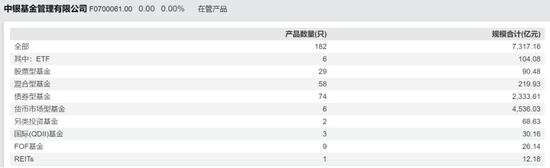
圖源:wind
權益板塊的困境,在2026年3月擺上台面。3月19日,中銀基金醫藥投資核心人物鄭寧因「個人原因」清倉卸任全部4只在管產品,隨後加盟易方達基金。
鄭寧是誰?2022年加入中銀基金,2025年末管理規模達77.03億元,佔公司主動權益規模的三分之一,其管理的中銀港股通醫藥A以82.67%的年度收益率,獲得2025年醫藥主題基金亞軍,單年吸引新增資金33億元,是名副其實的「權益一哥」。
接任者的業績並不差。截至9月4日,中銀醫療保健自接任以來回報率約21.6%,中銀創新醫療A份額約11.5%。但贖回卻很洶湧,僅一個季度,中銀港股通醫藥規模從18.81億元縮至14.15億元,中銀創新醫療從24.83億元縮至13.31億元。業績改善未能留住資金,口碑和規模始終未能建立,是這家公司權益業務最深的隱痛。
回到鄭寧出走,原因可能有三個層面。
一是銀行渠道有天然的固收慣性,使權益產品很難形成一定規模。二是投研梯隊斷層,接任鄭寧產品的多為新手,公司至今缺乏第二個能扛旗的權益名將。三是迷你基金與清盤常態化對品牌的反噬。
公司旗下單隻規模超100億元的基金共11只,清一色是貨幣、中長期純債、混合債券一級等固收類產品;主動權益基金102只,其中規模不足5000萬元的迷你基金34只,三分之一權益產品已徘徊在清盤警戒線附近。
2023年至2026年以來,公司累計23只基金清盤,絕大多數為權益類產品,同時中銀景泰回報混合從13億元縮水至0.48億元后清盤。
3
新帥如何破解偏科難題?
擺在陳衛星面前的,主要有三重挑戰。
一是如何守住固收基本盤?貨幣與債券基金規模超過6800億,是這家公司基本盤。但單季超過620億元的非貨基金縮水,說明在低利率時代化幣基金收益下行、債券市場波動放大的環境下,固收的規模保衛戰需要新打法。
二是指數板塊薄弱。在近年來股市震盪、混合基金業績分化、風格漂移的背景下,投資者對主動管理基金的信任度有所下降。指數基金規則透明、持倉清晰、風格穩定,避免了「選錯基金經理」的風險,給予了投資者更強的確定性和掌控感。wind數據顯示,2025年至2026年,公司總計發行28只新產品,其中指數基金佔了13只,指數產品總規模約384億元。
不過,指數基金的結構高度依賴債券指數(合計約226億元)和黃金指數(合計約68億元),股票指數基金體量偏小(合計規模約40億元),這與公司債券類和貨幣類基金主導的業務結構一致。在被動投資大發展的行業背景下,中銀基金股票指數基金,尤其ETF的規模短板依然明顯。
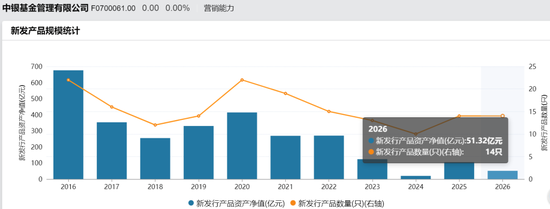
圖源:wind
第三,權益基金處於邊緣化。截至2026年二季度末,中銀基金主動權益規模在15家銀行系公募中排名處於尾部。橫向對比,體量與中銀相當的永贏基金主動權益規模達1819億元、工銀瑞信為1074億元,差距不在一個量級,這是商業模式長期選擇的結果。

圖源:罐頭圖庫
這位懂規則、懂養老的新帥,能否在固收的底盤上,跑出第二增長曲線,將決定中銀基金在銀行系公募轉型的2026年,是守成者,還是破局者。