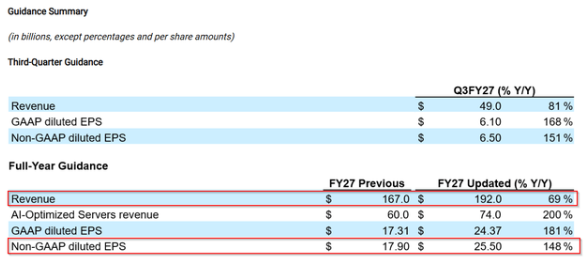
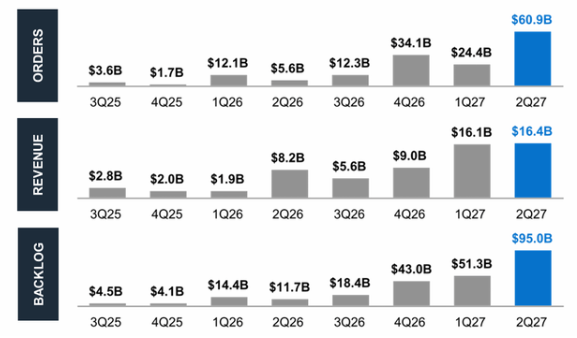
智通財經APP注意到,戴爾科技(DELL.US)最新公布的2027財年業績指引大幅上調250億美元,同時積壓訂單按月增加437億美元,成為市場關注的絕對焦點。
此前市場普遍處於中立觀望狀態,主要因為雖然市場預估2027財年指引有上調可能,但公司整體營業利潤率受AI服務器高速增長的稀釋影響,盈利結構仍存隱憂。
然而,最新財報數據顯示出顯著的超預期表現:
業績指引大幅超越預期:2027財年全年銷售額指引上調250億美元,全年非GAAP每股收益(EPS)額外增加7.6美元,較此前指引增幅達42%。
利潤率顯著改善:ISG(信息基礎設施解決方案集團)營業利潤率達到15.0%,大幅高於去年同期的8.8%;公司整體非GAAP毛利率上升至21.1%(去年同期為18.7%)。通常AI服務器會稀釋整體利潤率,但戴爾第二季度的利潤率反而實現逆勢上升。
2027財年指引分析
在戴爾公布財報後,華爾街盈利預測模型顯示,2027財年第二季度之後連續四個季度的EPS預測均出現明顯上調。
技術面上,股價表現出突破500美元關口的強勁形態。即便在整體市場受到鷹派宏觀報告衝擊的背景下,戴爾股價仍實現逆勢上漲。市場資金呈現明顯的結構性分化:AI超大規模企業資本支出的供應鏈標的持續走高,而傳統非AI板塊及部分因高額資本支出擠壓自由現金流與回購的超大規模企業則承壓下行。
從業務展望來看,戴爾管理層在業績電話會中指出:
到2028年,企業級智能體預計將成為單一最大的工作負載。
到2030年,AI將佔數據中心總需求的75%,新增200吉瓦的電力需求。
其中約半數需求契合戴爾的核心目標客戶群(包括Neoclouds新一代雲廠商、主權機構及企業客戶)。
預計到2030年,該領域所蘊含的市場機遇總量將突破1萬億美元。
截至2027財年第二季度,戴爾AI積壓訂單已暴增437億美元,總量達到950億美元。
營收超預期的驅動因素:非AI業務的擴張
根據S&P Global的數據,市場在2027財年第二季度財報發布前對AI服務器收入的預期約為160億美元,而實際公布的AI服務器收入為164.01億美元,超預期4.01億美元。
相比之下,戴爾整體季度營收達到469.7億美元,超越市場預期的451億美元,整體超預期幅度達18.7億美元。這意味着AI服務器超出的4.01億美元僅佔整體營收超預期份額的約21.4%,表明戴爾的增長動力正在向非AI服務器領域擴展。
數據對比顯示:
傳統服務器銷售額按月增長23%;存儲業務銷售額按月增長12%;AI服務器收入:按月微增2%。
ISG非AI部分的增長主要受益於以下三點支持:
設備更新周期:約120萬台的現有設備資產池面臨更新換代需求。
混合雲部署傾向:企業客戶在AI基礎設施建設中持續偏好混合雲架構。
高利潤率IP組合佔比提升:戴爾自主知識產權(IP)在存儲業務中的結構佔比提升,對毛利率及ISG整體盈利能力形成了有效支撐。
值得注意的是,管理層在2027財年第一季度曾提及「AI服務器盈利能力維持在中個位數營業利潤率目標」,但在第二季度並未更新該項指標。不過,鑑於ISG部門營業利潤率實現大幅按年與按月增長,市場推斷AI服務器利潤率目前仍維持在預期的中個位數水平。
總結
鑑於2027財年銷售額指引上調250億美元以及AI積壓訂單增至950億美元,戴爾的基本面與技術面(突破500美元)均展現出強勁的看漲信號,投資評級具有上調至「買入」的合理性。
但宏觀大盤仍存在短期風險。即將來臨的CPI報告預計將顯示通脹按月上升(如市場共識的0.4%),加上地緣政治局勢對長期國債收益率帶來的壓力,可能對風險資產形成整體壓制。
儘管大盤因就業報告偏鷹派而承壓,戴爾股價仍展現出較強的抗跌性,顯示個股拋售壓力正在趨緩。