
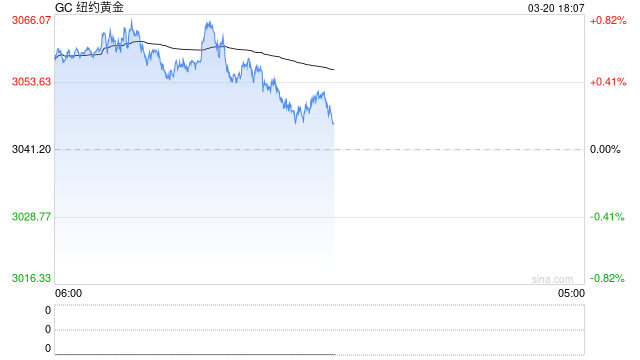
上周貴金屬總體走出回落後反彈的行情,行情主要受到沃什在Jackson Hole年會的鷹派發言主導,走出明顯的空頭趨勢。此後受到小非農影響,貴金屬短線反彈,又受到非農數據影響小幅衝高回落。同期加息壓力大幅上升,CME根據利率掉期顯示交易員對於9月16日FOMC會議加息的預期大幅上升。受到過往聯儲局加息周期真正存在的時長的影響,加息預期作為短線壓力,可以被理解成為利空出盡或利空的開始。市場對此明顯出現定價分歧。
外圍方面,特朗普依然嘗試着在解決高油價對於經濟信心的遏制以及對於加息壓力的增強效應。從當前的情況來看,特朗普的行為或能夠部分消除原油市場的風險溢價;但當前供需被實質性影響的情況下,原油價格難以完全回調。此外,美伊關係顯著影響了共和黨在中期選舉的席位,當前Polymarket顯示市場認為最有可能的情況為民主黨橫掃參衆議院兩方,而科技板塊和貴金屬的長線資金可能在後續會受到美國政局的改變而做出實質性的調整,導致我們認為中期來看,市場可能依然在去槓桿的過程中震盪。
黃金的需求方面目前依然較為穩固。上周出現了較多的國家直接將黃金儲備從美國贖回或運送回國的情況,這代表從各國家央行層面上來看,美債的問題都值得警惕。豐富資產配置、獲取較為穩健的回報依然是本輪貴金屬在投資方面的主線。
在基本金屬方面,由於銅等礦山的擾動較為明顯,供需的實質性缺口依然在繼續。白銀的供給前景越來越不明朗,結合本身的工業金屬走勢和此前有過的逼倉行情來看,我們認為白銀的多頭情緒較濃;此外,對於鉑、鈀這些供應極易受到擾動的貴金屬來看,其多頭情緒或許較黃金這種供應更為穩定的貴金屬走勢較強。
我們認為當前短線對於加息/降息周期的猜測已經臨近僵持,美債的壓力和當前聯儲局的偏鷹表態、非農數據的上下浮動,都使得短期來看新一波主升浪的開啓變得更為困難。市場不乏抄底資金,但當前需謹慎對待貴金屬板塊,注意非金貴金屬走勢可能受其供需基本面影響更強。僅供參考。
行情回顧
8月到9月上旬行情來看。8月初7月非農意外錄得負增長(-2.3萬人),加息預期快速降溫、美元與美債收益率回落,金價自4150美元下方啓動反彈,先後以兩根大陽線突破4200、4400美元關鍵阻力位;月中下旬美國通脹溫和回落,疊加財政部宣佈擴大長債回購規模,「美元信用與財政可持續性」交易發酵,金價加速上行,8月24日當周現貨最高上探4696美元一線、逼近4700美元整數關口。8月28日沃什在傑克遜霍爾放鷹,COMEX黃金主力合約12月合約當日重挫3.24%,周線下跌3.38、終結三連漲。9月上旬行情轉入多空拉鋸:周初美伊互襲升級推升避險買盤,COMEX黃金12月合約下探4329.2後24小時內收復4500美元,疊加9月3日沃勒「有條件按兵不動」的表態令收益率回落、金價反彈;9月4日8月非農新增人數遠超預期,導致COMEX黃金12月合約當周周K線呈大幅震盪十字陰,顯示高位多空分歧顯著加劇。
當前來看,對於多頭交易者來說,白銀、鉑、鈀的走勢更值得關注。白銀延續高波動、高彈性特徵,8月表現強於黃金。月初弱就業數據公布後,COMEX白銀9月合約跟隨黃金同步上漲;期間8月7日倫敦市場一度出現2.88美元/盎司的現貨升水。8月28日沃什放鷹當日,COMEX白銀12月合約重挫4.25%,從72美元一線回落。9月上旬白銀先抑後揚:COMEX白銀12月合約跟隨板塊一度下探63.880美元,此後在工業金屬走強與逢低買盤支撐下逐步收復失地,當周收報66.820美元,周K線收出震盪十字陽,金銀比自高位小幅回落。
鉑鈀的行情相對於黃金來說較白銀更為獨立,其中從反彈趨勢來看鈀金走勢最強。鉑金8月中下旬走出獨立強勢行情。NYMEX主力10合約截至8月21日當周上漲7.66%,。8月28日沃什放鷹衝擊下,鉑金跟隨金銀跳水,但此後9月上旬鉑金表現出相對抗跌的特徵:當周收報1828.5美元,周K收出明顯的長下影,顯著強於金、銀、鈀。鈀金中短期來看線反彈動力較強,周K呈現多頭排布的特徵,即當周最低價較前一周最低價有明顯抬升。8月28日當周,NYMEX主連當周收報1446.0美元、大漲5.43%,與金、銀、鉑的集體跳水形成鮮明反差。9月上旬鈀金波動率居板塊之首:強勁非農數據壓制疊加獲利回吐,當周收報1400,收跌3.18%,周振幅超10%;技術面上鈀金受年線、月線、季度線共振反壓,可能導致多空博弈激烈,在此我們不做過多贅述。
FOMC會議前,市場可能最關注通脹數據
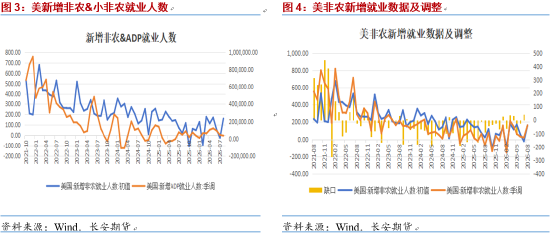
9月FOMC(15-16日,決議於北京時間17日凌晨2:00公布,附最新點陣圖)之前,8月CPI(11日20:30公布,PPI提前一日於10日公布)是會議前最後一份通脹數據,距決議僅5天。8月非農已落地且大超預期(新增16.2萬人,預期約5.5萬;失業率4.1%;前兩月合計上修5.5萬人),就業端已無法為「觀望」提供理由,通脹成為唯一未決變量。
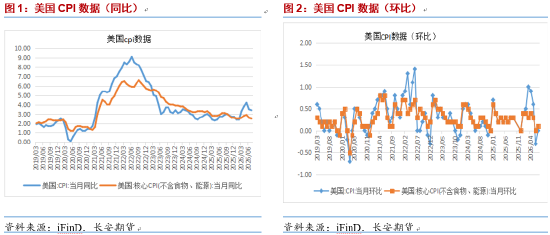
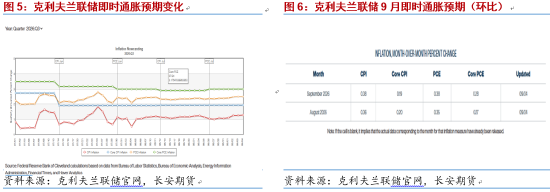
市場對8月CPI的共識預期為整體按月+0.4%、核心按月+0.2%(按年約3.4%持平7月)。本次對於CPI預測而言,投行的分歧是罕見的:美銀預計核心按月+0.22%(按年升至3.4%),認為足以支持加息並維持9月加息判斷;花旗預計核心按月僅+0.184%(按年降至2.3%,為2021年4月以來最低),足以支撐按兵不動;高盛預計核心約+0.2%,基準情形不加息,認為市場近60%的加息定價過度。分歧的深層原因是指標背離:克利夫蘭聯儲即時預測顯示核心CPI按年向2.3%回落,但核心PCE按年向3.5%走升、超核心PCE已升至3.9%,而PCE恰是聯儲局首選口徑——即便CPI溫和,聯儲的通脹敘事仍可能偏鷹。
聯儲局已連續五次會議按兵不動,9月若重啓加息意味着新一輪緊縮周期的確認,這是「利空的開始」;若核心CPI按月四捨五入後落在0.2%,9月加息風險基本出清,對應「利空出盡」。9月16日FOMC決議的約兩周之後——聯儲在本次會議上拿不到其首選通脹口徑的最新讀數。花旗還提示本次8月PCE存在方法論調整和歷史數據修訂(核心PCE年率或因此下修約30個點子至3.0%),解讀噪音大於往常。市場只能根據對CPI的預期進行交易。
美國國債問題並未被忽視,黃金長線投資價值較強
美國國債總額已突破40萬億美元;10年期收益率4.8%附近(2008年以來高位),30年期5.31%(2007年以來最高);全球債市共振承壓。美國財政部本周啓動「翻倍」美債回購計劃以壓制長端收益率,回購本身即是官方對國債市場壓力的直接確認。
央行購金與儲備回遷是長線邏輯最直接的證據。全球央行已連續16年淨買入黃金,2022-2024年每年購金均超1000噸,2025年為863噸,仍遠高於2010-2021年約473噸的年均水平。儲備存放地的調整上周再添案例:9月2日荷蘭央行公布,今年3-8月將約86噸黃金從紐約和渥太華轉移至倫敦,存放於紐約的佔比從31.3%降至18.5%;此前法國已完成存放於紐約的最後129噸黃金的清空,2437噸儲備全部本土化。各國央行對於黃金的依賴度的上升趨勢和對於美債配置依賴度的下降趨勢並未產生任何層面上的扭轉。央行購金的需求持續保持穩定。

特朗普嘗試控制油價
當前油價與美債收益率的相關性已經攀升至歷史高位。高油價會抬升市場通脹預期,倒逼聯儲局傾向於加息,這和特朗普希望降息的政策訴求形成直接矛盾。
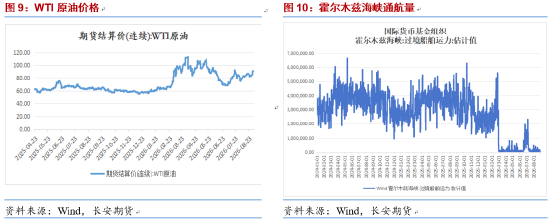
目前特朗普能夠動用的政策工具基本已經用盡,市場也清晰感知到政府壓低油價的強烈意圖。但受原油供需格局實質性收緊、霍爾木茲海峽通航受阻不斷加劇等客觀條件約束,我們判斷,特朗普政府能夠實質干預油價的空間十分有限。
下面逐一梳理其政策工具箱,以及各項措施的現實侷限:第一,施壓本土能源企業增產。政府約談雪佛龍、瓦萊羅、馬拉松等近十家能源企業,督促企業擴大產能、新建煉廠。但企業反饋,新建煉化項目經濟效益偏弱、建設周期漫長,而且當前煉廠開工率已經達到 98%,供給瓶頸集中在煉化產能,短期很難突破。
第二,動用戰略石油儲備 SPR。目前美國戰略石油儲備降至 2.87 億桶,為 1982 年以來最低水平;本輪危機當中已經累計釋放約 1.28 億桶儲備,後續可動用餘量已經不多。
第三,推進委內瑞拉相關協議。美國有望掌握委內瑞拉超 650 億桶的原油儲量,目標實現日產 150 萬桶,但這屬於遠期潛在產能,短期無法兌現。
第四,開展俄烏外交斡旋。美國特使先後訪問莫斯科與基輔,普京也曾下達三晝夜停火指令,但俄羅斯柴油出口禁令將持續至 9 月底,供給端約束並未解除。
第五,通過預期管理引導市場。財長貝森特提出 「衝突結束後油價將回落至 40‑50 美元 / 桶」,本質是面向債市釋放的條件式表態。40 美元遠低於美國頁岩油約 65 美元的盈虧平衡線,主流機構測算,衝突結束後的油價現實底部大致在 55‑65 美元 / 桶區間。
第六,財政工具對沖。美國本周啓動規模翻倍的美債回購操作,意圖如果無法壓制油價,就直接壓低利率水平。
但真正決定油價走向的核心變量,並不掌握在白宮手中:一是美伊衝突演進節奏,9 月 5 日雙方依舊發生油輪互襲事件;二是霍爾木茲海峽通航狀況,二季度海峽日均原油運量僅約 490 萬桶,衝突爆發前為 2160 萬桶,商船三井判斷年底之前航運難以恢復常態,勞合社已確認相關保險損失約 19 億美元;三是伊朗的對抗意志,美國情報評估認為,伊朗至少會將對抗態勢維持至 11 月中期選舉。
當前美伊的衝突類似於特朗普的政治負債。Polymarket顯示民主黨橫掃參衆兩院的概率已升至50-51%(一個月前45%、一年前僅26%),其中衆議院勝率約89%、參議院約51%;特朗普支持率僅32-40%,顯著低於歷史上中期選舉前兩年同期53%的均值。鑑於當前反AI傾向抬頭,我們認為當前民主黨倘若橫掃或佔據一院,可能會對當前的政局、風險資產及黃金的價格有較為深刻的印象。當前以美銀分析師的說法為例,其將「民主黨橫掃」列為當前最大尾部風險:民主黨橫掃可能導致美股或有明顯跌幅、美元走弱、AI資本開支邏輯受挑戰;共和黨橫掃則會使市場繼續維持風險偏好綠燈;分裂國會(概率最大)則可能走出「金髮姑娘」這樣對於資本市場較為友好的走勢。由於尾部風險的存在,對貴金屬而言,政局切換預期將驅動長線資金在科技與貴金屬之間再配置:不確定性本身強化黃金的配置價值,但「去槓桿」式的資金遷移意味着波動放大、趨勢性主升浪難以展開。
小結
當前貴金屬處於數據真空後的等待期,短線加息與降息預期的博弈臨近僵持,長線交易邏輯尚未重建,市場或以降波震盪為主。9月11日CPI是FOMC前唯一的決勝變量;由於8月PCE在決議之後才公布,CPI的定價權重進一步抬升,且即便按兵不動,「不加息+鷹派表態」的組合仍將限制反彈高度,新一波主升浪開啓的條件尚不具備。長線看,美債規模突破40萬億美元、央行連續購金與儲備回遷的趨勢未改,黃金的配置價值依然穩固;油價風險溢價受制於美伊衝突與霍爾木茲通航受阻,難以完全消除,特朗普政府的實質干預空間有限。中期選舉的尾部風險或驅動長線資金在貴金屬板塊去槓桿,去槓桿過程中可能導致波動降低,走勢上整體承壓。操作上建議謹慎對待板塊:金銀以區間思路為主,不追高、不重倉抄底;白銀、鉑、鈀的供需基本面相對獨立,多頭彈性更強,但需注意鈀金在技術阻力下波動加劇的風險。僅供參考。
作者:閆雋永 從業資格號:F03135728,投資諮詢號:Z0024434,長安期貨貴金屬分析師。