導語:在工業機器人領域,正遭遇國產新玩家的衝擊的「老錢四大家族」,仍然控制着高端市場這道防線。
亮黃、雪白、鈷藍和亮橙,這四種顏色,曾在國內自動化車間隨處可見。
它們別分是發那科、安川電機、ABB和庫卡旗下產品的代表顏色。這四家外資機器人企業,憑藉核心零部件技術壁壘、數十年工藝積累與高端製造准入資格,長期在國內工業機器人市場佔據優勢地位,巔峯時期合計市佔率超過60%。在國內的工業機器人領域,這四家公司擁有一個專有名詞:
四大家族。
但如今,四大家族的領先地位正遭遇猛烈的衝擊。埃斯頓已連續六個季度全品牌出貨量第一,匯川技術緊隨其後。發那科在中國市場份額從巔峯期20%以上跌到9%,ABB則乾脆以53.75億美元將機器人業務整體剝離給軟銀。
市場常喜歡將汽車與機器人進行對比,來判斷行業的發展情況。四大家族的境遇,看上去也與BBA有些類似。
自進入中國市場以來,BBA一直是高端汽車品牌的代表。但近年來,在國內新能源汽車品牌的衝擊下,BBA的市場份額持續下滑,被迫頻頻以價換量。
四大家族,難道將重蹈BBA的覆轍?
事情恐怕沒那麼簡單。
被撼動的王座
市場份額的此消彼長,是觀察行業格局最直觀的座標。
今年一季度,在中國工業機器人市場中,內資品牌佔有率達到55%,首次在整體出貨量上壓過外資品牌。五年前,四大家族在中國合計份額還超過60%。
具體到品牌排名,格局變化更加刺眼。埃斯頓以10%的份額保持整體第一,匯川技術同樣以10%的份額並列第一梯隊,SCARA機器人品類更是以27%的佔比穩居全國第一。發那科份額滑落至9%,庫卡因為背靠美的集團的本土化優勢,守住了10%左右的份額。
據浦銀國際統計,目前國內市場已形成梯隊格局:第一梯隊為埃斯頓、發那科、庫卡,出貨量超過3萬台;第二梯隊為匯川技術、ABB出貨量,超過2萬台;第三梯隊為衆多中小型系統集成商,市場分散。
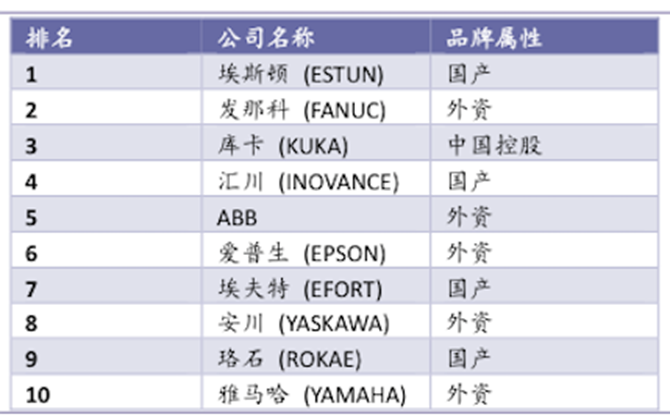
2025年,國內工業機器人出貨量市場份額排名;數據來源:浦銀國際
在細分賽道的滲透深度方面,輕載小六軸領域國產市佔率已達58%,焊接機器人國產整體滲透率62%,中小汽配、鋼結構等領域國產佔90%以上;碼垛專用四軸國產份額超70%;協作機器人賽道國產更是佔到85%,節卡、遨博、珞石完全主導國內市場。
財務數據的對比更顯殘酷。埃斯頓2026年上半年營收25.78億元,歸母淨利潤1.61億元,按年增長2314%,綜合毛利率31.81%,按年提升4.17個百分點;匯川技術上半年營收246.75億元,按年增長20.31%,伺服、變頻器、小型PLC市佔率分別升至37.2%、21.4%、14.8%,均創歷史新高。
外資陣營的日子則冷暖不一。發那科依然是四大家族底盤最穩的一家,2025財年集團整體營收8578億日元(約57億美元),按年增長7.6%,營業利潤率21.4%。儘管全球業績向好,但中國市場份額的持續下滑是其無法迴避的痛點。安川電機2025財年機器人部門營收2470億日元(約16.5億美元),按年增長4%,板塊營業利潤卻按年下滑5.7%,呈現增收不增利。
最具象徵意義的事件是ABB的戰略收縮。2025年10月,ABB與軟銀簽署協議,擬以53.75億美元企業價值將機器人事業部出售,交易尚待多國監管審批,預計2026年中後期完成交割。機器人業務2024年佔ABB集團總收入7%,運營EBITA利潤率12.1%,顯著低於集團核心板塊16%‑18%的EBITA利潤率水平。
值得注意的是,外資品牌並非沒有增長。2026年一季度,發那科中國區營收按年增長21%、訂單按年大增55%。但行業總量在擴張,業績增長掩蓋不了相對份額的持續下滑。
市場份額下滑因何而起
四大家族市場份額的下滑,並非因為某一個環節的失守。
技術差距的縮小,是國內廠商成功縮小與四大家族距離的重要原因。過去,國產廠商最常被貼上的標籤是「低端平替」,精度不夠、壽命短、穩定性差。但到2026年,頭部國產產品已經大幅拉近了彼此的距離,這一刻板印象在不少場景下已經弱化。
核心零部件層面,綠的諧波等頭部廠商高端型號出廠背隙可達10弧秒級別(約0.17弧分),靜態指標接近國際主流水平;在標準工業型號大批量採購條件下,價格約為進口產品的60%;匯川技術在機器人本體配套伺服市場佔有率已提升至37.2%,領先第二名西門子27個百分點。頭部國產輕載小六軸靜態重複定位精度可達±0.02~±0.03mm,靜態指標接近安川、發那科中端機型,但高速動態軌跡表現與長期精度保持性仍存在差距。
技術差距縮小之後,成本優勢便成了國產廠商最鋒利的武器。標準工況下,同等參數規格的國產機器人本體價格通常只有外資的60%到70%;對比外資原廠維保,頭部國產機型維保成本約為進口的一半。在雙班連續生產的標準化場景中,國產機器人可將投資回報周期從外資時代的3至5年壓縮到18個月以內。
老錢優勢未消
格局的變化不代表差距的消失。四大家族的「老錢」底蘊,讓它們依然手握難以短期撼動的核心壁壘。
在全球範圍內,四大家族依舊在工業機器人領域佔據主導地位。據Mordor數據,它們在2025年合計佔據全球出貨量約38%的市場份額,並在汽車製造、半導體等高端應用領域優勢明顯。
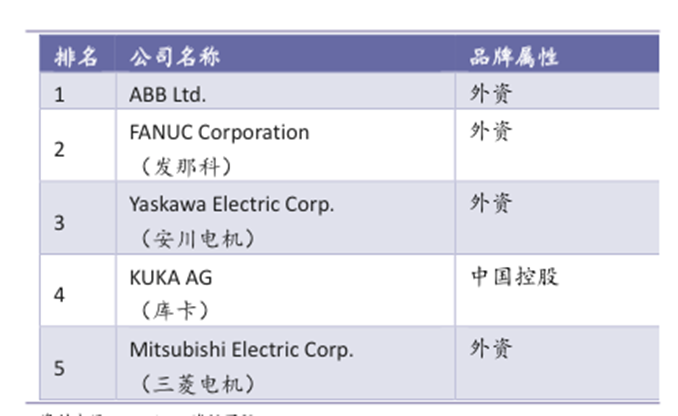
2025年,全球工業機器人出貨量市場份額排名;數據來源:浦銀國際
軟件與生態的壁壘更甚於硬件。發那科的ROBOGUIDE、ABB的RobotStudio、庫卡的KUKA.Sim,這些離線仿真軟件經過數十年迭代,沉澱了大量汽車製造等成熟場景的工藝包,仿真環境中虛擬控制器與實體控制器固件同源。
對於擁有大量存量設備的汽車工廠而言,如果進行產線迭代改造,更換機器人品牌的成本,不只是硬件採購支出,還涉及原有工藝知識庫遷移、工程師技能培訓、產線配套系統重建;但新建工廠項目的品牌切換阻力會小很多。這種長期積累形成的生態粘性,與硬件技術一樣,都是難以打破的壁壘。
同樣值得觀察的還有四大家族面對具身智能浪潮的態度。它們均沒有將通用人形機器人量產本體作為核心研發方向,選擇不為人形造身體,而是為自身成熟的工業機械臂補齊AI能力:ABB將RobotStudio與Omniverse底座融合拓展仿真能力,發那科打通ROBOGUIDE與NVIDIAIsaacSim實現虛實聯動;發那科、安川電機加入英偉達Cosmos物理AI聯盟,庫卡則推出自研AMP平台對接AI。
四大家族清楚,工業客戶付錢買的從來不是外形,是ROI、穩定性、稼動率。人形機器人距離工業場景的大規模落地還有相當距離,與其燒錢去做一個ROI看不清的新形態,不如把幾十年積累的產線經驗和客戶關係,與AI能力結合起來,守住自己最擅長的基本盤。
短時間內,這場競爭難分勝負,積累的工藝深度和生態壁壘,決定了它們不會輕易出局。