在宇信科技、漢得信息、用友網絡、鼎捷數智、合合信息之後,又有一家AI應用公司衝擊A+H雙重上市。
格隆匯獲悉,深圳四方精創信息股份有限公司(簡稱「四方精創」)於9月6日通過港交所聆訊,由招銀國際、國信證券擔任保薦人。
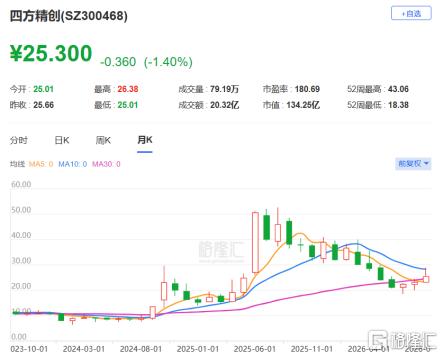
2015年5月,四方精創在創業板上市,股票代碼:300468.SZ,截止9月8日收盤,公司股價25.3元/股,市值134.3億元。
01
總部位於深圳市南山區,專注於金融科技軟件開發服務
四方精創的歷史可追溯至2003年,由創始人周志群創立,2012年2月公司轉制為股份公司,總部位於深圳市南山區。
本次發行前,周志群通過直接及間接的方式,合計控制公司已發行股本總額約18.49%。
周志群先生今年54歲,為公司的創辦人、董事長、執行董事、首席財務官及總經理。他於1995年12月取得香港中文大學社會科學學士學位。
創立四方精創之前,他曾擔任永豐餘精業科技電子(北京)有限公司的地區經理及深圳市聯合新創科技有限公司的總經理。
四方精創是一家銀行業金融科技服務提供商,為中國內地及香港的銀行、監管機構及其他金融機構提供金融科技軟件開發服務、諮詢服務及系統集成服務,助力其持續推進數字化轉型。
在初期階段,公司收入主要來自中國內地,後續海外業務佔比不斷提升,至2018年,來自海外客戶的收入佔比首次超過50%。
公司的服務內容涵蓋三大板塊:
1、金融科技軟件開發服務:
銀行科技服務:公司為銀行提供集成軟件系統及服務,包括:a個人金融、企業金融及核心銀行的銀行產品組合;b數字銀行渠道解決方案,實現在線、手機端及網點全渠道體驗;及c銀行運營及數據服務,運用分析提升流程效率、風險管理及決策。
金融基建及金融科技創新服務:為客戶構建基礎平台,推動支付、清算及結算系統現代化,構建數字化及代幣化金融系統。
2、諮詢服務:為銀行、監管機構及金融基建運營商提供金融科技戰略、架構及實施的建議。
3、系統集成服務:為金融機構及其他公司提供端到端實施,包括採購管理、硬件購買、第三方軟件授權、安裝、集成及測試。
公司的創新由兩大專有技術平台驅動:
FINNO Safe:透過將監管規則嵌入智能合同,實現代幣化資產整個生命周期合規的自動化);
FINNO Smart:確保數據主權的企業級生成式AI平台。作為AI的採用者,公司於2023年與微軟共同開發了Banking Copilot,其已演變為專注於防範欺詐與確保合規的智能代理。
四方精創主要通過提供金融科技軟件開發服務產生收入,有兩種收入模式:
工料計價模式:對於一些類型的軟件開發服務,公司採用工料計價模式。公司根據實際投入工時及每位個別客戶預先協商的費率表,按任務向客戶收費。費率表的定價需與客戶共同協商。我們通常按月依據工時單出具賬單並與客戶結算。
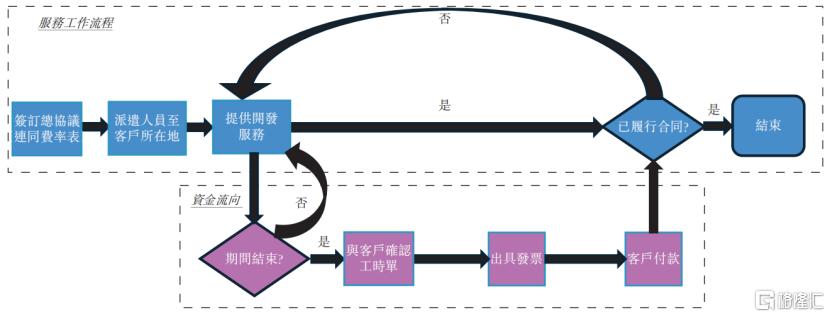
工料計價模式項下的典型服務工作流程及資金流向,來源:招股書
項目制模式:與工料計價模式下的任務相比,我們的項目制模式涵蓋協定項目範圍與交付成果的軟件開發服務。在此模式下,定價將基於項目範圍、技術複雜度、風險程度、規模、競爭格局及其對我們的戰略重要性綜合評估確定。價格在項目合同中明確規定。信貸期一般為兩個月內。
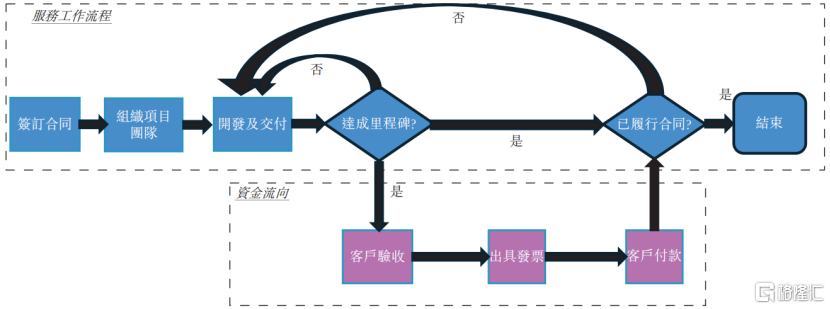
項目制模式項下的典型服務工作流程及資金流向,來源:招股書
02
客戶集中度較高,2026年上半年淨利潤有所下滑
近幾年,受公司業務戰略調整的影響,四方精創的收入出現波動。
2023年、2024年、2025年、2026年1-3月(報告期),四方精創的總收入分別為7.3億元、7.4億元、6.31億元、1.56億元,淨利潤分別為4738萬元、6736.4萬元、7428.1萬元、1061.1萬元。
2024年,公司的收入按年減少14.8%,主要是由於公司專注於高利潤率業務機遇,策略性地將重心從一些競爭激烈、低利潤率的中國內地項目轉向拓展海外市場佈局,導致金融科技軟件開發服務收入減少。
公司將核心及高利潤率的業務界定為具有高進入壁壘的金融科技服務,主要為向大型商業銀行、監管機構及主要金融基建運營商提供的金融基建及金融科技創新服務。相反,非核心業務指較低價值的服務,包括商品化軟件開發服務。
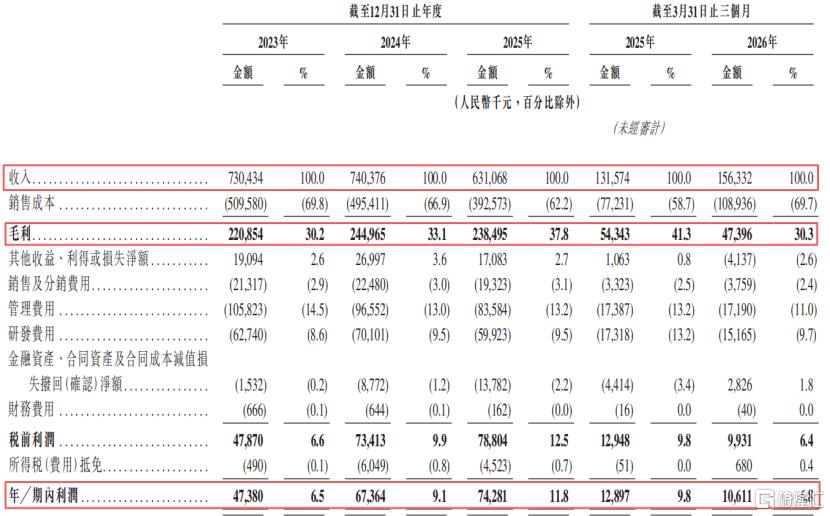
關鍵財務數據,來源:招股書
報告期內,四方精創的毛利率分別為30.2%、33.1%、37.8%、30.3%,2026年1季度,公司短期利潤率收窄,主要是由於中國內地若干虧損項目同時完工,其累計成本於交付時已確認為銷售成本。
據招股書,2026年上半年,公司的收入3.53億元,按年增長14.9%,淨利潤為3730萬元,按年下降15.1%。
按業務線劃分,銀行科技服務是公司的主要收入來源,2025年貢獻了76.9%的收入;其次是金融基建及金融科技創新服務,2025年的收入佔比為19%。
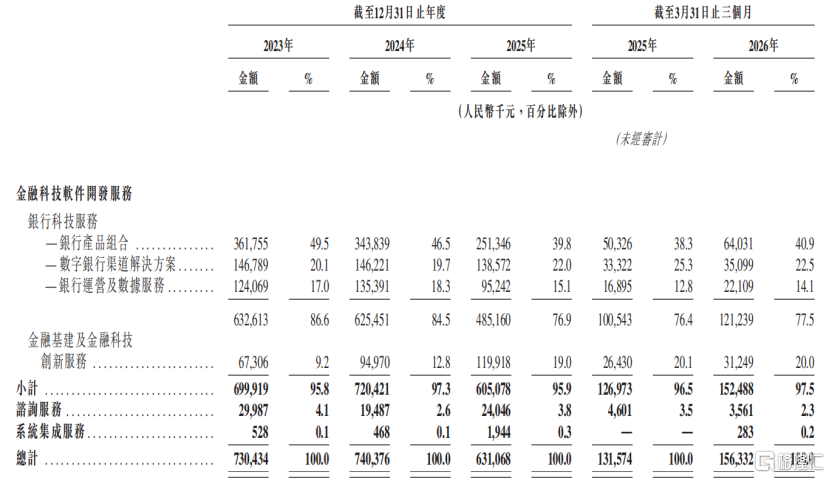
按業務線劃分的收入明細,來源:招股書
四方精創的供應商主要由技術服務供應商構成,包括專注於軟件開發、雲計算和IT諮詢的公司。
公司的客戶主要包括金融機構以及非銀行金融機構。報告期內,公司來自五大客戶的收入分別佔公司總收入的90.1%、93.7%、89.1%及 86.5%,面臨客戶集中度較高的風險。
從地區來看,公司主要收入來源於香港,2025年香港貢獻了80.3%的收入,中國內地則貢獻了19.4%的收入。
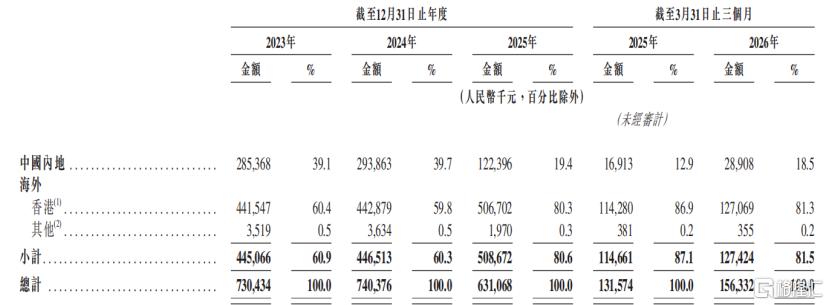
按地區劃分的收入來源,來源:招股書
報告期內,公司的研發費用率分為8.6%、9.5%、9.5%、9.7%,截至2026年3月底,公司的研發團隊由1912名員工組成。
值得注意的是,四方精創也面臨與應收賬款相關的收款風險,截至各報告期末,公司的應收賬款結餘分別為1.56億元、1.28億元、2.04億元、1.55億元,應收賬款周轉天數分別為92天、74天、100天及107天。
截至2026年3月底,公司賬上現金及現金等價物約11.29億元。
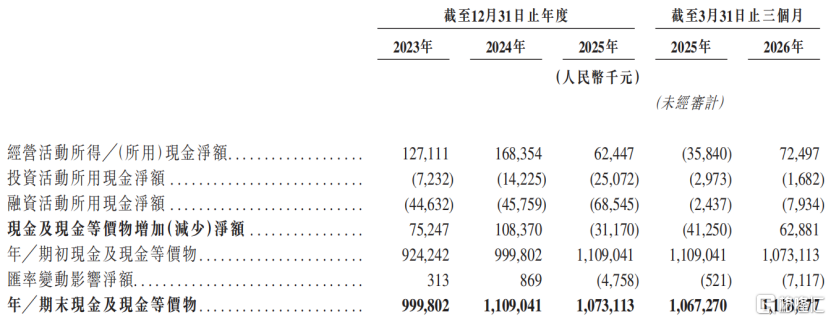
現金流量表情況,來源:招股書
03
市場較為分散,四方精創在中國內地與香港位列第十七名
金融科技軟件開發服務主要指的是向金融機構與監管機構所提供的以軟件為基礎的系統、產品、基礎設施和服務。
其不僅能夠支持銀行業和非銀行金融行業的支付、清算和結算能力,更能夠滿足各類金融機構在渠道、業務和管理等前中後台方面的需求。
伴隨着金融機構深化數字化轉型,以及各類型金融機構加快佈局面向未來的金融科技領域,中國內地與香港金融科技軟件開發服務市場將迎來高速發展。
金融科技軟件開發服務市場由多項關鍵因素驅動:
銜接傳統與數字系統:中國內地及香港的金融機構正經歷從傳統金融向數字金融的結構性轉型,需構建兼容現有核心銀行系統及支持新興數字金融的架構。
技術創新:區塊鏈、人工智能及其他新興技術的進步正推動與金融系統的深度融合,從而提升服務質量並拓展能力。
政府政策:明晰的政府及監管政策持續加速數字金融發展。
儘管中國內地主導着整體市場,香港的金融科技軟件開發服務市場正進入快速增長階段。這一加速源於香港作為受監管的金融科技創新領先樞紐的戰略定位,以及其連接中國內地、東南亞與全球市場的橋樑作用。
從市場規模來看,2025年,中國內地與香港金融科技軟件開發服務的市場規模為1518億元,預計2030年將增長至3105億元,於2025年至2030年的複合年增長率為15.4%。
其中,銀行業是金融系統運行的核心基礎。2025年,銀行業佔中國內地與香港金融科技軟件開發服務市場的份額達68.3%,預計到2030年將進一步提升至72.1%。
按收入計量,中國內地及香港的金融科技軟件開發服務市場預期將由2025年的875億元增長至2030年的1865億元,2025年至2030年的複合年增長率為16.3%。
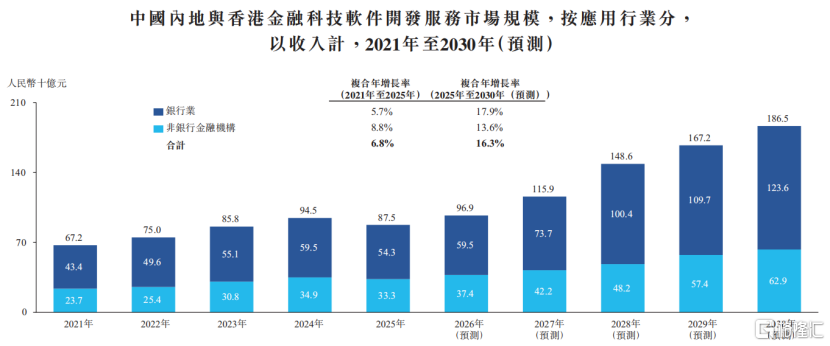
中國內地與香港金融科技軟件開發服務市場規模,來源:招股書
目前,中國內地與香港銀行業金融科技軟件開發服務市場較為分散且競爭激烈。
這一市場主要由金融科技軟件開發服務提供商,以及銀行內部開發團隊作出貢獻。
2025年,金融科技軟件開發服務提供商的收入佔銀行業總市場規模約52%。
以2025年銀行業金融科技軟件開發服務收入計,四方精創在中國內地與香港位列第十七名。
行業內其他主要參與者還包括中電金信、宇信科技、南天信息、東華軟件、天陽科技、復深藍、長亮科技、神州信息、潤和軟件、恒生電子、高偉達、信雅達、廣電運通等等。
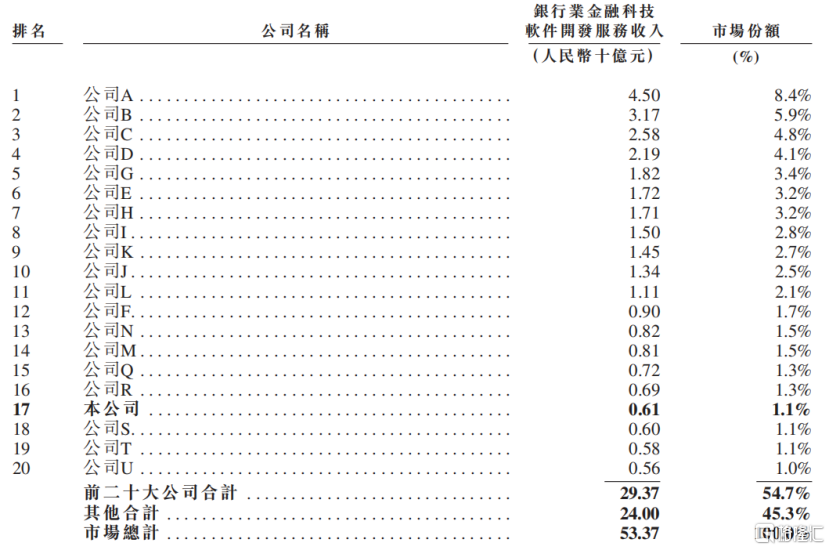
中國內地與香港前二十大銀行業金融科技軟件開發服務提供商排名,來源:招股書