來源:圖蟲
如果用一句話概括過去四十年全球財富格局的底層變遷,那就是:勞動創造價值,但資本拿走了絕大多數增量。
IMF數據顯示,1990年全球勞動報酬佔GDP的比重約為54%,資本收入佔比約34%;到2025年,全球勞動報酬佔比已下滑至41%,而資本收入佔比攀升至52%。
短短三十五年,勞動在分配中的權重下降了13個百分點,對應着十萬億美元級別的財富轉移。
這組數據的具象化結果,就是我們當下看到的現實:
英偉達單家公司市值突破5.7萬億美元,超過德國全年GDP;
美股科技七巨頭總市值突破24萬億美元,超過全球除中美外所有國家的GDP總和。
從2022年底ChatGPT引爆AI浪潮至今不過三年半,資本的增值速度已經遠超人類歷史上任何一個時期。
然而大多數普通人,至今仍停留在「勤勞致富」的線性認知裏,堅信努力工作、升職加薪、攢錢儲蓄就是人生的正解。
但很少有人深入思考一個本質問題:為什麼你越來越努力,收入增長卻越來越慢,而財富差距卻越拉越大?
答案,可能會顯得很殘酷。
01
從本質上看,勞動和資本,是兩種完全不對等的財富增長引擎。
農耕時代耕田、手工業時代做活、工業時代進廠、信息時代上班,看似形態迭代,本質從未改變:用個人時間和體力,換取一次性報酬。
這種模式天然存在三個無法突破的底層約束,決定了勞動收入永遠只能是線性增長。
勞動是不可分割、不可複用的生產要素,你一天的8小時,只能賣給一家僱主,做一份工作,獲得一份收入。
哪怕你效率翻倍,一天也只有24小時,時間的物理邊界,就是勞動收入的絕對天花板。
但資本完全不同。
一筆資金可以同時投入幾十家企業、上百個項目,同時產生多份收益;一份股權可以被千萬人持有,共享企業成長的紅利。然後它們在一份份投資中不斷循環累積壯大。
諾貝爾經濟學獎得主貝克爾在《人力資本理論》中明確指出:人力資本的邊際報酬遞減速度,遠快於物質資本。你在一個崗位上深耕10年,可能薪資翻2-3倍就觸及瓶頸;但一筆資本投入一個高增長行業,10年可以翻幾十上百倍。
這就是線性增長與指數增長的本質區別。
勞動的價值依附於人的技能和體力,而兩者都在持續貶值。
工業時代,一門手藝可以喫一輩子;
信息時代,一項技能的半衰期已經縮短到5-10年;
AI時代,基礎編程、數據處理、客服、會計等標準化崗位的技能半衰期,已經縮短到2-3年。
你花三年時間掌握的技能,可能剛熟練就面臨技術迭代;
你用青春換來的職場經驗,可能一場產業升級就變得一文不值。
而資本不會衰老、不會過時,只要附着在正確的生產要素上,就能持續循環增值。
另外,資產還可以用來抵押換貸款,股權可以質押孖展,甚至未來的現金流都可以證券化。
但勞動無法抵押,你不能用未來10年的工資去撬動大額資本,銀行更不會因為你「勤奮努力」就給你低息貸款。
這意味着,普通人只能靠勞動積累的微薄本金慢慢爬坡,而資本持有者可以用槓桿放大收益。
房價上漲的周期裏,有產者可以用房產抵押再買房,實現資產裂變;
而無產者只能靠工資攢首付,越攢越跟不上房價漲幅,這就是槓桿帶來的財富分化。
02
很多人認為「不投資、存銀行」是最穩妥的選擇,這是對貨幣體系最深刻的誤解。
通脹從來不是均勻地讓所有錢貶值,而是沿着「金融體系—資產端—產業端—居民收入」的路徑層層傳導,越靠後的人,被收割得越狠。
這就是經濟學中著名的「坎蒂隆效應」:新增貨幣不會同時、等量地分配給所有人,而是先流入離央行最近的金融機構和大企業,再逐步向下滲透。
先拿到錢的人,可以在物價還沒上漲時購買資產,推高資產價格;
等貨幣傳導到普通工薪階層手裏時,物價和資產價格已經上漲,購買力早已大幅縮水。
這就是過去30年中國廣義貨幣M2增長了超過40倍,但普通人感受最深的豬肉、大米等消費品價格僅上漲了3-5倍的原因。
其實真正暴漲的是房產、股權、核心資產等價格,因為超發的貨幣絕大多數沉澱在了資產領域,形成了「資產型通脹」。
這種通脹對工薪階層的傷害是雙重的:
收入端:工資增長永遠滯後於資產價格上漲。你漲薪的速度,永遠趕不上核心城市房價、優質股權的增值速度;
儲蓄端:現金購買力持續被稀釋。過去20年,剔除GDP增長後的真實貨幣增速常年維持在2%-3%。
這意味着,如果你有100萬現金存銀行,你的每年實際購買力將蒸發2-3萬,10年縮水近30%。
你越是勤勞存錢,相當於把越多的錢放在貨幣傳導的最末端,被動接受層層稀釋。
這不是你不夠節儉,而是遊戲規則本身就不偏向現金持有者。
03
很多人驚歎於「英偉達市值超德國GDP」,卻很少思考背後的底層邏輯:為什麼工業時代的巨頭如通用、福特,市值從未達到過國家量級,而數字時代的科技公司可以輕鬆做到?
答案是,「生產模式的質變,帶來了資本回報率的指數級躍升」。
工業時代的企業,受物理邊界的嚴格限制,生產一輛汽車需要鋼材、廠房、工人,每多生產一輛,邊際成本就增加一份;同時市場受地域限制,拓展一個國家就要建一座工廠。所以傳統企業的增長是線性的,資本回報率有明確的天花板。
而數字時代的科技企業,遵循的是「邊際成本趨近於零」的規律:
英偉達開發一款AI芯片,研發成本是固定的,多賣一塊芯片的邊際成本幾乎為零,賣得越多,利潤率越高;
微軟的Office軟件、谷歌的搜索引擎,開發完成後,服務一億用戶和十億用戶的成本幾乎沒有差別;
AI大模型訓練完成後,每一次調用的邊際成本可以忽略不計,但可以持續產生現金流。
再疊加網絡效應,用戶越多,產品價值越高,吸引更多用戶,形成正向循環。
最終的結果就是:頭部企業可以用有限的資本,撬動全球市場,獲得近乎壟斷的超額利潤。這就是一家公司市值能超越一個國家GDP的底層邏輯。
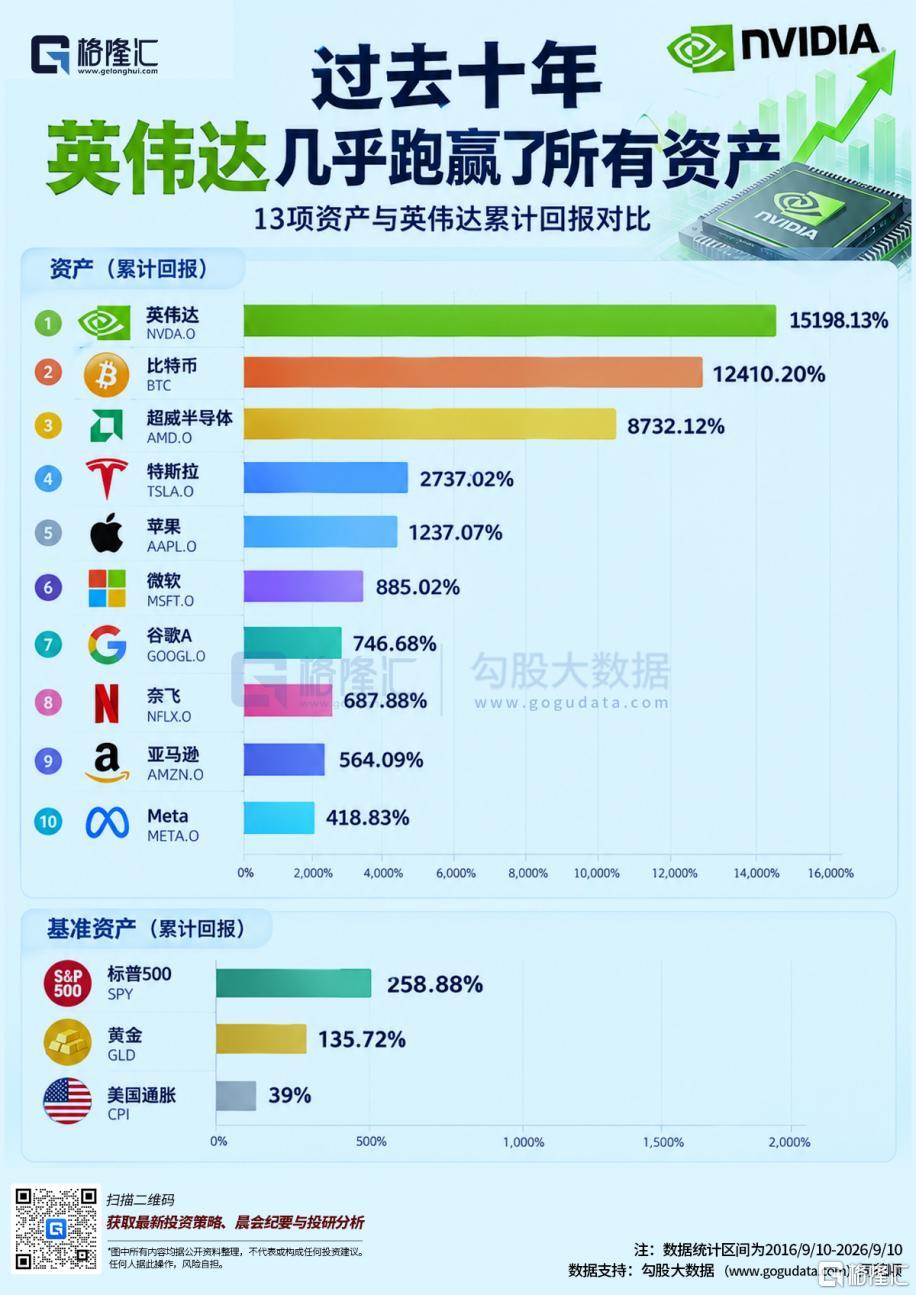
資本市場的本質,就是把企業未來幾十年的現金流折現到當下。當企業的增長從線性變成指數級,資本的增值自然也就突破了所有傳統認知的邊界。
對普通人而言,這意味着一件事:你不需要自己創業,不需要成為技術專家,只要通過股權投資成為這些頭部企業的股東,就能分享指數級增長的紅利。
雖然這其中必然伴隨着資產損失的風險,但這是現代經濟給普通人留下的、唯一可以跨越階層的非線性通道。
那些排斥投資的人,核心理由是「波動大、風險高」。但這是對風險最普遍的誤解——把波動率等同於風險。
在專業投資領域,風險的定義是「永久性損失」,也就是本金再也收不回來;而價格上下波動,叫做「波動率」,它不是風險,而是獲得超額收益必須付出的對價。
金融領域有一個基礎定律叫「股權風險溢價」:
長期來看,股票的收益率為什麼高於債券、高於現金?因為股票有波動,投資者承擔了波動的不確定性,所以市場會給你額外的收益作為補償。波動率越高,長期的潛在收益就越高。
很多人只看到英偉達10年漲了237倍,卻忽略它在這10年裏經歷過8次30%以上的回撤,最大跌幅超過60%;
很多人羨慕蘋果漲了60倍,卻不知道它在2008年金融危機中股價腰斬,2018年貿易戰中回撤近40%。
沒有這些波動,就不會有長期的超額收益。
說白了,波動是篩選投資者的過濾器,把沒有耐心的人擋在門外,讓留下來的人分享時代的紅利。
更有意思的是「時間分散化效應」,即隨着持有時間拉長,股票的虧損概率會急劇下降。美股過去100年的數據顯示:
持有1年,虧損概率約30%;
持有5年,虧損概率降至10%;
持有10年,虧損概率不到2%;
持有20年,從未出現過虧損。
反而是大多數人認為「安全」的現金,長期來看風險最大。因為它沒有波動,但購買力會持續、穩定地貶值,這是一種確定的、不可逆的損失。
很多人為了規避短期波動的風險,選擇了承擔長期購買力縮水的風險,這纔是真正的本末倒置。
04
如果說過去的技術革命只是提升了勞動的效率,那AI革命就是在重構生產要素的權重——它正在用資本(算力、算法、數據)直接替代勞動。
經濟學裏有一個概念叫「技能偏向型技術進步」:技術進步會提升高技能勞動的回報率,同時壓低低技能勞動的報酬。
而AI的特殊之處在於,它不僅替代低技能勞動,還在逐步替代中等技能、甚至部分高技能的標準化工作。
麥肯錫的預測顯示,到2030年,全球約14%-30%的工作崗位將被AI自動化替代,其中基礎編程、財務覈算、內容審核、客服等崗位替代率超過50%。
這意味着,越來越多的普通勞動者,將失去和資本議價的能力。
對應的另一面,是資本的邊際產出進一步提升。
以前是「資本+勞動」創造價值,現在是「資本+AI+少量高端人力」創造價值。
勞動在生產中的佔比越低,分配中的話語權就越弱,資本拿走的增量就越多。
我們正在見證一個歷史節點:財富創造對勞動的依賴度降到了歷史最低點,資本的增值速度達到了歷史最高點。
過去說「工作到死」,現在更嚴峻的現實是:很多人可能還沒到退休年齡,自己的勞動就已經失去了市場價值。
那麼,普通人該如何破局?
講了這麼多,不是讓你辭職炒股,更不是鼓吹投機暴富。
真正的覺醒,是從「單一勞動供給者」的身份裏跳出來,變成「勞動+資本」的雙要素所有者。
對普通人來說,最現實的路徑不是all in股市,而是分步完成認知和身份的轉變:
1.用勞動積累第一桶金:認真工作不是沒用,它是你獲得初始資本的最可靠途徑。但要清醒地知道,勞動收入是「現金流」,不是「財富」,它的作用是為你積累可投資的本金。
2.建立資本認知框架:不要沉迷於短線追漲殺跌,去學習宏觀經濟的基本邏輯、行業發展的底層規律、企業估值的基本方法。資本市場賺的是認知的錢,不是運氣的錢。
3.錨定時代主線配置資產:每一輪財富浪潮都有核心賽道,過去是房地產,現在是AI、算力、新能源。把資金配置到代表未來的優質資產上,讓時代的趨勢幫你賺錢,而不是靠自己的體力。
4.接受波動,用時間換複利:不要追求買在最低點、賣在最高點,接受短期回撤是投資的一部分。複利的核心不是收益率有多高,而是時間有多長。
05、結語
一個人的真正成熟,是明白這個世界的財富分配,從來不是按勞動強度來的,而是按生產要素的稀缺性來的。
在勞動越來越不稀缺的時代,擁有資本、擁有能產生現金流的資產,纔是對抗貶值、跨越階層的核心底氣。
你可以繼續固守「勤勞致富」的執念,守着工資和存款,在通脹和技術替代中慢慢下沉;也可以選擇打破認知桎梏,用一部分收入和精力,建立屬於自己的資本收入渠道。
讓錢為你工作,本質上是讓自己從「出賣時間的人」,變成「擁有要素的人」。
這是對自己人生最大的主動權,也是普通人對抗時代洪流最有效的武器。
選擇權,永遠在你手裏。