亞馬遜最近很忙。
一邊給AI修機房,一邊給自己找債主。
繼歐元和瑞士法郎之後,今日,亞馬遜又啓動了42.5億英鎊的債券發行。
據參與此次交易的三家銀行發布的備忘錄顯示,3年、6年、12年和19年期的初始定價指引,分別為英國國債收益率加70、90、105和110個點子。
為什麼滿世界借錢?原因顯而易見。
亞馬遜7月30日公布的財報顯示,截至6月底的過去12個月,公司經營現金流達到1614億美元,按年增長33%;自由現金流卻從去年同期的正182億美元,變成負76億美元。
根據其口徑,扣除資產出售收入及激勵後的設備等淨投入約1690億美元,已經超過經營現金流。
投入增量主要來自AI。
雲業務確實在賺錢,二季度AWS收入422億美元,按年增長37%。
但建設機房、採購芯片、接入電力,錢要先付;客戶未來的算力賬單,卻要慢慢收。
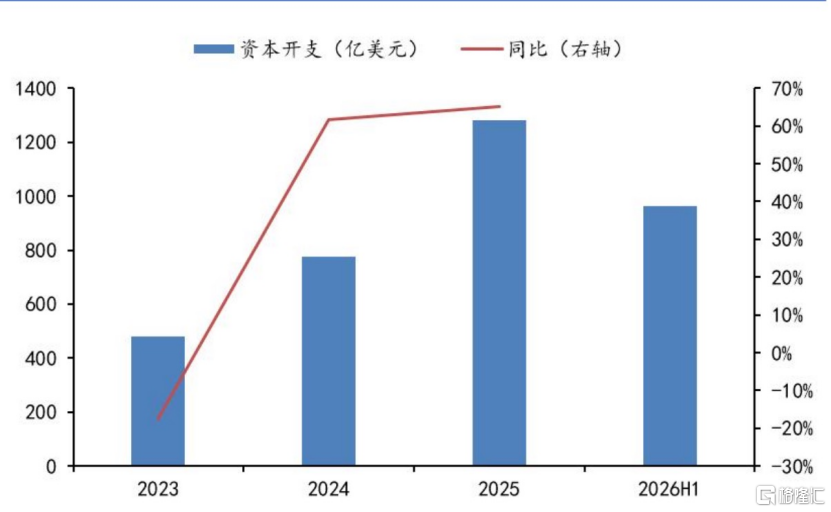
亞馬遜資本開支,來源:華龍證券
發債,就是拿未來的現金流,為今天的資本開支搭橋。
橋搭起來,企業才能提前擴產、爭取訂單。
問題在於,這座橋每天都收利息。
多幣種孖展的算盤也在這裏。
不同市場有不同的養老金、保險機構和債券基金,多開幾個孖展窗口,可以擴大買家範圍,也能分散到期償債壓力。
長期資產配長期資金,資產負債期限匹配更從容。
但換一種貨幣,借錢不會自動打折。
外幣資金如果用於當地支出,可以匹配當地現金流;如果換回美元使用,還得考慮交叉貨幣互換、匯率對沖和發行費用。
更關鍵的是,債主的胃口,也出現了變化。
路透社7月29日援引AlphaSense彙集的研究報告稱,亞馬遜3月美元債的認購覆蓋倍數約為3.4倍,7月降至約1.6倍,後者發行規模為250億美元。
認購需求越來越疲軟,顯示投資者對科技公司債券的熱情或已趨近上限。
原因也不難理解。
買股票,可以分享AI業務超預期增長帶來的上漲空間;買普通債券,主要拿約定利息,卻仍要承擔信用和利率風險。
宏大的技術願景,並不能直接替債券持有人增加票息。
接下來,決定這次借錢比賽能走多遠的,是投入資本回報率能否覆蓋加權平均資本成本,以及擴張後自由現金流能否改善。
機房利用率、算力售價、設備更新支出,都要落到這本賬上。
如果客戶持續買單,今天的債務可以換來明天的盈利資產;如果供給擴得太快、算力價格下滑,收入要隨市場打折,利息卻照合同收取。
科技巨頭全球借錢,說明AI競賽已經進入更重資產、更依賴外部孖展的階段。
技術團隊負責把模型做聰明,財務團隊負責讓它活得起。