文|識礁Farsight
網紅品牌SKG,再次來到IPO的門前。
2026年8月,繼首次遞表失效後,未來穿戴健康科技股份有限公司(下文簡稱為「SKG未來健康」)再次向港交所遞交招股書,擬於主板掛牌上市。此前,該公司曾申報創業板IPO,並一度籌劃北交所上市,最終均未成行。
結合財務數據來看,SKG未來健康具備推開資本市場大門的底氣。按GMV計算,2025年,在中國智能舒緩穿戴設備行業,SKG未來健康市佔率達21.6%,位列第一。2023年‑2025年,SKG未來健康營收從10.46億元增長至12.18億元,複合年均增長率為7.91%。
不過需要注意的是,資本市場不只關注企業的市場影響力,更關心公司是否具備較強的盈利能力。與營收穩步攀升形成鮮明反差,由於新增收入更多來自毛利率相對較低的業務,並且銷售及營銷開支一路走高,SKG未來健康的利潤並未與營收保持同等幅度增長。
在此背景下,即便成功登陸資本市場,SKG未來健康也很難博得投資者的垂青,斬獲較高的估值。
市佔率第一之後,SKG更換增長引擎
雖然已問鼎中國智能舒緩穿戴設備行業,但SKG未來健康的核心產品並未藉助規模優勢進一步擴大市場影響力,而是出現了增長停滯的問題。
圖源:SKG未來健康招股書
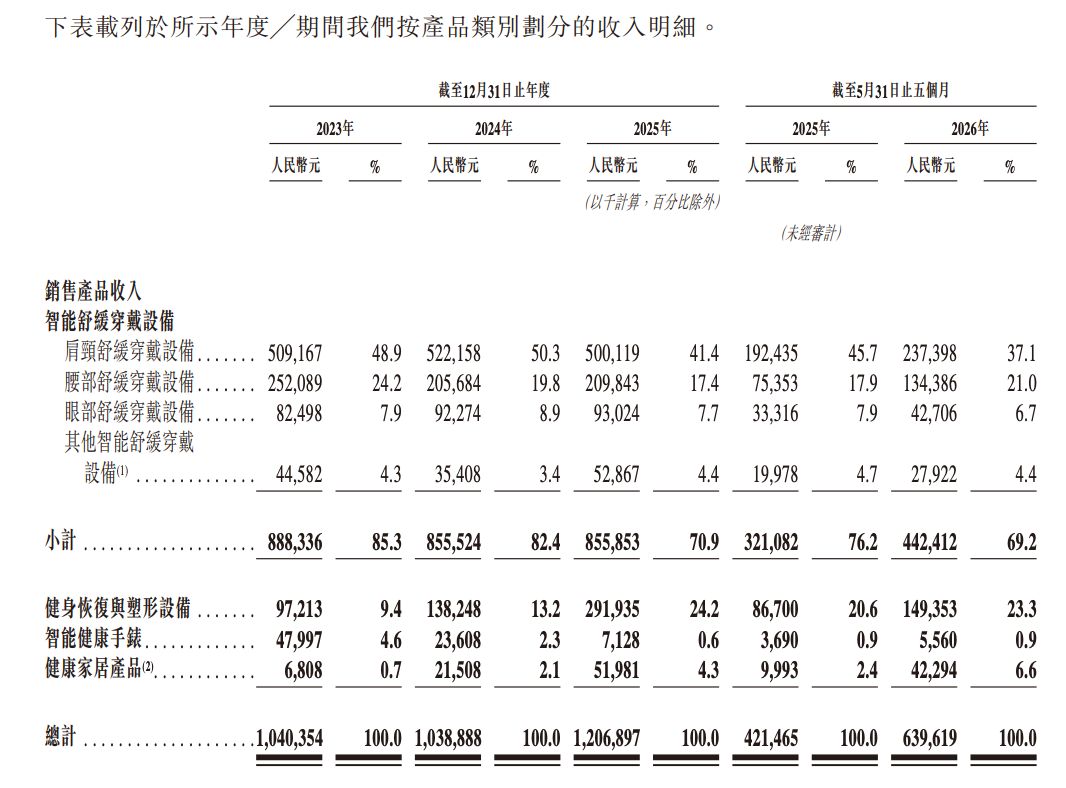
招股書顯示,2023年‑2025年,SKG未來健康智能舒緩穿戴設備營收分別為8.88億元、8.56億元以及8.56億元,不光沒有穩步上漲,甚至出現了下滑的跡象。
在此背景下,SKG未來健康的營收之所以穩步攀升,主要是因為找到了新的增長曲線。2023年‑2025年,SKG未來健康健身恢復與塑形設備收入從9721萬元增長至2.92億元,佔銷售產品收入的比重由9.4%升至24.2%。
圖源:SKG未來健康招股書
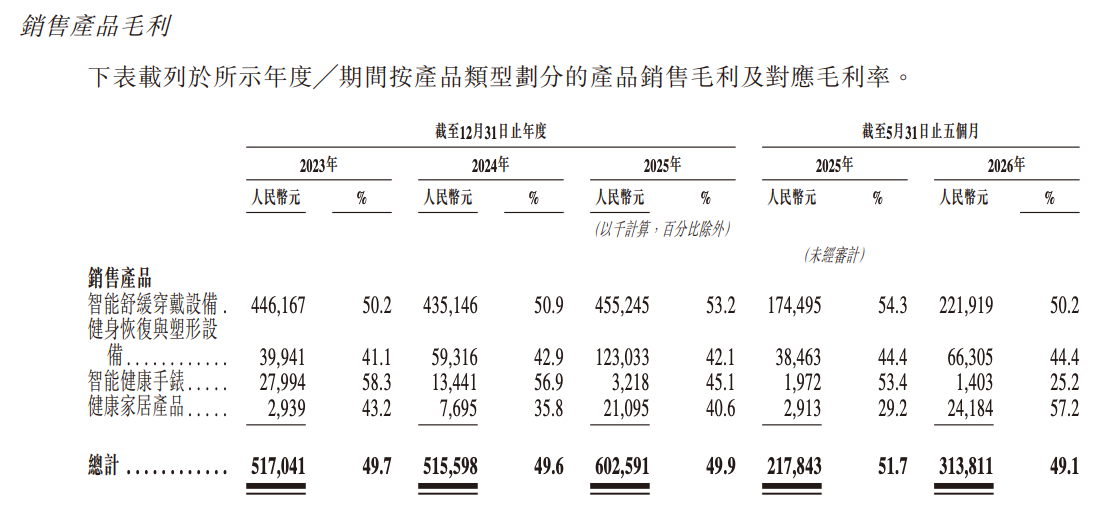
不過健身恢復與塑形設備的利潤空間遠不及智能舒緩穿戴設備。以2025年為例,SKG未來健康智能舒緩穿戴設備毛利率為53.2%,健身恢復與塑形設備僅為42.1%,後者比前者低11.1個百分點。
SKG未來健康解釋稱,「健身恢復與塑形設備的毛利率較低,主要由於競爭激烈及我們相對較遲進入該領域,需要採取更具進取性的定價策略。」
儘管健身恢復與塑形設備及時接棒智能舒緩穿戴設備,成為公司新的增長引擎,但由於利潤有限,該業務影響力擴大,也導致SKG未來健康出現「增收不增利」的問題。2023年‑2025年,SKG未來健康淨利潤分別為1.27億元、1.35億元、1.32億元,連續三年停滯不前。
2026年前5個月,SKG未來健康淨利潤雖然按年增長30.1%,但由於低於營收增速,淨利率僅為9.5%,按年下降1.7個百分點。
主營業務增長停滯的背景下,企業確實應該積極探索新業務。不過,SKG未來健康構築的全新增長曲線,並未復刻核心智能舒緩穿戴設備的盈利能力。隨着健身恢復與塑形設備的業績進一步攀升,SKG未來健康的利潤還有進一步走低的可能。
重營銷、輕研發,SKG陷入路徑依賴
與諸多網紅品牌類似,SKG未來健康強勢崛起,也離不開大手筆營銷策略。
招股書顯示,2023年‑2025年,SKG未來健康銷售及營銷開支分別為2.16億元、2.26億元以及2.88億元,費用率分別為20.6%、21.6%以及23.7%。其中宣傳及廣告開支分別為1.55億元、1.57億元以及1.9億元。
圖源:SKG未來健康
每年數億元銷售費用加持下,SKG未來健康相繼簽下楊洋、古力娜扎、王一博等一線明星,並讚助《這!就是街舞》《乘風破浪的姐姐》《中國新說唱》等熱門綜藝。
智能舒緩穿戴設備市場發展初期,SKG未來健康抓住年輕人的肩頸焦慮,將傳統按摩器打造成便攜、時尚的消費電子產品,再借助明星、綜藝等營銷策略完成市場教育,確實是快速打開市場的重要手段。
不過,隨着智能舒緩穿戴設備市場邁入全新的發展階段,SKG未來健康愈發難以依靠大手筆營銷策略說服消費者買單。
圖源:SKG未來健康招股書
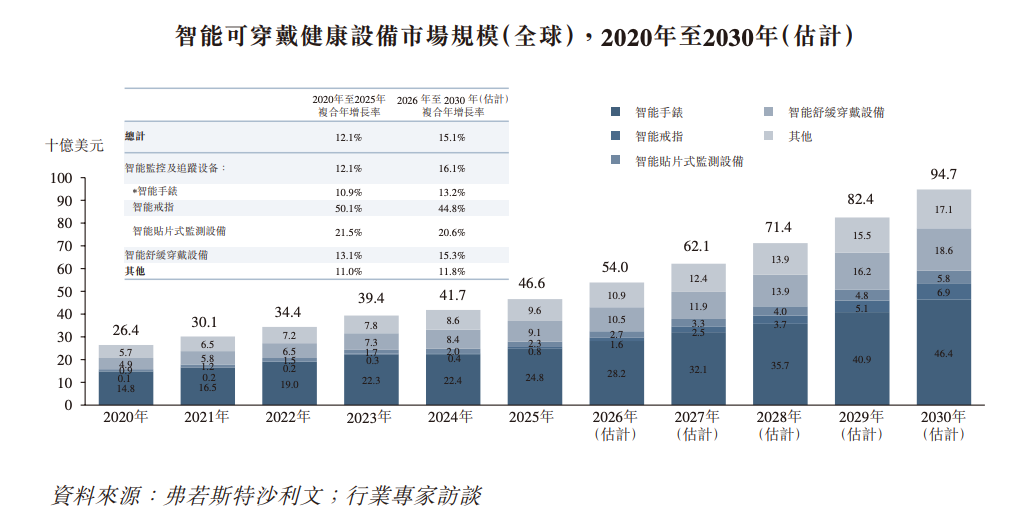
弗若斯特沙利文統計的數據顯示,2020年-2025年,全球智能舒緩穿戴設備市場規模從49億美元增長至91億美元,複合年均增長率為13.1%。預計2030年進一步增長至186億美元。
雖然智能舒緩穿戴設備市場仍在蓬勃發展,但在需求分化、技術升級等因素影響下,競爭的焦點不再圍繞產品形態、便攜性和工業設計展開,而是開始朝着更高精度傳感器、AI健康算法、物聯網協同和個性化健康服務等方向發展。
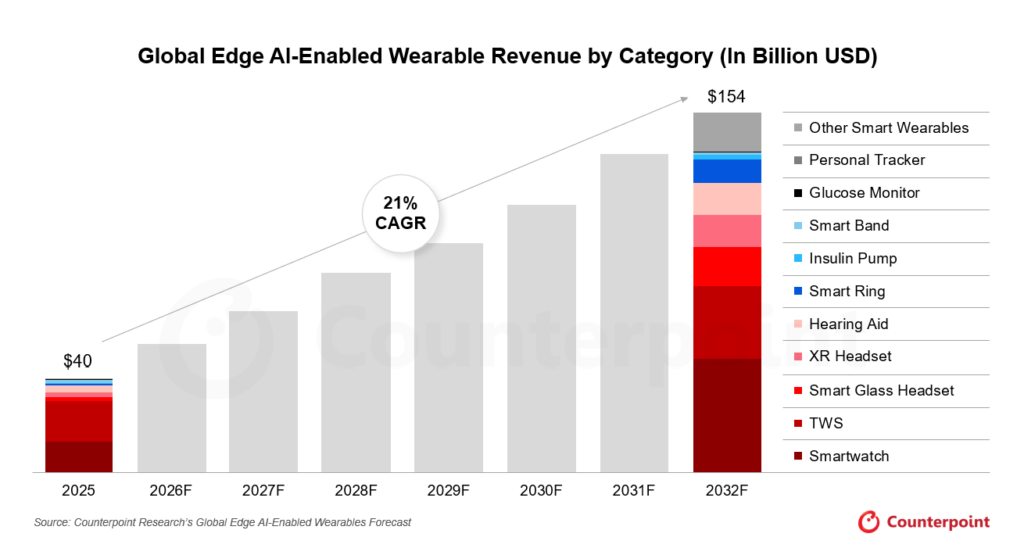
圖源:Counterpoint Research
比如,Counterpoint Research就在研報中指出,預計可穿戴設備中的端側AI滲透率會一路走高,將從2025年的30%提升至2032年的近80%。
行業邁入精細化運營階段後,從業企業唯有加大研發投入力度,鍛造差異化競爭力,纔有可能穿越周期。然而,SKG未來健康卻陷入了「重營銷,輕研發」的路徑依賴。
與不斷攀升的銷售及營銷開支形成鮮明反差,SKG未來健康的研發費用一路走低。2023年‑2025年,SKG未來健康研發開支分別為9551萬元、7918萬元以及7328萬元,費用率分別為9.1%、7.6%和6%。
2026年前五個月,SKG未來健康的研發開支雖然按年增長33.1%至3836萬元,但由於低於營收增速,研發費用率進一步降至5.9%。
一方面,因研發投入力度有限,SKG未來健康缺乏吸引消費者目光的前沿技術;另一方面,由於產品同質化愈發嚴重,大手筆營銷策略的轉化率不斷走低,SKG未來健康自然需要面對利潤遭到侵蝕的挑戰。
製造、渠道兩頭在外,SKG如何穿越周期?
SKG未來健康之所以陷入「重營銷,輕研發」的路徑依賴,與外包製造、依靠經銷商出貨的經營策略有直接聯繫。
製造層面,SKG未來健康主要通過外包生產商品。2023年‑2025年以及2026年前5個月,SKG未來健康外包商品佔總銷量的比例分別為27.8%、43.6%、53.8%以及66.1%。
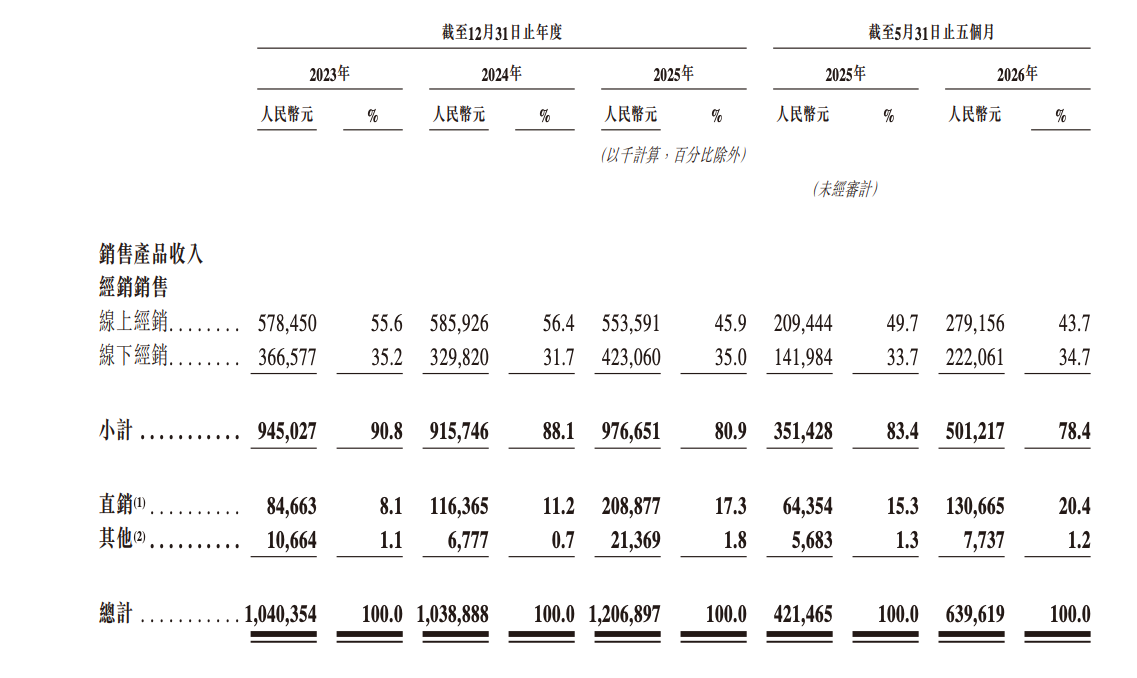
圖源:SKG未來健康招股書
銷售維度,經銷是SKG未來健康的主力出貨渠道。2023年‑2025年以及2026年前5個月,SKG未來健康經銷渠道佔產品銷售收入的比重分別為90.8%、88.1%、80.9%以及78.4%。
一般而言,消費電子企業的核心資產主要是產品、品牌和用戶關係。如果產品外包給第三方企業,用戶關係又隔着經銷商,那麼品牌就會變得異常重要。而維護品牌,最簡單、直接的方法就是營銷。
由此來看,銷售費用不斷增長,很大程度上是SKG未來健康現有商業模式轉化效率走低的必然結果。
不過單純加大銷售費用,並不足以推動SKG未來健康穿越周期。因為隨着競爭加劇,如果產品缺乏核心競爭力,企業將面臨營銷投入回報率不斷下降的挑戰。
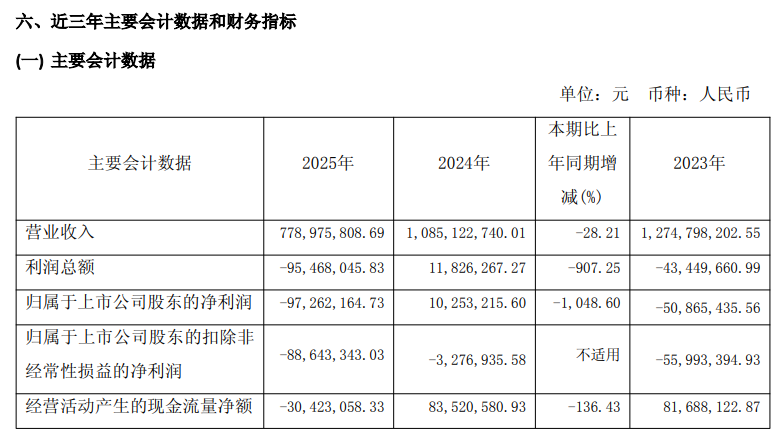
圖源:倍輕鬆2025年財報
以倍輕鬆為例,財報顯示,2025年,其銷售費用為4.13億元,費用率為53%,按年上漲2.8個百分點。因營銷投入產出效率走低、銷售費用高企,同期倍輕鬆營收7.79億元,按年下跌28.2%,歸母淨虧損9726.22萬元,按年由盈轉虧。
誠然,SKG未來健康的業績優於倍輕鬆,但後者的遭遇卻給前者敲響了警鐘,在按摩健康硬件行業,如果品牌增長越來越依賴持續投流,一旦營銷的邊際效率下降,就可能反噬收入和利潤。
對SKG未來健康而言,此次IPO真正需要回答的,並非公司還能不能擴大收入,而是行業邁入全新的周期後,如何實現高質量增長。
在智能舒緩穿戴設備市場的早期階段,企業只需完成工業設計、明星營銷、渠道覆蓋等任務,即可實現品類教育,快速建立品牌。
但隨着行業進入成熟期,資本市場衡量企業價值的標準也會改變。相比依靠鉅額營銷贏下一時的銷售規模,投資者更關心企業是否掌握核心技術、用戶關係和持續服務能力。
目前,SKG未來健康仍活在「舊時代」。核心舒緩穿戴業務增長停滯的背景下,多元品類雖然成為了新的增長引擎,但盈利能力有所下滑。為了說服消費者買單,SKG未來健康又不得不加大宣發投入力度。凡此種種,導致公司的利潤空間持續收窄。
如果想順利推開資本市場的大門、贏得投資者的垂青,SKG未來健康需結合消費環境變化,重塑自身的商業模式,將一次性硬件交易,轉化為由傳感器、算法、健康數據和服務支撐的長期用戶關係。
如果遲遲無法完成轉型,「市佔率第一」的名頭,更像是曾經粗放增長模式的註腳,而非未來估值的保證。