作者|徐珊
編輯|鄭玄
一個塞在耳朵裏的小東西,賣到十萬一副,丟失甚至需要動用全城搜索?
助聽器,是一門奇特的生意。
整個全球市場,近九成的助聽器市場份額被五家外資公司把持:索諾瓦(峯力)、Demant(奧迪康)、WS 聽力、瑞聲達、斯達克。他們的旗艦產品在中國線下,一對要賣到七到十萬塊。即便是在美國本土,一副售價也要賣到三四萬。而且過去二十年,助聽器市場的格局幾乎少有波動。
讓他們壟斷助聽器市場的,最早其實是一道技術難題:音頻分離。
想要模擬人耳在嘈雜餐廳裏鎖定一個聲音,其實並不容易。在嘈雜的聲音之下,究竟什麼聲音應該被放大?需要放大的應該是一個聲音還是多個聲音?在當時,誰能能把這道題解得好,誰就有資格定高價。五家外資公司,用芯片和算法把這件事做到了七八十分,然後,用遍佈全球的驗配門店,把助聽器市場鎖成了一套封閉的體系。
不是沒有人挑戰過,幾十年間,無數創業者試圖打破它,最終都沒能跨過去。但這個局面,正在被打破。2026 年,兩家來自深圳的公司,把助聽器賣到了原來十分之一的價格。
據公開報道,聽象科技旗下的昂聽用 1 年時間就擁有超 50000 用戶,做到了美國亞馬遜助聽器類目 Top1,年銷超 1500 萬美元,市場份額從 1%迅速增長至 18%。飛聲的開放式 AI 助聽器在日本的衆籌金額超過 300 萬美元,創下助聽器類目的衆籌紀錄。
改寫這一切的前提,是 AI。
它第一次讓助聽器在嘈雜環境理解了什麼是「人聲」;它通過推測聲音的信號,讓助聽器減少嘯叫;它把原本需要專業門店才能完成的驗配,移到手機裏,十幾分鍾就能完成。
AI 做的事,不是給助聽器加了新功能,而是把過去巨頭們壟斷的技術關卡拆掉了,一同拆掉的,還有建在它之上的定價邏輯。
這並非是一個逆襲的故事。助聽器市場的結構剛開始鬆動,無論是價格、渠道、產品形態,還正經歷市場檢驗,結局遠未落定。
通過這篇文章,我們想回答的問題是:
一副助聽器,為什麼從十年前起,就能賣到近十萬塊?
OTC 政策放開了四年,為什麼還是沒能改變這個市場?
AI 到底改變了助聽器的什麼,用戶能感受到的差別在哪裏?
AI 助聽器,和過去的助聽器相比,真正不一樣的地方是什麼?
這場變化,最終會讓誰受益?
01
一副十萬的助聽器,憑什麼?
2022 年 10 月,美國 FDA 正式放開 OTC 助聽器銷售。輕中度聽損的成年人,第一次可以不經處方、不進驗配門店,直接在藥店和亞馬遜買到助聽器。
消息一出,市場像被點燃了引線。科大訊飛、蘋果、各路耳機團隊紛紛切入,美國亞馬遜相關品類湧入不少中國賣家按年增速曾一度超過 160%。
所有人都以為,OTC 助聽器會是一個翻盤時刻。
它手拿的應該是一個新品類撕開專業壁壘、把價格打下來,聽起來像消費級設備逆襲專業醫療的經典劇本。
但 2026 年最新調研數據給了所有人潑了盆冷水,OTC 助聽器,其實連整體市場都沒跑贏。
過去,買一對處方助聽器要花小十萬,甚至能買一輛車。十幾年過去,助聽器的價格幾乎沒變,調查顯示,過去十年,專業助聽器平均價格只下降了 228 美元,不到 5%。
貴,是所有人看到的第一個問題,也是想改變的第一個方向。但更隱蔽的問題是,就算花了這筆錢,大多數人仍然不願意戴。
調查顯示,65 歲以上人群中應該佩戴助聽器、但真正從中獲益的比例只有 6.5%。堵耳、鼓悶感、耳道潮溼,每天戴十幾個小時的不適感,對很多用戶來說,佩戴助聽器,其實是一種煎熬。
「助聽器根本不是為最需要用它的那群人設計的。設備越做越小、技術越來越複雜,對很多老年人來說恰恰是錯的方向。」一位聽力學專家說道,在他接診的老年患者裏,約有一半有某種程度的手部靈活性問題,麻木、顫抖、或者動作受限,但助聽器上的一些按鍵,只有綠豆大小,很難操作。
但用戶不得不選的五大品牌助聽器,有它不可替代的理由。
簡單來說,五大品牌通過專用 DSP 甚至 AI 協處理器,把芯片算力抬上了一個新台階。以索諾瓦 2024 年發布的旗艦款為例,它在傳統 ERA 芯片之外,額外內置了一顆專用 AI 協處理器 DEEPSONIC,每秒 77 億次運算,比行業通用芯片高出 53 倍。
如果說普通芯片是在一條車道上慢慢挪,它就像突然多了一條高鐵專線。更關鍵的是,這顆芯片「學過」超過 2200 萬個真實環境聲音樣本,能在嘈雜環境裏實時把人聲單獨「摘」出來,而不是把所有聲音混在一起放大。
在安靜的客廳裏,你可能感受不到差別。但到了嘈雜的餐廳、多人會議的飯桌,普通助聽器會嘯叫、錯誤放大背景噪聲,甚至反過來加重聽力損傷,而專業助聽器像是給你單獨開了一條清晰的聲音通道。
這種體驗差距,幾乎是斷檔式的,且沒有中間選項。於是,很多用戶繞了一圈,還是回到了五大品牌的懷抱。這個階段的助聽器,不是「好用」,而是「不得不用的東西」。因為沒有替代品,用戶只能在差和更差之間被迫選擇。
更何況,幾十年過去,產品之外,五大還握着另一張牌,全球數千家專業驗配門店和經銷商網絡。
處方助聽器的物理壽命是 3 到 7 年。在這段時間裏,聽力師會根據用戶聽損的持續變化,不斷重新調整增益曲線、頻段補償、降噪參數。這種定製化、專業化的設備和服務方式,深度捆綁用戶的長期生態,很難被一個電商頁面替代。
不可否認,OTC 品類的存在,讓越來越多的人開始關注自己的聽力問題。從規模上看,美國 OTC 助聽器市場從 2022 年的 1.1 億美元增長到 2025 年的 2.7 億美元,年複合增速 35%。
但你如果仔細研究就會發現,在有聽力問題的美國人裏,只有 5.7%採用了 OTC 產品,而處方助聽器採納率紋絲不動地停在 39%,OTC 助聽器的退貨率高達 30%到 70%。而同期整體助聽器市場的預期增速是 11%。OTC 非但沒有逆襲處方市場,反而跑得更慢。
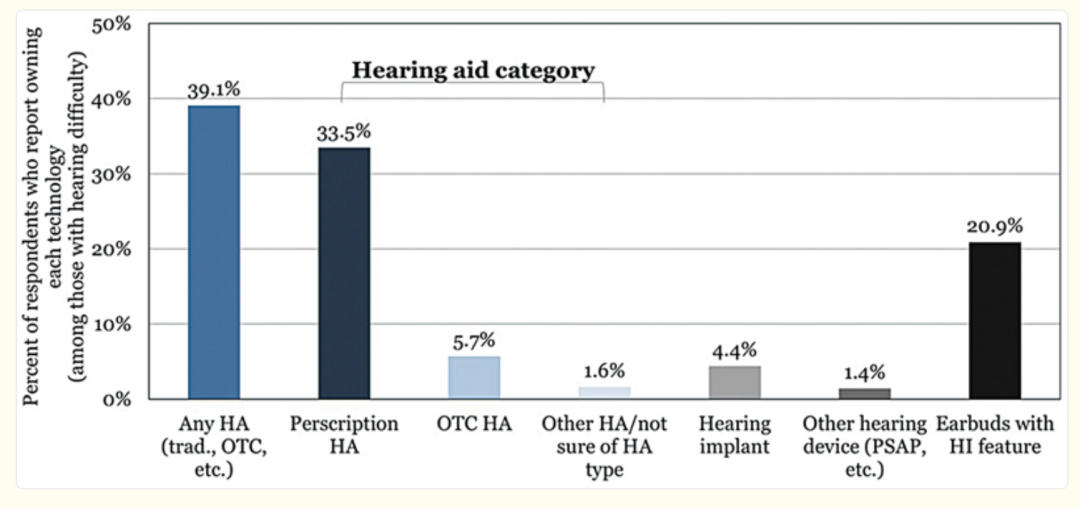
在自述存在聽力困難的人群中,助聽技術的採用率如上|來源:The MarkeTrak 25
我們查閱了當時的 OTC 助聽器反饋看到,有網友說,「第一周還能聽清,之後就每況愈下,我不得不反覆調整設定。想退貨,但商家不認亞馬遜渠道的 45 天退貨承諾。現在已經 41 天了,我損失了 900 美元。這個牌子是朋友強烈推薦的,但我聽不清,而且操作對我來說太難了。」
當時的 OTC 助聽器,能把設備交到了用戶手裏,卻沒辦法把其他環節打通。這塊曾經被不少人趨之若鶩的市場,最後連索尼、GN 這樣的老牌玩家都相繼退出了市場。
放到中國市場,情況又不一樣。儘管中國是全球最大的助聽器出貨地,2022 年出口約 1432 萬台,佔全球總量的 60%以上,但中國市場 90%以上助聽器份額依然被五大外資佔據。
國內不是沒人嘗試打破這個局面。摯聽 2025 年推出搭載 6 納米專用助聽芯片的產品,結合騰訊天籟 AI 算法,針對中文語音特點優化;聯影微電子帶着醫療影像的技術積累切入消費端。但這些團隊還在爬坡,國產品牌份額加起來仍然較少。
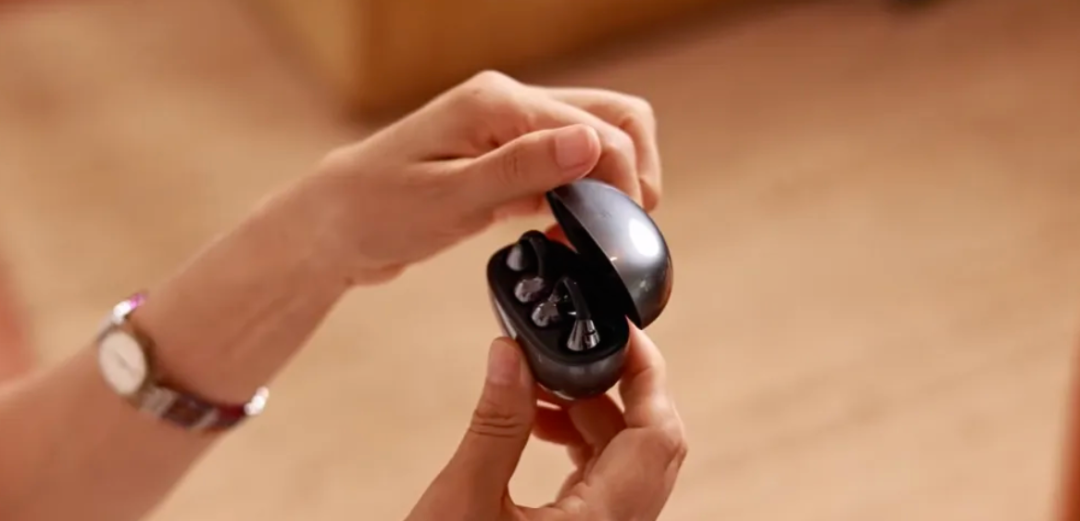
摯聽小貝殼 Air 搭載 6nm 專業助聽芯片|來源:摯聽
中國至今沒有 OTC 助聽器類別,助聽器仍是國家藥監局監管的二類醫療器械,必須持註冊證、經驗配師驗配才能合規銷售。但電商平台上,百元級的「智能降噪助聽器」比比皆是,大多數本質上是無差別放大的擴音器,實際相當於放個喇叭在你耳邊喊。它們遊離於監管之外,打着助聽旗號進入千家萬戶,不僅作用很小,更會進一步加重聽障人群的聽力損傷。
如果要靠等待更好的 DSP 芯片,或者沿傳統路徑一步步追趕,顯然走不通。
真正的破局需要另一種邏輯。
而這個邏輯,來自 AI。
02
AI 將會如何改變助聽器的體驗?
「戴了一個月,我覺得變化很大。在餐廳裏,我不用再假裝自己聽得見了。我又能參與到對話裏去了。」一位佩戴了最新國內 AI 助聽器的用戶這樣寫道。
「2022 年 OTC 出來之後,市面上充斥着一堆放大器。用戶覺得光聽到聲音不行,我要聽清楚聲音。聽得清了,用戶覺得又不夠,我要戴得舒服。戴得舒服還不行,我要降噪非常強。」飛聲創始人彭守昆提到,AI 的加入,對助聽器品類來說,最重要的一件事就是提供了更多樣化的聲音處理方案。這其中主要會涉及到三個環節:聲音分離、聲音增強以及聲音預測。
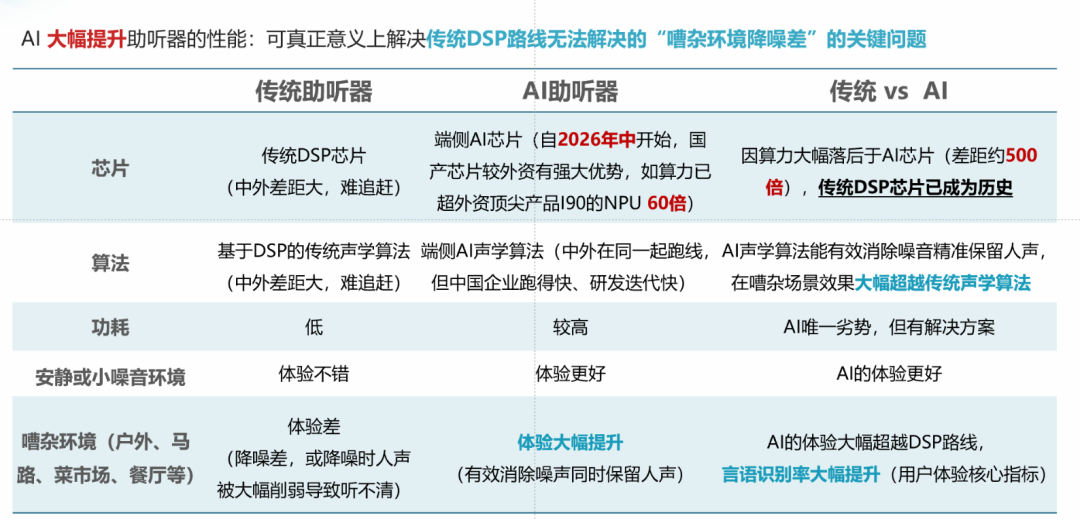
AI 助聽器與傳統助聽器的區別|來源:飛聲
聲音分離,就是把用戶想聽的和不想聽的分開,分離越乾淨,底噪越低,用戶在安靜或嘈雜環境裏都不會被不必要的聲音騷擾,這是舒適感的基礎。
聲音增強則是,根據個體聽損曲線,在特定頻段做定製化補償。高頻陡降的人和低頻損失的人,增強的方式完全不同。這也是,AI 助聽器和 AirPods Pro 所自帶的助聽功能不同的地方之一,算法不是為音樂和通話優化的,而是針對個體聽損曲線的精細補償。
比如說,昂聽的做法選擇把「你的耳朵」建立成一張數字檔案。用戶通過 APP 完成純音測聽,系統根據結果生成個人聽力圖,再從 29 條聽損補償曲線裏匹配最適合用戶的參數,高頻陡降型、平坦型、低頻損失型,每種聽損模式對應不同的頻段處理策略。你的耳朵缺什麼信號,就補什麼信號。
再來就是聲音的預測,根據不同場景下的情況去預測接下來可能出現意外「嘯叫」的一些場景。比如說,我走在路上,有可能會出現長按喇叭的尖銳聲。AI 可以通過預測,識別出相關聲音,並將其控制在合理範圍內。
飛聲目前計劃在新品中採用 CRN 架構,是一種卷積+循環神經網絡,區別於普通 DNN 的地方在於時序記憶,「DNN 只能看當下這一幀聲音,我的架構能處理前面一整句話」彭守昆提到。正是這段時序上下文,讓系統在嘯叫出現之前就能預判並抑制,而不是等嘯叫出來了再壓制。
這三個環節在芯片裏是同時運行的。全鏈路處理必須在 10 毫秒以內完成,昂聽 Beyond Pro 的延遲是 8 毫秒,飛聲 H9 經第三方檢測的時延是 5.4 毫秒。時間太長,聲音和口型就會不同步,用戶會覺得「對方的嘴在動,聲音慢半拍纔到」。彭守昆說,這也是「AI 助聽器算法要遠遠難於 AI 耳機」的其中一個原因,耳機可以容忍幾十毫秒的延遲,助聽器不行。
過去,AI 通過訓練才能快速地根據訓練結果去理解不同聲音的處理方式,但現在 AI 藉助新的架構能夠做到實時對進入耳朵裏的聲音進行處理。這樣的處理速度,以及通過現有處理框架是過去很長一段時間內很難做到的,也給了大家在聽力算法方向一些彎道超車的機會。
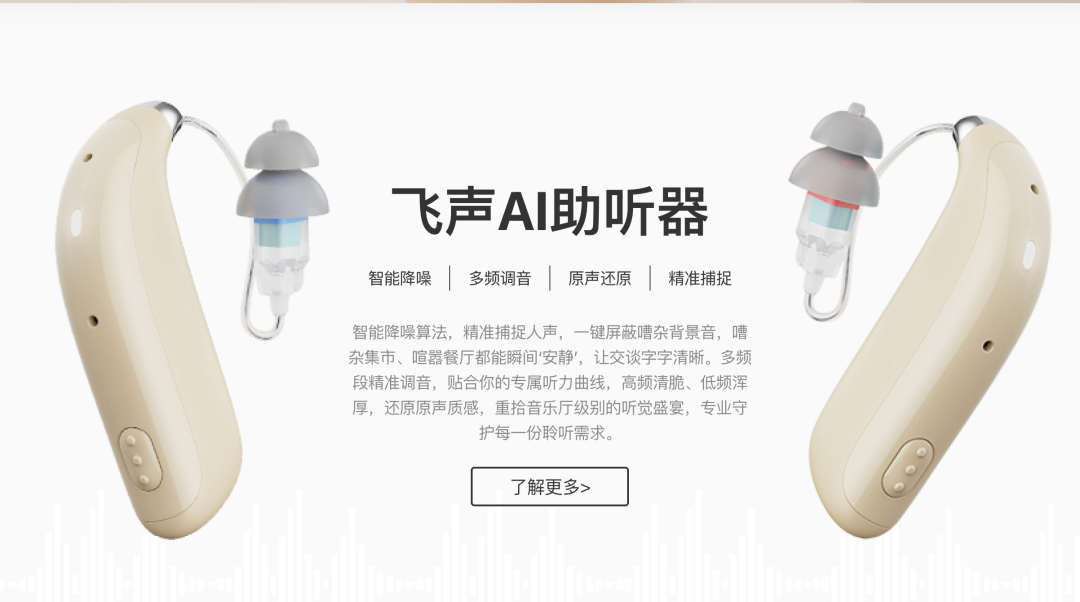
飛聲 AI 助聽器|來源:飛聲官網
更值得關注的是,AI 助聽器裏的 AI,和我們通常說的大模型關聯並不大。它不是主要靠參數量取勝,而是靠新的架構設計,把過去需要堆算力才能解決的聲音處理問題,用更小、更快、更省電的方式重新實現。飛聲選擇將一個從 10MB 壓縮到 100~300KB 的小模型,運行在毫瓦級功耗的芯片上。這套算法,飛聲團隊在過去「迭代了至少七八十遍」。彭守昆提到,「這難度是非常大的。」
芯片路線上,相比五大走「傳統 DSP 外掛 AI 芯片」的雙芯片方案,國產團隊選擇了另一條路,用中國 TWS 供應鏈的能力,集成 SoC,把藍牙、DSP、高算力 NPU 集成在一顆芯片上,用更低的功耗和體積,解決所有的聲音處理問題。「未來的趨勢一定是一顆 SoC 芯片解決所有的問題,」彭守昆說。飛聲和昂聽走的都是這條路線,差異在於各自算法的實現深度。
但這同樣意味着,單靠芯片很難拉開差距,大家買的是同一代供應鏈裏的芯片。彭守昆自己也承認,「我們只是在系統層、芯片的底層進行 SDK 定製,現有的芯片能力已經滿足我們未來兩三年的算法演進。」真正能形成壁壘的,是算法。他的判斷是,「未來兩三年內,產品研發裏面 70%到 80%的重要性在算法。」誰能在同樣的算力約束下,把聲音分離做得更乾淨、補償做得更精準、預測做得更提前,誰才能在這場比賽裏真正領先。
03
下一代 AI 助聽器,正在攻山路上
聲音處理是 AI 帶給助聽器最直接的禮物,但它帶來的變化遠不止於此。當算法足夠強,原本被認為「不可能」的產品形態開始成立,原本繁瑣的使用流程也開始簡單,原本被整個行業忽視的用戶需求,也開始被認真對待。
最新看到的變化來自於形態的改變。
過去的傳統助聽器大多都是入耳式的,讓耳道形成一個密封空間,聲音傳導效率更高,只需要一點點聲音外放就餓能夠產生比較大的聲音增益效果。尤其當中重度的聽障患者需要聲音往往在 40-60dB 以上,才能聽清楚。
但這往往會帶來一個新的問題,嘯叫。開放式助聽器的最大技術挑戰:解決嘯叫的技術難度,遠遠高於入耳式。過去,對於入耳式的產品,麥克風在耳道外面收音,揚聲器在耳道內擴音,兩者之間有物理隔離,相對來說沒有開放式產品那麼容易形成嘯叫。如果兩者之間是開放式的,揚聲器輸出的放大聲音會被麥克風再次收錄,再次放大,形成聲音循環迴路,導致「嘯叫」,所以過去助聽器大部分都是封閉的入耳式。研發人員一般通過用數學模型實時估算反饋路徑、再提前減去反饋信號。但往往等到反饋信號出現了再處理,反應滯後,且容易誤判。
當 AI 能夠在嘯叫形成之前就預判並抑制,入耳式助聽器就不再是唯一的選擇。飛聲 B02 是目前市場上少見的開放式 AI 助聽器,耳夾形態,不入耳,戴一整天沒有堵耳和鼓悶感,外觀和普通耳機幾乎沒有區別。昂聽則走了另一條路,2026 年 CES 上發布的 Delight,是完全入耳式的設計,坐在耳道里幾乎看不見,昂聽對目標用戶的描述很直接:「想要現代感外觀、不想讓人知道自己在用助聽器的人。」過去因為中耳炎、耳道變窄無法使用入耳式的用戶來說,開始有了其他選擇,也從某種程度上減輕了「佩戴助聽器」的突兀感。
「有很多人覺得戴了助聽器別人會把他看作殘疾人,於是不能接受」,我們在一些社交媒體上看到,不少兒女勸服父母佩戴助聽器的一大難點就是助聽器本身,甚至有一位網友的母親,因為怕被說「老糊塗了」,寧願偷偷在網上買百元的「隱形助聽器」,也不願讓子女陪着去正規機構驗配。
正在被 AI 改變的還有助聽器的驗配環節。
過去的助聽器驗配環節和去醫院看病幾乎沒什麼兩樣。先去醫院做聽力檢查,拿到聽力圖;再預約專業驗配門店,等候、選機型、初次調機;戴回去感覺不對,再預約複診;前前後後要跑好幾趟,歷時數周甚至更長。
當 AI 參與到助聽器的驗配流程開始完全不同。用戶在家打開 APP,做一次純音測聽,十幾分鍾後系統自動生成處方參數,設備自動完成初始調配。如果感覺還不夠準,可以連線遠程聽力師做視頻調機。昂聽的 ElePro 服務,45 分鐘一對一,聽力師在線實時調整,用戶坐在自己家的客廳裏,在真實的聲音環境下被精確適配。不過,昂聽的驗配離不開手機,所以它的產品主要面向的是那些會用智能手機、願意學習新東西的新潮老人。
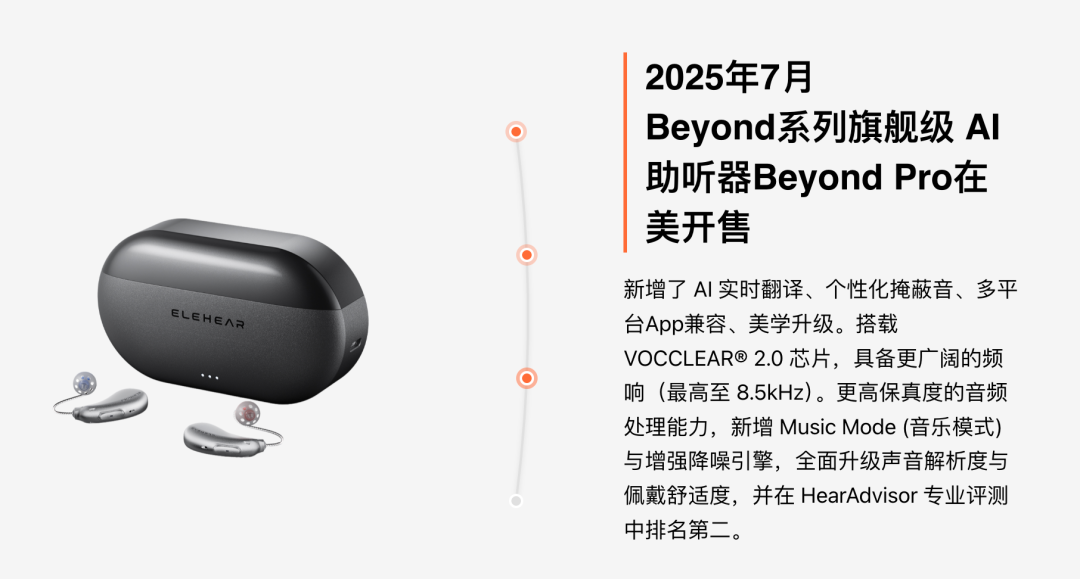
聽象科技旗下的昂聽 AI 助聽器|來源:聽象科技官網
但彭守昆並不認為驗配師會被 AI 完全取代。他認為,「中國老人的動手能力非常弱。」所以飛聲在 APP 和遠程驗配之外,還在深圳開了自營驗配中心,鋪了覆蓋 400 城的護士上門網絡,為那些連視頻都不會開的老人,保留一條全人工路徑。
在 AI 的介入之後,驗配從一個需要反覆跑門店的專業儀式,變成了一個可以在家完成的持續服務。這不只是效率的提升,是用戶和助聽器之間關係的重新定義。助聽器也開始成為隨着聽力變化持續迭代的夥伴。
再比如,適老化配置上,有所改變。
AI 助聽器的用戶,九成以上是老人。但過去幾十年,助聽器使用難度比較高,單靠老人自己幾乎很難學會使用。這也是為什麼一開始會提到即便買了小十萬的設備,還是有很多人將其放在抽屜裏喫灰。
現在的國產 AI 助聽器,第一次把適老化當成產品設計的出發點。飛聲的充電盒上直接集成了實體按鍵,老人不需要打開手機、不需要找 APP,按一下調音量,按兩下切場景,操作邏輯和電視遙控器一樣直接。同時它還支持室內藍牙查找和戶外 GPS 定位,過去滿城尋找助聽器的難題,也有了更新的解法。
形態、驗配、適老化,這三件事加在一起,纔是 AI 給助聽器帶來的完整改變。但改變能走多遠,最終要看市場的答案。
彭守昆認為,助聽器市場正處於一個「油車」轉「電車」的時刻。
這已經不是第一次有人向這座大山發起衝鋒。過去十幾年,幾十個團隊帶着錢和勇氣進來,最終都倒在了芯片、算法和渠道這三道牆前面。不同的是,這一次衝鋒的人手裏有了新的武器,AI。
但能不能翻過這座山,現在下結論還太早。美國 OTC 放開四年,採納率只有 5.7%;中國 1.2 億聽損老人,戴上助聽器的不足 5%。技術拐點或許正在路上,但市場拐點還沒有。
如果你在小紅書上搜「助聽器」,能看到這個市場最真實的樣子。很多子女想給父母配一副,看到價格後囊中羞澀,打聽有沒有千元級的選擇;有人買了,但父母一句「太貴了、太麻煩」,再也沒戴過;有人在花式營銷裏踩了坑,幾百塊的「隱形助聽器」讓父母越戴越聾,心生愧疚。帖子的字裏行間,都是同一種焦急:再不解決,父母就真的聽不見了。
這份期待,等了太久。我們希望這個方向能被更多人看到,做算法的、做芯片的、做供應鏈的、做醫療渠道的,這條賽道需要更多的玩家,需要更多的路線,需要更多人願意把 AI 的能力,用在最需要的人身上。
AI 能改變很多東西。但能不能讓一個老人重新聽清世界的聲音,這件事,值得更多人一起來做。