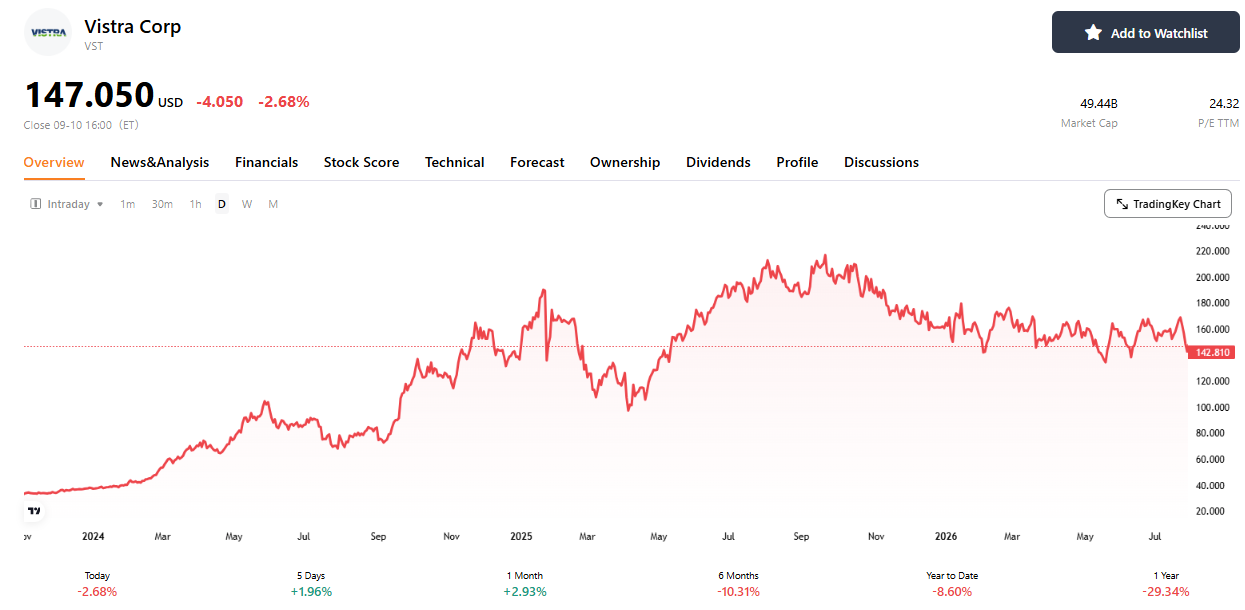
我看好Vistra(VST)未來一年的利潤增長,但對當前股價更挑剔。基於本文的盈利預測和估值假設,我給出的12個月參考目標價為166美元,較2026年9月8日151.72美元的收盤價高約9%。雖然股價已經較52周高點回落約31%,但把已籤合同和收購帶來的增長算進去,剩餘上漲空間仍然有限。
來源:TradingKey
VST的機會很具體:已經建好的電廠可以賺更多錢,長期核電合同又能讓部分收入更可預測。公司確實在變好。我的分歧在價格——未來一年,即使盈利按預期增長,也未必足以帶來很高的股票回報。
自己發電、自己賣電,VST賺錢不只看電價
VST經營的是「發電+零售」兩門相互配合的生意。發電部門運營電廠,把電賣進批發市場或賣給簽約客戶;零售部門則向家庭和企業提供電力套餐,按合同收費。公司擁有約44GW發電能力,服務約500萬零售客戶。GW是吉瓦,1GW等於100萬千瓦,用來衡量電廠的發電能力。
天然氣是VST的規模主力,核電的重要性則高於它的裝機佔比。裝機容量代表電廠能發多少電,實際發電量還取決於一年運行多久。核電站運行時間較長,因此約15%的裝機容量,貢獻了約24%的發電量。
資產類型 | 裝機容量佔比 | 發電量佔比 |
天然氣 | 約62% | 約56% |
核電 | 約15% | 約24% |
煤電 | 約20% | 約19% |
光伏、儲能等 | 約3% | 不足1% |
發電量採用公司披露的組合口徑,包含Lotus收購資產的全年產出。
發電業務的利潤,主要看賣電收入能比發電成本高多少。燃氣電廠尤其要看天然氣價格:如果賣電收入增加10元,燃料成本同時增加7元,新增利潤空間就只有3元。核電成本對天然氣價格沒有同樣的敏感性,因此更容易保留這類電價上漲帶來的收益。煤電也能受益於賣電價格提高,但仍要承擔燃料、維護和環保成本。
零售業務則讓公司少一些大起大落。家庭簽下一年固定電價套餐後,VST通常要在合同期內按約定價格供電。批發電價上漲,發電部門賣得更貴;零售部門尚未提前鎖定的採購成本卻會上升,利潤受到擠壓。電價下跌時,影響反過來。兩邊在電量和時段等條件匹配的部分,可以相互抵消;客戶合同到期後,零售價格再重新調整。
所以,VST的優勢是既有電廠,也有客戶。發電業務提供上漲機會,零售業務降低部分價格波動。研究它,既要看電能賣多貴,也要看燃料成本,以及賣電價格已經鎖定了多少。
供電越緊張,現成電廠越值錢
我對美國東部市場的盈利支撐更有信心,對得州則相對比較謹慎。這兩個地區合計貢獻VST八成以上的發電量:得州約佔42%,美國東部和中西部的PJM市場約佔40%。PJM是當地電網和批發電力市場的運營機構;得州主要電力市場則由ERCOT運營。
PJM已經出現備用供電不足,現有電廠因此更難被替代。電網不能只按平常用電量準備電源,還要留出餘量,應對酷暑、寒潮和電廠突然停機。PJM會提前組織拍賣,向電廠等資源購買「關鍵時刻能夠供電」的承諾,行業稱為容量採購。電廠履行這項承諾,可以獲得容量收入,實際發電後再收取電費。
這筆供電保障,目前沒有買夠。針對2028年6月至2029年5月,PJM落實的供電能力比可靠性標準要求少約6.8GW。這裏的含義是:預計用電之外,本應準備的應急餘量不足,遇到極端天氣或設備故障時,系統更容易喫緊。缺的是安全餘量,並非日常已經少了6.8GW的電。
連續兩個供電年度出現缺口,說明新增供電資源還沒有跟上準備需求。數據中心提交申請,只代表它將來可能用電;容量採購則要求資源方實際承諾,在指定年度提供供電保障。後者依然沒有達到目標,讓「電源偏緊」有了更具體的依據。這也是我認為VST現有電廠能夠維持較好回報的主要原因。
得州的情況則有點不同。北美電力可靠性公司(NERC)是評估北美電網可靠性的機構,其《2026年夏季可靠性評估》指出,儲能擴張已經降低了得州晚高峯的供電風險。電池可以在電力充裕時充電,太陽落山、太陽能出力下降後再放電。我因此不會把得州電價持續大漲放進預測。需求仍在增長,但儲能擴張正在降低極端缺電發生的概率,也會削弱VST燃氣電廠從極端高價中獲得的額外利潤。
提前鎖定價格,讓好生意延續得更久
VST能否獲得更高估值,關鍵在於改善後的賣電條件能保持多久。高電價只持續一年,那VST仍然是周期性的生意;如果未來多年的收入穩定且可預測,盈利質量才真正發生變化。公司正在用短期提前定價和長期客戶合同,改變此前VST的周期性的屬性。
未來一年的賣電價格,已經有較高可見度。截至2026年8月3日,VST對2027年預計發電量的套保比例約為94%。套期保值可以簡單理解為:通過提前簽約等方式,覆蓋未來部分電價變化的風險。它減輕跌價衝擊,也限制後續漲價帶來的額外收益。
這意味着,2027年的增長更應看已鎖定的銷售條件,而非臨時電價能漲多高。此前電力需求增加帶來的好處,可能已經進入這些合同。接下來更重要的是,公司能否繼續以較好的條件鎖定之後幾年的發電利潤。不過電廠停機和成本變化仍會影響結果,提前定價解決的主要是價格風險。
更大的變化來自由AI驅動的20年的核電合同。核電合同最重要的價值,是讓VST提高現有電廠的回報,同時減少未來收入對市場電價的依賴。AI數據中心需要長期、穩定的供電,科技公司又希望兼顧低碳目標,因此願意提前簽下長期購電協議。亞馬遜和Meta已籤合同涉及約3.38GW現有核電,超過VST現有核電容量的一半。這已經足以改變公司相當一部分核電業務的收入結構。
我更看重的是,這類增長主要靠改善舊電廠的收益,無需重新投入資本開支建設同等規模的核電站。原來的電一直在賣,新合同帶來的增量,是更好的銷售條件所增加的現金流;20年的客戶承諾,則降低了短期合同到期後重新議價的不確定性。對估值而言,值得加分的是同一批資產有機會賺得更多、收入更可預測,而不只是合同期限寫着「20年」。
未來一年的利潤增量主要看Meta,亞馬遜則支撐更後面的增長。Meta現有機組合同從2026年第四季度開始交付,預計到2027年第四季度達到完整規模,因此2027年只能體現部分全年貢獻。亞馬遜合同從2027年第四季度開始,預計到2032年才完全交付。我的判斷是,這些合同會逐步提高VST的盈利,而非一次性帶來跳升;短期看Meta兌現,長期看更多核電能否複製這種銷售方式。
此外,監管也讓長期簽約更值得重視。發電商獲得的高價格,最終可能變成家庭和企業的高電費。監管機構既要控制電費負擔,又要保留回報吸引新電廠建設。美國聯邦能源監管委員會已批准PJM將容量拍賣的價格上下限延長至2029/2030年度,限制極端價格波動。VST可以從供電緊張中受益,但我不會假設短缺越嚴重,它就能無限提價。
2027年盈利有望增長17%,增量主要來自三處
我預計VST在2027年實現約84億美元調整後EBITDA,比2026年公司指引中值72億美元增長約17%。增長主要來自原有業務改善、Cogentrix燃氣電廠收購和Meta合同。EBITDA是息稅折舊攤銷前利潤,調整後口徑還剔除了未實現套保損益等項目。
2027年盈利來源 | 預計調整後EBITDA | 主要依據 |
原有業務 | 76億美元 | 公司盈利預估區間中值 |
Cogentrix收購 | 約5.5億美元 | 全年並表貢獻測算 |
Meta合同 | 約2.5億美元 | 按合同交付進度估算 |
合計 | 約84億美元 | 綜合盈利預測 |
原有業務和收購是這份預測的主要支撐。公司給出的2027年基礎盈利區間為74億—78億美元,尚未包含Cogentrix和Meta。Cogentrix約5.5億美元的貢獻,根據公司公布的交易價格和對應盈利倍數推算,假設交易在2026年底前完成,2027年貢獻全年利潤。Meta在2027年仍逐步增加交付,因此只計入部分貢獻,估計約2.5億美元。合同價格和分季度交付量尚未公開,實際增量取決於交付進度。
不過需要注意的是,接近一半的新增盈利來自收購。約12億美元的盈利增量中,Cogentrix貢獻約5.5億美元,而取得這些利潤需要支付現金、承擔債務和發行股份。因此,17%的經營盈利增長不能直接等同於每股收益增長,孖展成本和股數增加也會影響股東回報。
VST值得比過去更貴,但當前估值已接近合理
VST的估值中樞已經比過去明顯提高,但我認為9—10倍更接近現在的合理水平。按年末企業價值除以當年持續經營調整後EBITDA計算,2019、2020和2023年大約分別為6.5倍、5.1倍和6.4倍;2024年升至約12倍,2025年約12.5倍。市場過去兩年已經明顯改變了給VST定價的方式。
我認為過去5—7倍的估值在今天來看已經偏低,但12倍以上也很難成為長期常態。VST現在多了兩個過去沒有這麼強的支撐:一是Meta、Amazon等20年的長期核電合同,讓部分現有電廠的未來收入更確定;二是零售業務和較高的套保比例,讓整體利潤沒有純批發發電商那麼大的波動。公司預計,隨着已籤合同逐步兌現,零售業務和長期合同未來可以貢獻接近一半的調整後EBITDA。這些變化足以讓VST的正常估值高於過去。
但我也不會因此給VST過高的估值。長期合同目前主要集中在覈電,天然氣、煤電等大量資產仍然受到電價、燃料成本和電力供需影響;2027年的部分盈利增長還來自Cogentrix收購,本質上是花錢購買更多資產,並非全部來自原有電廠回報提升。因此,我更願意把VST看成一家盈利穩定性正在提高的綜合發電商,而不是已經完成轉型的純長期合同型基礎設施公司。
基於這個判斷,我給2027年調整後EBITDA 9.5倍估值。它明顯高於VST過去約5—7倍的正常水平,也低於AI電力交易最熱時超過11倍甚至14倍的估值,相當於承認商業模式已經改善,同時沒有提前把未來更多核電合同和電價上漲全部算進去。
EV/2027年調整後EBITDA | 12個月對應股價 |
9倍 | 約153美元 |
9.5倍 | 約166美元 |
10倍 | 約178美元 |
以我預計的2027年約84億美元調整後EBITDA計算,給予9.5倍估值,再計入收購後的債務、優先股和股數變化,我測算VST未來12個月的合理價值約為166美元。
這個價格也解釋了我為什麼看好VST的盈利,卻沒有在當前價格附近給出更積極的判斷。問題已經不是VST值不值得比過去貴,而是它值不值得繼續從9.5倍往上重估。目前已籤長期合同足以支持估值中樞提高,卻還不足以讓我認為11—12倍應該成為新的正常水平。
要明顯高於166美元,需要新的東西出現:剩餘核電繼續簽下高質量長期合同,或者未來幾年的發電利潤持續在更高水平被鎖定。否則,2027年盈利即使增長到約84億美元,當前股價也已經提前反映了相當一部分改善。
所以我的判斷很簡單:VST過去5—7倍的時代可能已經結束,9—10倍更接近現在合理的估值中樞;但在現在這個價格水平買入,市場已經認可了這次升級,剩下的賠率並不算特別便宜。
本文僅供研究與信息參考,不構成任何投資建議。
原文鏈接