炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:圖靈
2026年上半年,A股市場成交額創歷史新高,債市走出震盪偏強的慢牛格局。從行業母公司數據看,上半年證券行業營業收入按年增長32%,淨利潤按年增長23%。
上市券商的表現更勝一籌。2026年上半年,44家A股純證券業務券商合計實現營業收入3752.15億元,按年增長44.39%;合計實現歸母淨利潤1634.34億元,按年增長48.86%。
44家券商中,中信證券2026H1的營收、淨利潤最高;太平洋的營收、淨利潤最低;招商證券的營收增速最高,為108.19 %,紅塔證券營收降幅最大,為14%;天風證券(維權)淨利潤增速最高,為549.03%,紅塔證券淨利潤降幅最大,為23.93%。44家券商中,只有長城證券、紅塔證券的營收是負增長,只有紅塔證券、華林證券淨利潤是負增長。
華安證券投行手續費淨收入降幅最大高達75%
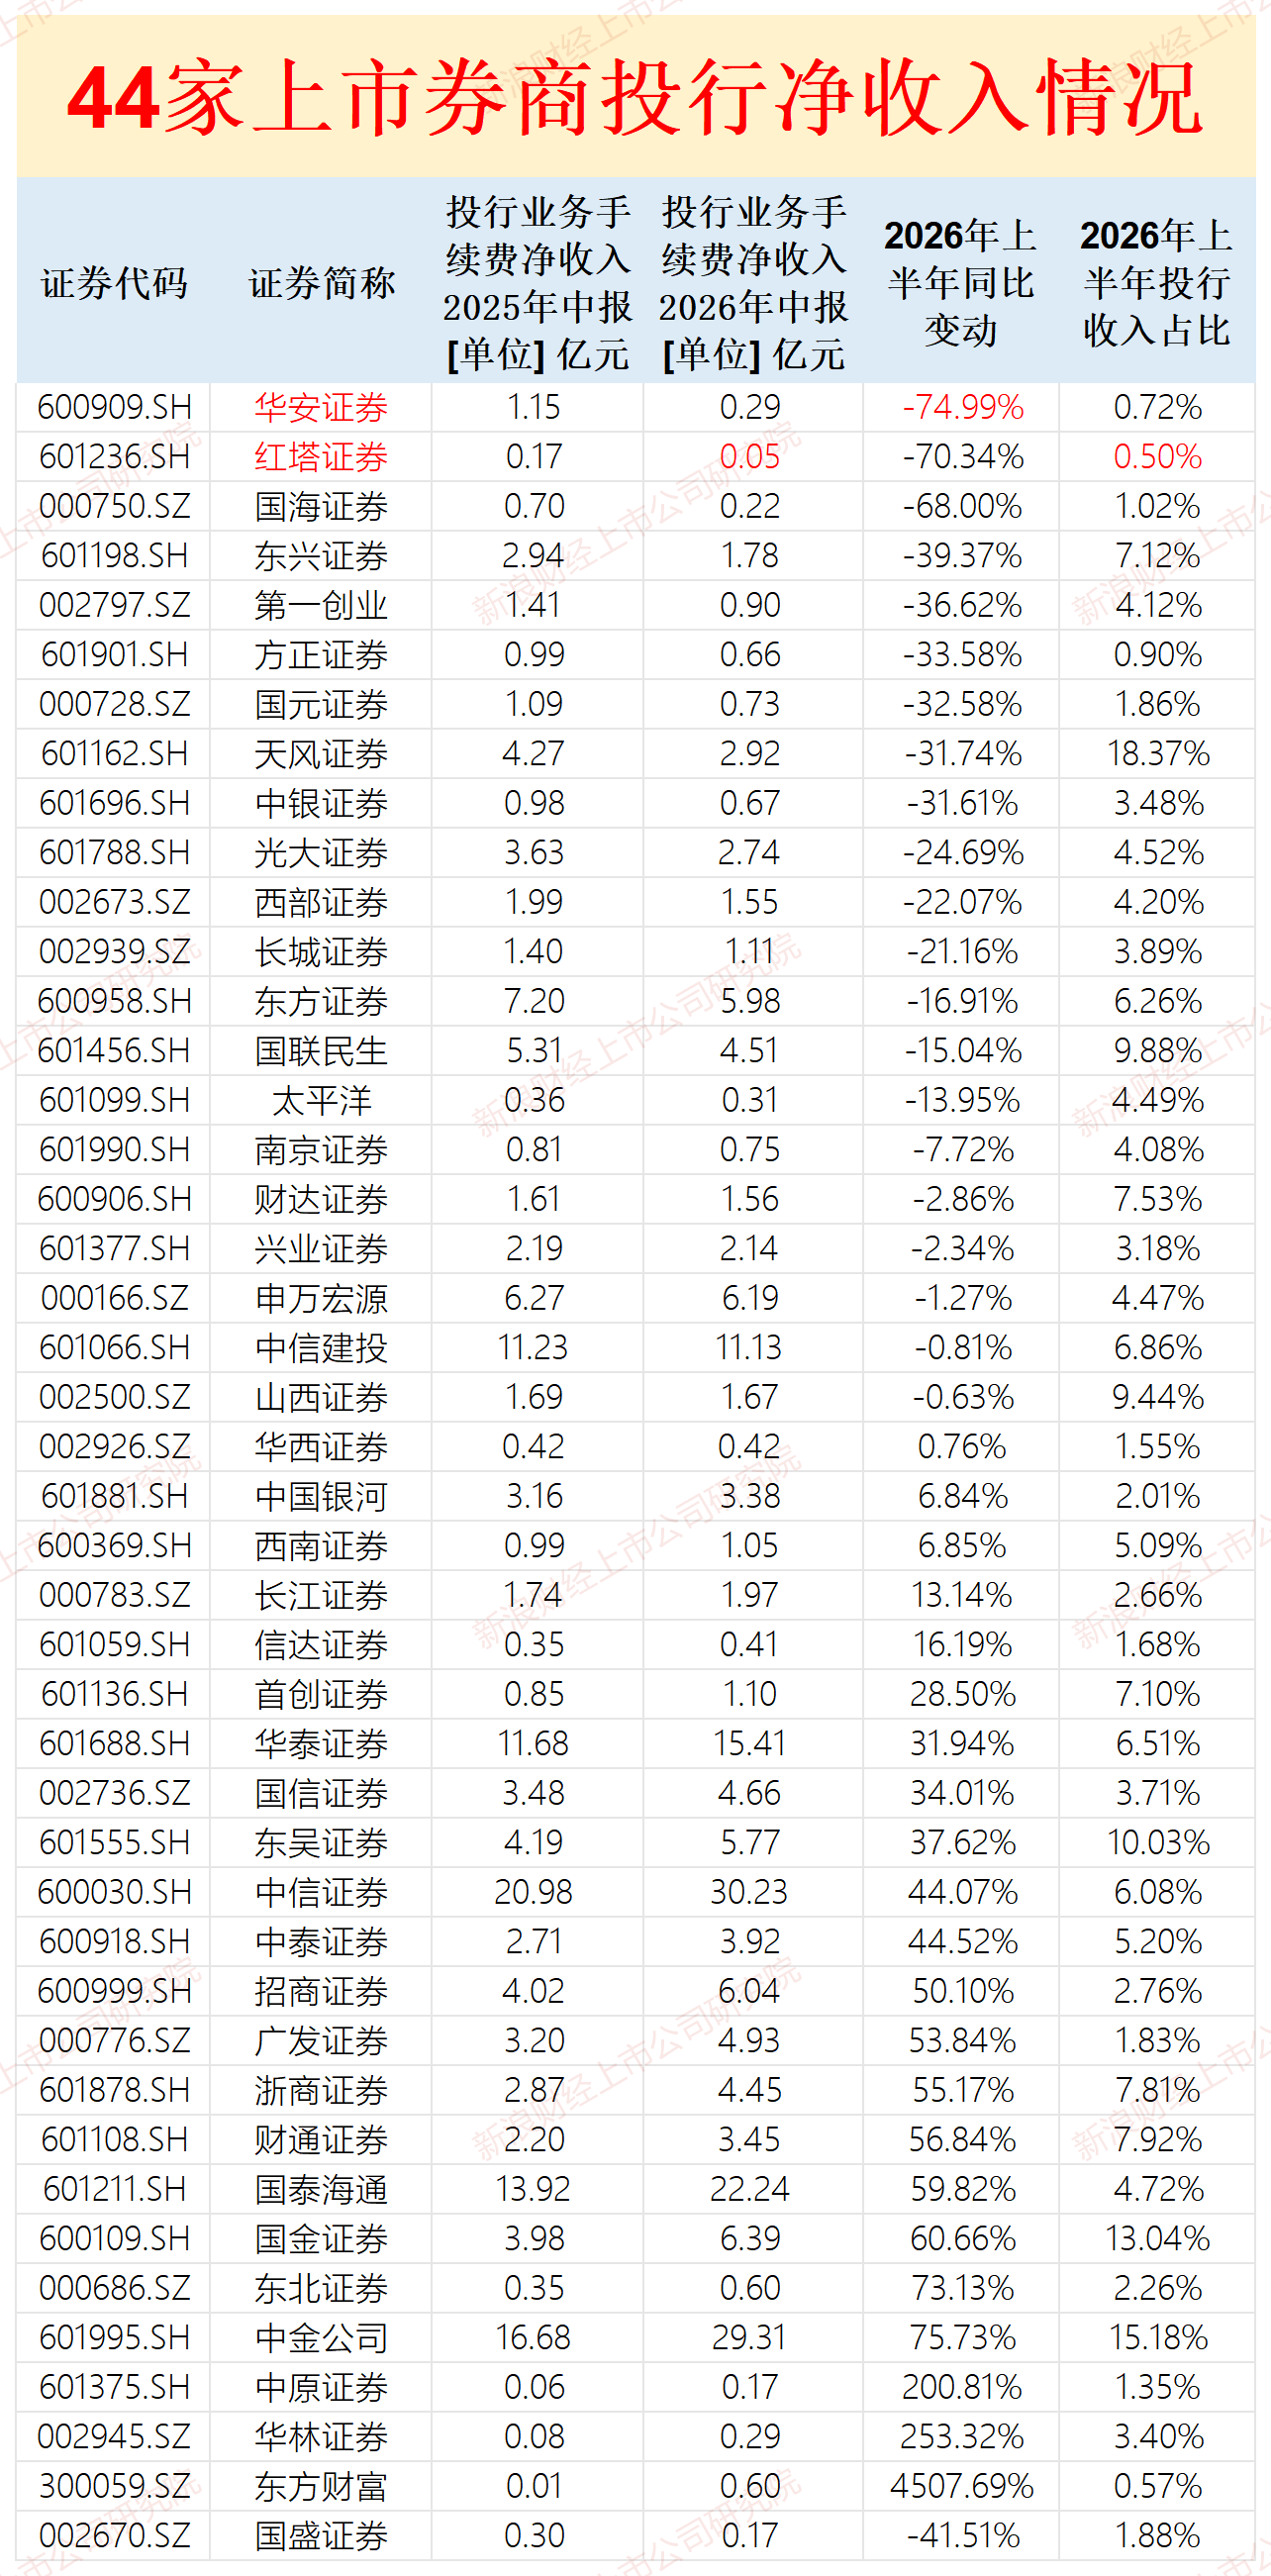
具體到投行業務,44家上市券商上半年合計實現投行業務手續費淨收入194.82 億元,按年增長25.19%,佔44家券商同期營收之和的5.19%。
 數據來源:wind
44家券商中,中信證券的投行淨收入最高,為30.23億元,中金公司(29.31億元)、國泰海通(22.24億元)緊隨其後。投行淨收入最低的是紅塔證券,上半年收入僅0.05億元。
44家券商中,上半年投行淨收入增速最快的是東方財富,由於低基數原因按年激增45倍,但絕對值僅0.6億元;降幅最大的是華安證券,降幅高達近75%。2026年上半年,投行淨收入佔比最高的是天風證券,比例高達18.37%;佔比最低的是紅塔證券,佔比僅0.50%。
值得關注的是華安證券,在上半年整體業績超越國元證券之際,投行淨收入卻大降75%,在44家上市券商中降幅最大。
2026年上半年,華安證券投行業務手續費淨收入為0.29億元,按年下降74.99%;佔總營收比值為0.72%,遠低於5%的平均線。分部口徑看,華安證券26H1投行業務收入3149萬元,按年下降71.7%,營業利潤虧損665萬元。
華安證券在半年報中並沒有投行收入下降的原因。根據wind等公開資料,股權承銷業務應該是公司上半年投行收入下降的主因。
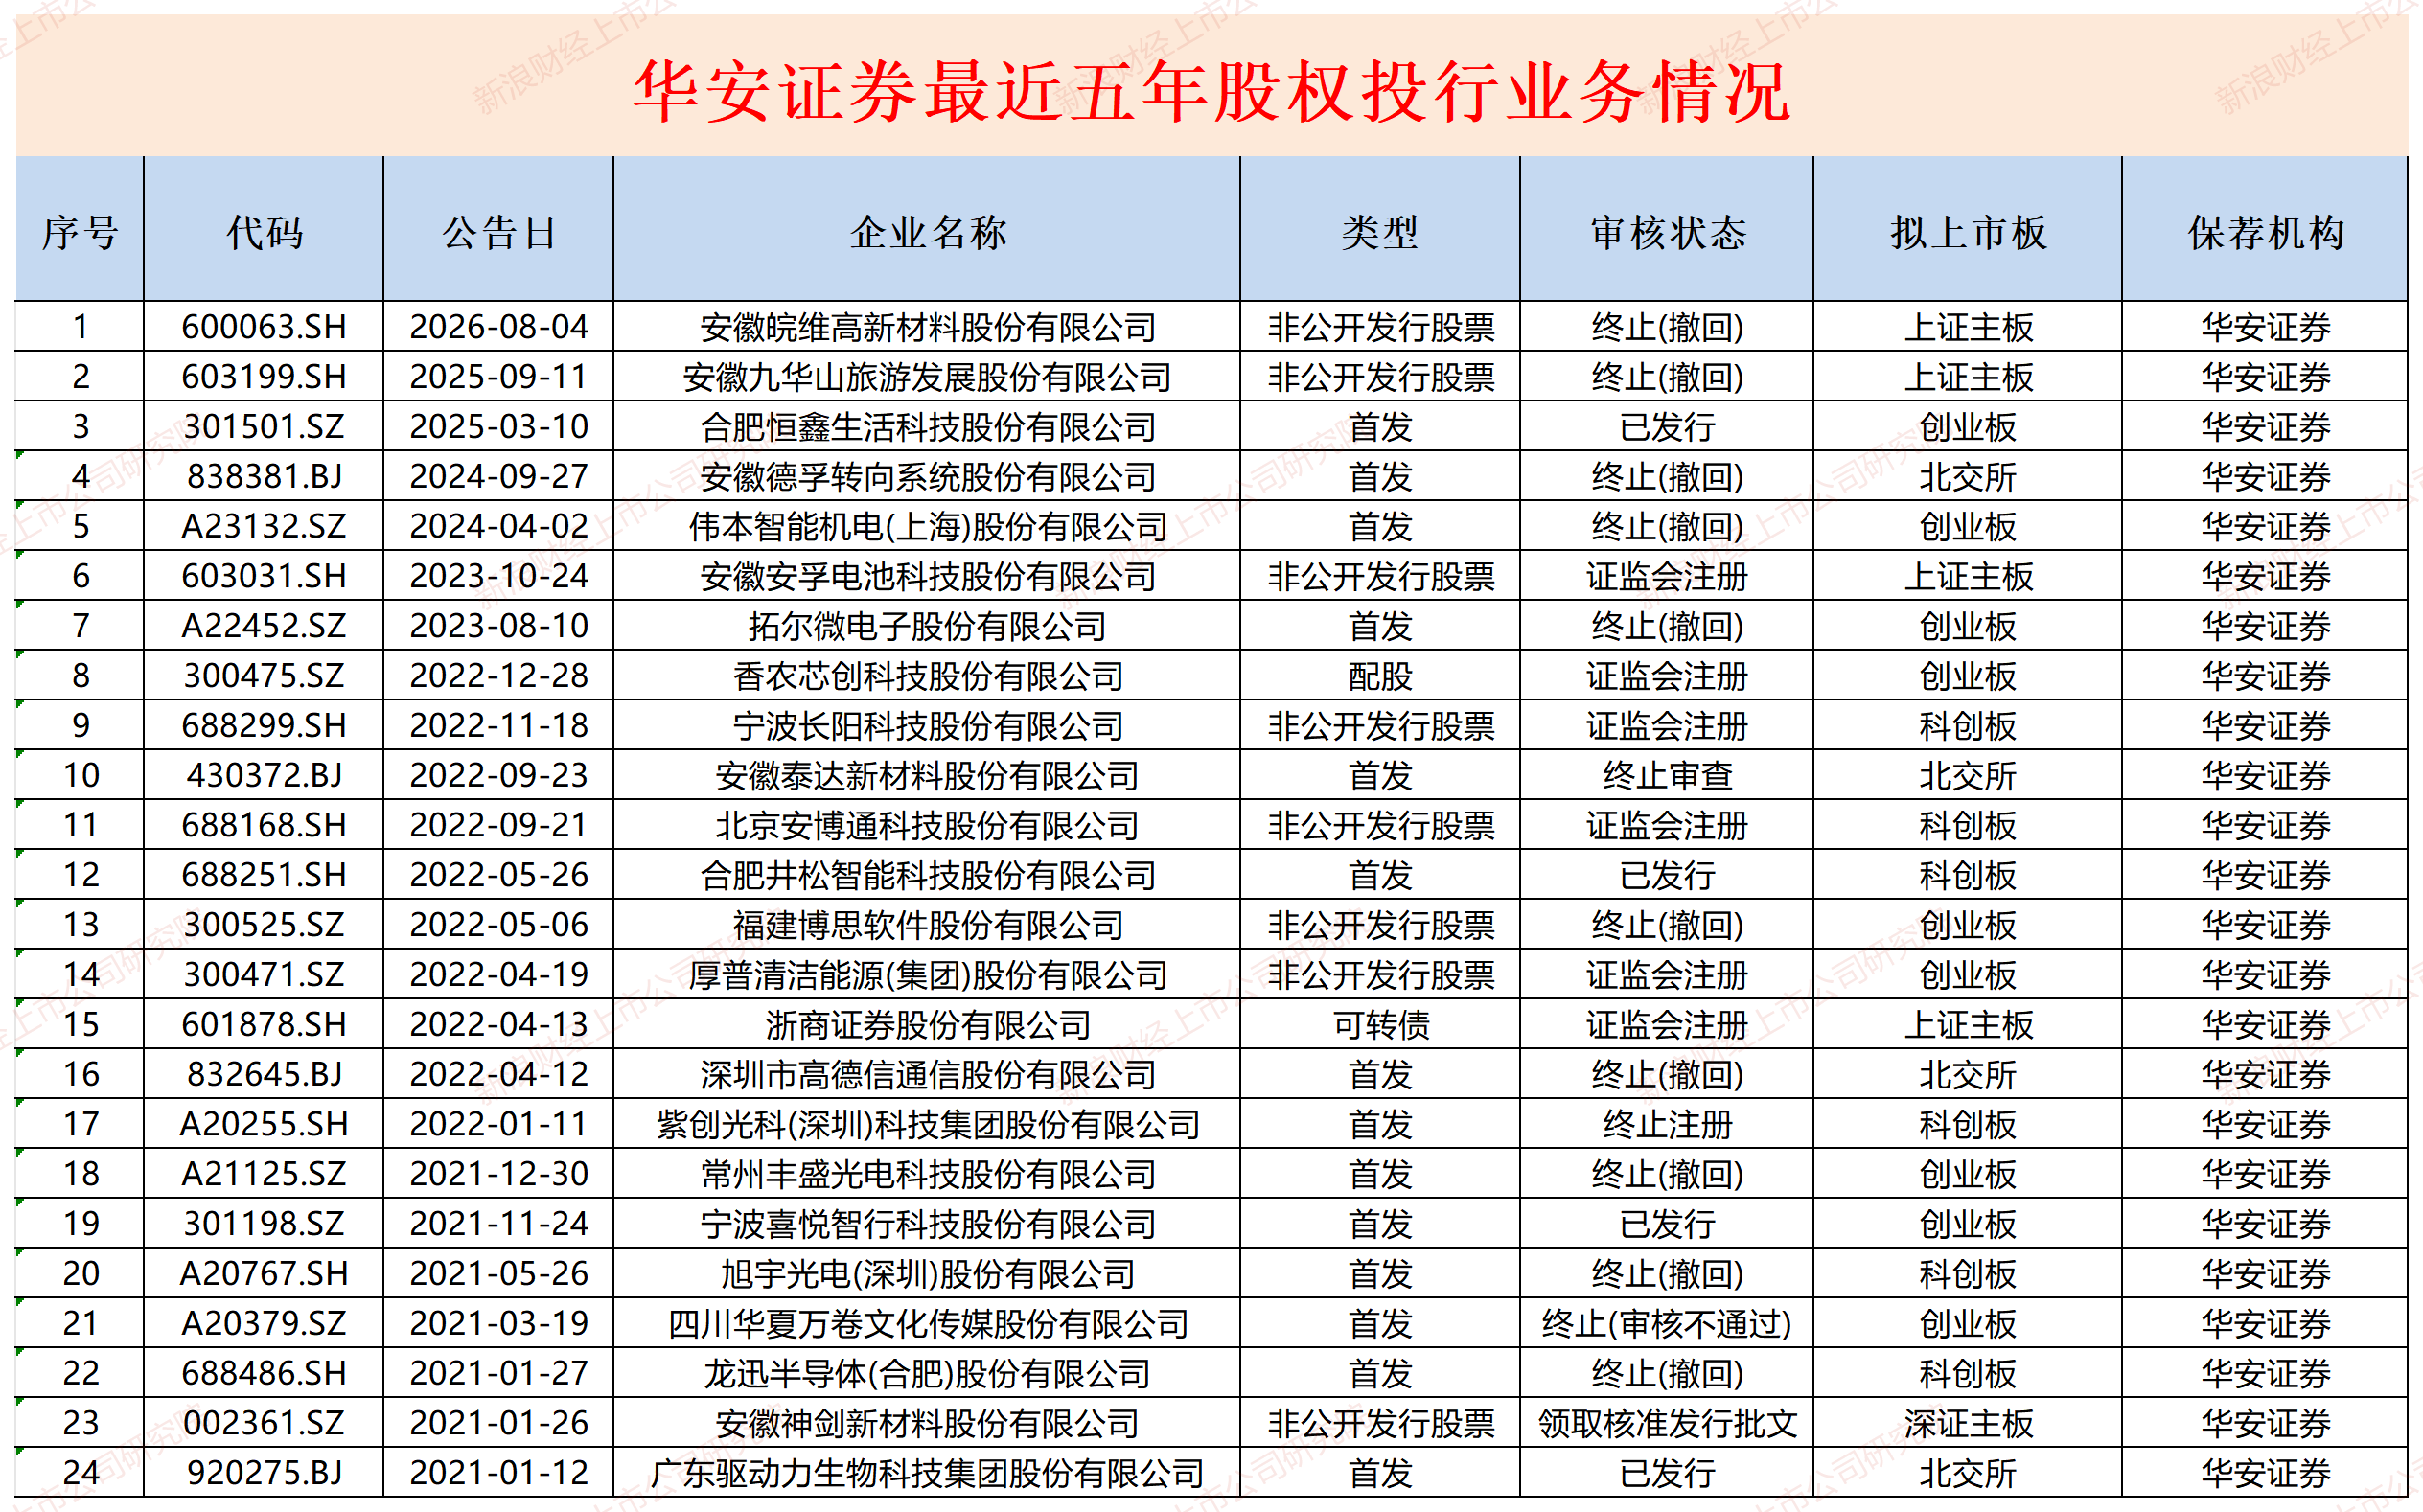
Wind顯示,截至9月7日,華安證券儲備的A股IPO儲備項目(以交易所受理為標準,不包括已終止及已發行項目,下同)數量為0。事實上,華安證券儲備的股權投行項目(包括IPO、定增、配股等)數量也為0
自2025年3月保薦的恒鑫生活IPO項目上市後,已經連續18個月沒有IPO保薦項目,也沒有其他股權投行項目成功。
 來源:wind
研究認為,投行業務的收入主要來自兩大塊:股權承銷保薦和債券承銷。其中,股權承銷保薦是投行收入中最具含金量的部分:費率最高、品牌效應最強、產業鏈帶動效應最大。
股權儲備項目為零,意味着公司在未來一段時間內沒有可預期的股權承銷收入。在註冊制時代,IPO和再孖展項目從申報到發行通常需要6-18個月。
高增長盈利能否持續?
2026年上半年,華安證券實現營收40.07 億元,按年增長65.28%;實現歸母淨利潤20.97億元,按年增長102.55%。
值得關注的是,華安證券2026年上半年有一半以上淨利潤來自兩家投資子公司。華安嘉業實現營業收入 7.77 億元,淨利潤 5.71 億元;華富瑞興實現營業收入7.34 億元,淨利潤5.34億元;兩家子公司淨利潤合計11.05億元,佔華安證券歸母淨利潤的52.69%。
國金證券題為《華安證券(600909)公司點評:科創投資驅動利潤高增》的研報指出,華安證券業績創歷史新高主要得益於長鑫科技一級估值提升。
公開資料顯示,華安證券主要通過華安嘉業和華富瑞興兩家全資子公司,藉助「安徽安華創新五期風險投資合夥企業(有限合夥)」及「國家集成電路產業投資基金二期」兩條路徑完成對長鑫科技的佈局。
據東方證券研究所非銀團隊統計,若長鑫科技完成IPO發行,華安證券對其間接持股比例約為0.393%。截至9月8日,長鑫科技市值3.96萬億元,華安證券持有市值約155億元。減去初始投資成本,華安證券賬面浮盈或早已突破百億元。
但問題是,2026年淨利潤暴增後,未來年份是否還會持續?
國金證券研報的盈利預測已經給出了方向:其預測華安證券2026年淨利潤預計72億元,2027年預計驟降至46億元,按年下降36%。當長鑫科技的紅利消化完畢,當市場迴歸常態,華安證券能否找到另外一匹黑馬?
自營收入逆勢下滑 資管規模漲淨收入跌
2026年上半年,A股市場呈現結構性行情特徵,主要指數升跌分化,科創50以64.25%的漲幅領升,北證50則下跌13.14%;上證指數小幅上漲3.16%,深證成指上漲19.82%,創業板指上漲35.58%。A股交投熱情高漲,根據Choice數據,上半年A股總成交金額317.56萬億元,遠超2025年同期的162.68萬億元,刷新了半年度歷史紀錄。2026 年上半年,債券市場利率中樞下移,收益率曲線總體呈現陡峭化,在流動性寬鬆、債券供給略有收縮的雙重影響下,走出震盪偏強的慢牛格局。
根據多家媒體援引的中證協數據,上半年券商行業累計自營收入按年增長12%,二季度母公司口徑自營業務收入按年增長88%。
在股債市場皆樂觀、成交額創歷史紀錄的上半年,華安證券的自營收入卻逆勢下降(不考慮子公司投資情況),嚴重跑輸行業。半年報分部口徑顯示,華安證券上半年自營收入6.29億元,按年下降17.78%。
2026 年上半年,華安證券資管業務手續費淨收入2.41億元,按年下降12%。截至報告期末,公司資產管理總規模 751.34 億元,較年初增長 16%,但淨收入卻出現下滑。