智通財經APP注意到,標普 500 指數的全年利潤預期正在上升,這得益於人工智能熱潮以及強於預期上半年盈利表現的支撐。
BI的數據顯示,標普 500 指數中幾乎所有公司均已公布財報,其中 86% 的公司盈利超出了分析師預期,這是自 2021 年以來的最高比例。
根據華爾街數據,由於非必需消費品和電信公司的盈利預期獲得上調,該基準指數今年的預測盈利增長率達到了 32%,高於第二季度財報季之前的 24%。
BI 分析師納撒尼爾·韋爾霍弗表示:「大規模的 AI 建設是我們所看到的 2026 年強勁盈利增長的明顯催化劑。」他補充道,第二季度的增幅甚至高於第一季度的增速,「而第一季度本身就已經屢創紀錄了。」
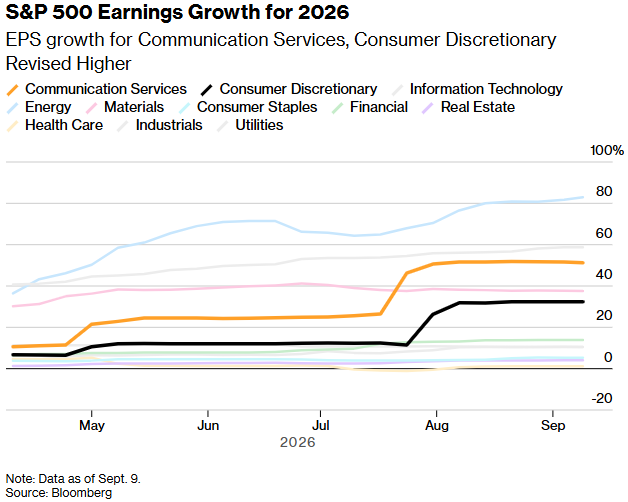
2026年標普500指數盈利增長預測
第二季度的業績表現尤為亮眼,因為分析師此前曾質疑,在經歷了強勁的開局之後,各家公司是否還有能力滿足市場更高的預期。
業績大幅超預期主要集中在與 AI 相關的公司,例如亞馬遜和 Alphabet。
電信服務行業經歷了最大幅度的上調,目前預計今年盈利將增長 51%,高於第二季度初預測的 26%。
在該行業內部,EchoStar Corp.、Alphabet 以及華納兄弟探索公司)是過去三個月裏上調幅度最大的幾家公司。電信服務指數權重股 Alphabet 得益於強勁的廣告收入增長和 AI 驅動的變現能力;而 EchoStar 則在該板塊中超預期幅度最大,主要受一次性事件推動。
BI 分析師拉胡爾·傑因表示,即使從更廣泛的標普 500 指數中剔除來自一次性項目「異常龐大」的盈利貢獻,這依然是史上表現最強勁的財報季之一。
第二季度業績公布後,非必需消費品板塊的盈利預期上調幅度排名第三。除汽車行業外,所有細分板塊均超預期,其中亞馬遜的業績比預期高出三倍。目前預計該行業今年的盈利將增長 32%,高於此前預測的約 12%。
BI 分析師溫迪·宋表示:「包括塔吉特、沃爾瑪、TJX、Ross Stores 和雅詩蘭黛在內的零售商,因消費者支出保持健康,其每股收益(EPS)均超出預期並上調了業績指引。」
科技
科技板塊繼續受益於因推進 AI 能力而增加的資本支出,儘管一些逆風因素正在顯現。
韋爾霍弗表示:「AI 公司仍是標普 500 指數盈利的主要驅動力。」他補充稱,儘管該群體可能已在該季度見頂,且利潤率擴張放緩抬高了變現門檻,但基本面的強勢並未消失。
成本上升日益成為拖累因素。蘋果的銷售前景令人失望,因為內存價格上漲和供應限制增加了產品的等待時間;而英偉達則警告稱,在內存成本激增的情況下,利潤率將有所收窄。英偉達、蘋果和微軟是該指數中權重最大的成分股。
能源
因市場推動提供可靠電力,以及中東衝突帶來的擾動低於預期,能源公司業績正在上升。
埃克森美孚和雪佛龍的預估業績獲得上調。雪佛龍公布了創紀錄的盈利,而伊朗戰爭帶來的原油價格上漲使埃克森美孚的利潤增加了約 37 億美元。
貝克休斯在能源設備和服務公司中最為令人驚喜,因為中東戰爭的影響比預期溫和,且訂單量更高。由於工業和能源技術訂單按年翻倍,達到創紀錄的 71 億美元,該公司上調了全年展望。
金融
由於預計催化劑將持續至第三季度,金融公司的第二季度盈利預估被微幅上調。
Keefe Bruyette & Woods 分析師施雷揚克·甘地表示:「強勁的資本市場、不斷增強的貸款增長以及乾淨的信用狀況,共同支撐了 2026 年第二季度的業績。」
根據 BI 匯總的數據,固定收益、股票、外匯和大宗商品交易的收入,加上交易費用,預計將在第三季度增長。BI 分析師尼爾·賽普斯表示,信貸交易得到了債券和證券化產品活躍交易的支撐,而諮詢費預計將從規模更大的交易中增長。
賽普斯表示,股票交易收入可能較「表現亮眼」的第二季度有所放緩,但這一溫和回調反映的是正常的季節性現象,而非整體業務活動的放緩。
BI 分析師埃裏克·貝德爾表示,中型銀行明年的盈利增長預計將快於大型區域性銀行,並補充稱該群體對存款成本壓力的敏感度較低。