炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:國際金融報
9月9日,A股縮量分化,量能在1.9萬億元下方,指數升跌溫和。當日逾3600只個股收跌,AI語料、醫藥生物、大消費板塊走弱,煤炭、有色板塊逆勢走強,科技板塊表現平淡。
受訪人士表示,A股磨底行情大概率延續至9月中下旬,行情拐點取決於外部事件落地節奏,重點關注9月中旬聯儲局議息會議,市場或在月底迎來方向性選擇。在縮量分化格局下,建議採取均衡配置策略,不要在科技、傳統板塊之間頻繁追漲。臨近長假,市場交投趨於謹慎,風險偏好持續承壓,紅利低估值板塊更具配置價值。
量能縮至1.87萬億元
指數盤中震盪,滬市跑贏深市,整體升跌幅溫和。滬指收漲0.28%報3951.51點,創業板指收跌0.14%報3354.97點,深證成指微漲0.15%。滬深300、上證50微紅,但科創50、北證50微跌。
近期量能萎縮,持續在2萬億元附近,而年內曾多次攀升至3萬億元上方。今日滬深京三市成交額較前一日縮減1052 億元,回落至1.87萬億元。槓桿資金方面,截至9月8日,三市兩融餘額為2.65萬億元。
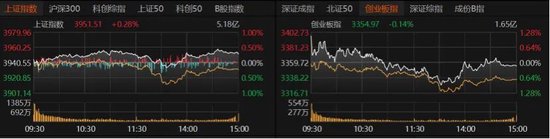
今日市場虧錢效應明顯,個股收跌居多,共計3642只個股收跌,跌停股7只;1794只個股收漲,漲停股49只。交易活躍股方面,今日有7只個股日成交額超過100億元,均是科技股。中際旭創微漲0.72%報908.9元/股,東山精密漲逾5%報196.06元/股,亨通光電收漲5.56%報66.62元/股,華工科技收漲8.22%報108.79元/股。長鑫科技則收跌2.6%報56.87元/股。

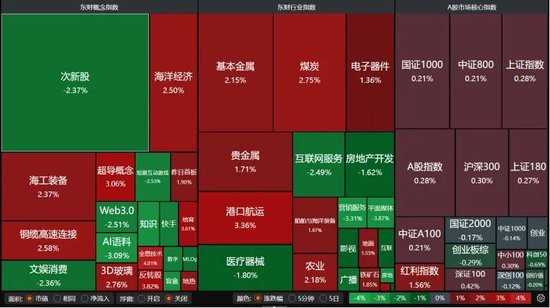
盤面上,基本金屬、煤炭、貴金屬、港口航運、海工裝備、超導概念、銅纜高速連接、全息技術、3D玻璃板塊收漲;AI語料、文娛消費、醫療器械、營銷服務、房地產開發板塊走弱。
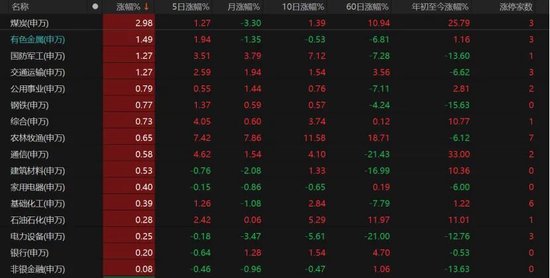
31個申萬一級行業中,16個收漲,煤炭漲近3%,有色金屬、國防軍工、交通運輸、公用事業、鋼鐵板塊表現不錯,通信、銀行、非銀金融、石油石化、基礎化工微紅。
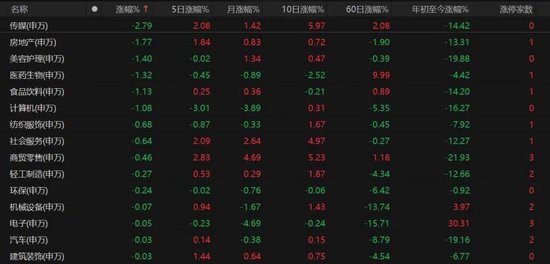
傳媒板塊跌近3%,房地產、美容護理、醫藥生物、食品飲料、計算機板塊跌幅均超1%,電子板塊微跌。
縮量下結構分化
當日A股呈現明顯縮量分化格局,滬市整體表現強於深市、指數相對抗跌,但個股普跌、虧錢效應凸顯。
「當前市場仍處於前期科技行情回調後的分化輪動整理階段。今日個股縮量下跌但指數上漲,是存量資金在板塊間再平衡的體現。」明澤投資基金經理胡墨晗分析,一方面,前期泛AI科技賽道交易熱度退潮後,籌碼仍需時間消化,同時市場現階段沒有新的持續性強主線來承接資金;另一方面,聯儲局9月議息會議、地緣局勢、中美經貿關係走向等外部不確定性尚未落地,也在一定程度上壓制了資金的配置意願,市場整體交投趨於謹慎。
排排網財富研究總監劉有華表示,增量資金缺位之下,存量資金在不同板塊間快速試探,煤炭、航運等題材輪番表現,但無一形成合力,呈現「題材紛繁但合力難成」的格局。與此同時,資金從前期漲幅較大、估值偏高的AI應用方向獲利了結,流向具備「漲價邏輯+低位」屬性的周期防禦板塊,市場風格正從主題驅動向基本面驅動切換。
「縮量本身是重要信號,表明多空分歧尚未彌合、增量資金入場意願不足,市場暫以結構分化代替趨勢選擇;滬強深弱則反映資金正傾向低估值與防禦屬性。」資瑞興投資研究總監邢奕才告訴記者,今日A股縮量、指數分化而個股普跌,本質是存量資金主導下的「高低切換」與風險偏好階段性回落,可從三方面理解:
一是外圍擾動。中東地緣局勢升溫推動國際油價上行,美債收益率高位震盪,壓制全球風險偏好,對以成長估值定價的板塊形成壓力。
二是國內處於宏觀數據窗口期。市場在通脹讀數與政策空間之間等待方向確認,觀望情緒偏濃,資金傾向於鎖定確定性而非主動進攻。
三是前期漲幅較大的傳媒及部分高位題材股遭遇監管覈查與獲利兌現,資金由此前的科技成長向具備漲價邏輯和確定性更強的資源周期、國防軍工、交通運輸方向切換。
價遠投資董事長洪雷補充,近期A股持續分化,是存量博弈下資金性價比再平衡的結果。科技板塊歷經數月拉升,估值已處歷史90%分位,籌碼高度擁擠;傳統板塊則長期滯漲且短期催化明確。
恒生前海基金經理龍江偉分析,當前A股正處於結構性再平衡階段,政策信號持續加碼下,市場底部逐步夯實,指數大幅下行風險有限。外部層面,聯儲局議息會議雖然仍存在不確定性,但市場早已開始消化,海外流動性收緊預期對成長板塊衝擊最大的階段正在過去,A股面臨的外部擾動有望邊際遞減。
磨底行情或延續至中下旬
自8月以來,A股整體以震盪走勢為主。展望後市,A股將如何走?
洪雷直言,當前指數難有趨勢性行情,大概率維持「盈利頂、政策底」的區間震盪。市場增量資金入場意願不足,疊加聯儲局議息會議臨近,且中秋、國慶長假前交投趨於謹慎,風險偏好持續受到壓制。在此市場環境下,他重點看好紅利低估值板塊,核心覆蓋銀行、公用事業、煤炭、交通運輸等優質領域。
胡墨晗預計,當前的市場磨底狀態大概率延續至9月中下旬。關鍵變化節點取決於外部事件的落地節奏。9月中旬聯儲局議息會議塵埃落定後,疊加9月末中美外交行程是否按預期推進及相關經貿磋商信號的逐步釋放,市場預計會在月底迎來方向性選擇。
在邢奕纔看來,行情能持續多久,核心取決於量能與催化的共振。若成交額持續低迷、缺乏清晰主線,震盪輪動格局料將延續;若後續量能溫和回升,併疊加基本面或政策面的正向催化,市場風格有望再平衡。後續需重點關注:海外通脹與聯儲局政策路徑、國內穩增長政策的落地節奏與增量空間、原油與煤炭等資源品價格的可持續性,以及成交額能否有效放大和前期高位題材股波動的外溢風險。
尚藝基金總經理王崢表示,當前A股市場上下支撐與壓力並存,上方存在前期獲利盤兌現、外部因素擾動的壓力,下方有政策預期和低位板塊的堅實支撐,短期大概率延續震盪分化走勢。目前市場已從前期快速調整轉入反覆確認階段。整體資金並未出現明顯離場跡象,但資金在高位科技板塊與低位傳統板塊之間分歧較大,尚未形成市場統一主線。短期市場仍需通過持續震盪、板塊快速輪動完成籌碼消化,暫時不具備走出持續性單邊行情的條件。他提醒,外部需重點關注地緣局勢、國際油價、美債收益率及海外貨幣政策預期,其中油價高位運行將加劇通脹不確定性,利率上行則會持續壓制高估值資產;國內需聚焦政策落地成效、經濟數據表現、市場成交活躍度以及增量資金的改善情況。
「當前市場處於方向不明、等待催化的階段性真空期,在成交額未持續放量、暫無重磅政策落地前,A股箱體震盪、磨底築底的格局將延續。」操作上,劉有華建議,戰略性分批配置業績支撐紮實、估值與業績相匹配的方向,關注能夠實現盈利持續兌現的細分領域。
迴歸基本面與確定性
近期市場縮量震盪,板塊輪動分化,投資者該如何持倉佈局?
邢奕才表示,在持續縮量震盪階段,投資者應迴歸基本面與確定性,兼顧攻守平衡:
第一,控制整體倉位中樞。在量能未有效放大前,避免過度追高或加槓桿,保留一定現金彈性以應對波動。
第二,優化持倉結構,向盈利確定性強、估值合理、現金流穩健的板塊與個股傾斜,對缺乏業績支撐、估值偏高的純題材品種保持審慎。
第三,注重均衡與分散,避免單一風格或板塊集中度過高。在板塊快速輪動過程中,在價值與成長、周期與防禦之間適度再平衡。
第四,堅持業績導向。當前臨近三季報窗口期,應以「業績兌現加估值匹配」作為篩選主線,弱化對短期消息和情緒的依賴。
第五,保持耐心與交易紀律。縮量震盪期市場噪音較多,宜減少頻繁操作,以中長線視角佈局,待量能與主線信號明朗後再擇機加碼。
科技股與傳統板塊呈現蹺蹺板效應,該如何選擇方向?
王崢分析,若成交保持穩定、科技權重企穩,同時低位方向能夠持續活躍,市場仍有修復空間;反之,指數可能繼續反覆。科技股回調,一方面是前期漲幅較大、交易較為擁擠,反彈後存在兌現壓力;另一方面,海外利率預期反覆,對高估值成長股的影響更直接。傳統板塊走強,更多是資金向低位、低估值方向階段性迴流,目前還不能據此確認長期風格切換。因此,持倉上不宜在兩類板塊之間來回追漲。科技方向可保留產業趨勢清晰、業績能夠兌現的核心倉位,控制高估值和高波動品種;傳統方向側重估值合理、現金流穩定或供需改善的板塊,組合繼續保持均衡,分批調整。
「近期全球市場受地緣衝突、國際油價及聯儲局政策預期反覆擾動,風險偏好明顯降溫。」龍江偉表示,短期來看,滬指在3900點附近震盪,科技成長板塊估值壓力仍需時間消化,市場焦點或從題材炒作轉向業績兌現與估值性價比。9月中旬聯儲局議息會議臨近,海外流動性預期變化、地緣政治及國際油價走勢仍將是重要擾動因素。中長期來看,國內政策面持續發力,經濟修復預期仍在,指數下方具備一定支撐,上行空間仍存但需成交持續配合。
配置方向上,龍江偉認為,短期可適當關注業績確定性較高、估值相對合理的順周期與防禦板塊(如銀行、非銀金融、農林牧漁、商貿零售),同時逢低關注AI算力、半導體、國產替代等成長主線的優質標的,A股市場整體將繼續呈現結構性輪動特徵。
「在市場主線明朗之前,建議控制倉位,耐心等待各類不確定性進一步消化。」胡墨晗指出,當前持倉策略應以分散佈局、低吸高拋為核心。科技板塊的主線邏輯並未改變,可重點關注基本面紮實、具備國產替代邏輯的標的,逢低佈局。同時可留意機器人、有色、非銀金融、農業、海運等方向。
洪雷認為,當前國內無風險利率處於下行通道,高股息品種的類債屬性凸顯,銀行股息率普遍超過5%,煤炭企業派息承諾穩定,公用事業現金流優異且受益於電力市場化改革,而這些板塊估值均處於近五年曆史底部,市盈率多低於10倍,市淨率普遍在1倍以下,安全邊際十分充裕。同時,國企市值管理考覈與派息導向強化,進一步夯實了紅利策略的長期邏輯,使其成為震盪市中兼具防禦性與正向催化的核心配置。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。