炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司 研究院
作者:cici
2026年上半年,人形機器人賽道交出了一份「營收翻倍是常態」的成績單——優必選營收增長104.2%、越疆科技增長106.6%、珞石機器人增長135.8%。然而,在行業一片高增長的喧囂中,新松機器人和華沿機器人卻分別交出了一份「另類」答卷。
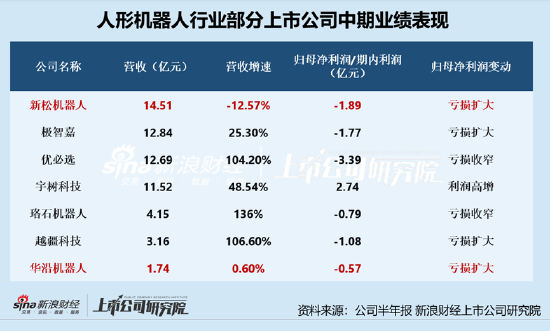
從營收規模來看,七家公司已形成明顯的三個梯隊。第一梯隊(超10億元) 共有四家:新松機器人以14.51億元位列營收榜首,但卻是七家中唯一營收負增長的公司(-12.57%),陷入「規模第一、增速墊底」的尷尬;極智嘉以12.84億元緊隨其後,按年增長25.3%,全球化佈局(海外收入佔比超七成)是其穩健增長的核心驅動力;優必選以12.69億元位居第三,營收按年大增104.22%,受益於全尺寸人形機器人收入佔比從6.1%躍升至46.5%;宇樹科技以11.52億元排名第四,按年增長48.54%,但增速較2025年全年的332.64%已大幅放緩。
第二梯隊(3億—5億元) 包括珞石機器人(4.15億元,+136%)和越疆科技(3.16億元,+106.6%),兩者均實現翻倍增長。第三梯隊(2億元以下) 僅有華沿機器人,營收僅1.74億元,按年微增0.6%,在行業高增長背景下近乎停滯。
若按營收增速排序,珞石(136%)> 越疆(106.6%)> 優必選(104.2%)> 宇樹(48.5%)> 極智嘉(25.3%)> 華沿(0.6%)> 新松(-12.57%),增速最快的三家公司均指向同一個驅動力——具身智能業務的放量,而增速最慢的兩家恰恰是具身智能尚未形成規模收入的玩家。
盈利端的反差更為刺眼。七家公司中,僅宇樹科技實現規模化盈利,歸母淨利潤達2.74億元,按年暴增955.59%,但扣非淨利潤按年下降19.34%,銷售費用按年暴增約250%,盈利質量有待檢驗。珞石機器人歸母淨虧損0.79億元,但虧損收窄,毛利率從22.3%提升至29.8%,規模效應逐步釋放。
優必選期內虧損3.39億元,但虧損收窄,毛利率大幅提升9.7個百分點至44.7%;極智嘉期內虧損1.77億元,虧損擴大,但經調整淨虧損按年收窄,剔除具身智能研發投入後實際虧損已大幅縮窄;越疆科技期內虧損1.08億元,虧損擴大,研發費用暴增是核心原因;華沿機器人期內虧損0.57億元,虧損擴大,營收停滯疊加毛利下滑,陷入困境;新松機器人歸母淨利潤虧損1.89億元,虧損擴大,是七家中虧損最為嚴重的公司,毛利率僅16.53%,在七家中墊底。
總體來看,機器人行業呈現「兩極分化、多家虧損、全行業押注研發」的典型特徵——宇樹率先盈利但盈利質量承壓,珞石剛過盈虧平衡線,優必選、極智嘉接近盈利拐點,而越疆、華沿、新松仍在虧損泥潭中掙扎。
在七家機器人上市公司中,新松機器人以16.53%的毛利率位列末席,遠低於行業均值(約37.5%),甚至不及排名倒數第二的珞石機器人(29.8%)逾13個百分點,與毛利率最高的宇樹科技(56.01%)相比更是相差近40個百分點。
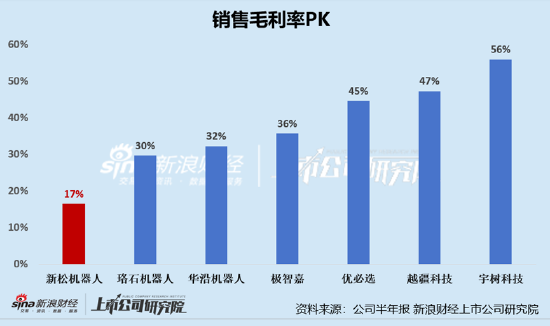
毛利率是企業產品競爭力和定價能力的直接體現。16.53%的毛利率意味着新松每100元收入中僅有不到17元可用於覆蓋銷售、管理、研發等費用並形成利潤——而同期優必選為44.7%,越疆科技為47.4%,新松的盈利空間本就逼仄。
然而,2026年上半年新松研發費用卻高達1.48億元,按年大幅增長58.33%,剛性費用支出與微薄毛利空間之間的矛盾持續激化。更嚴峻的是,當競爭對手手握40%以上的毛利率,隨時可以通過價格戰或渠道讓利爭奪市場份額時,新松幾乎沒有降價空間;一旦行業進入價格競爭階段,毛利率僅有16.53%的新松將首當其衝,面臨「不降價丟份額、降價則虧本」的兩難處境。過低的毛利率,正在系統性削弱新松的競爭緩衝墊和戰略迴旋餘地。