智通財經APP獲悉,MetalsFocus發布貴金屬周報指出,當前全球貴金屬首飾市場正面臨艱難處境。在貴金屬價格經歷罕見的大幅上漲後,全球主要市場的供應鏈正被迫作出調整。儘管2025年及2026年初出現數十年一遇的價格飆升行情,隨後被貴金屬整體市場的一輪大幅回調所取代,但目前的價格絕對值仍較12個月前高出很多。高企的貴金屬價格無疑提升了貴金屬首飾的價值定位,並帶動相關營收規模增長,但同樣的價格強勢也對以純金屬重量口徑計首飾需求造成負面影響。
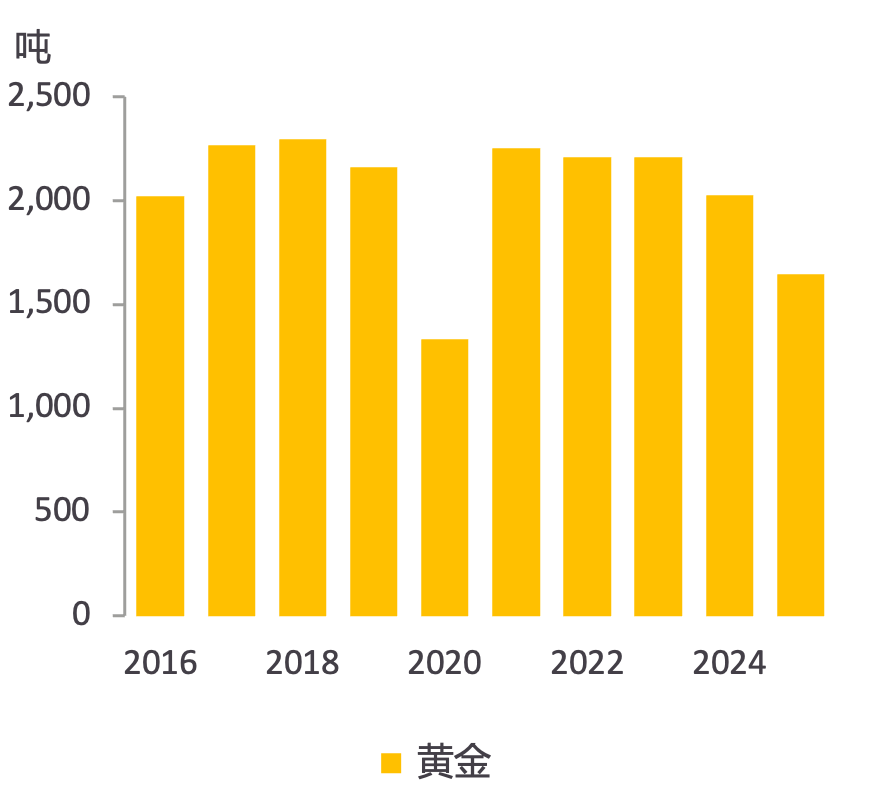
受此影響,近年來全球金飾需求持續下降,其在黃金總需求中的佔比也隨之下滑。Metals Focus預計2026年全球金飾消費量將較2023年下降逾三分之一,跌至新冠疫情爆發以來最低水平。此外,這一下滑還將使金飾失去黃金第一大需求板塊的地位,被金條與金幣投資板塊反超。
儘管金飾消費量有所下降,但其消費額仍在上升。這一背離特徵至關重要:消費者可能依然投入大量資金購買金飾,顯示出對金飾的強勁需求意願,但創紀錄的金價意味着單筆購買所能獲得的黃金克重同步減少。因此銷售收入的增長可能掩蓋按純金重量計算的製造需求、精煉加工量以及整體供應鏈活動疲軟的實際情況。此外,在南亞、東亞和中東地區許多主要首飾市場,需求以高純度足金類產品為主,這類產品兼具裝飾和準投資用途。隨着金價上漲,由於金條與金幣溢價幅度較低,消費者從金飾轉向金條與金幣的趨勢日益明顯。
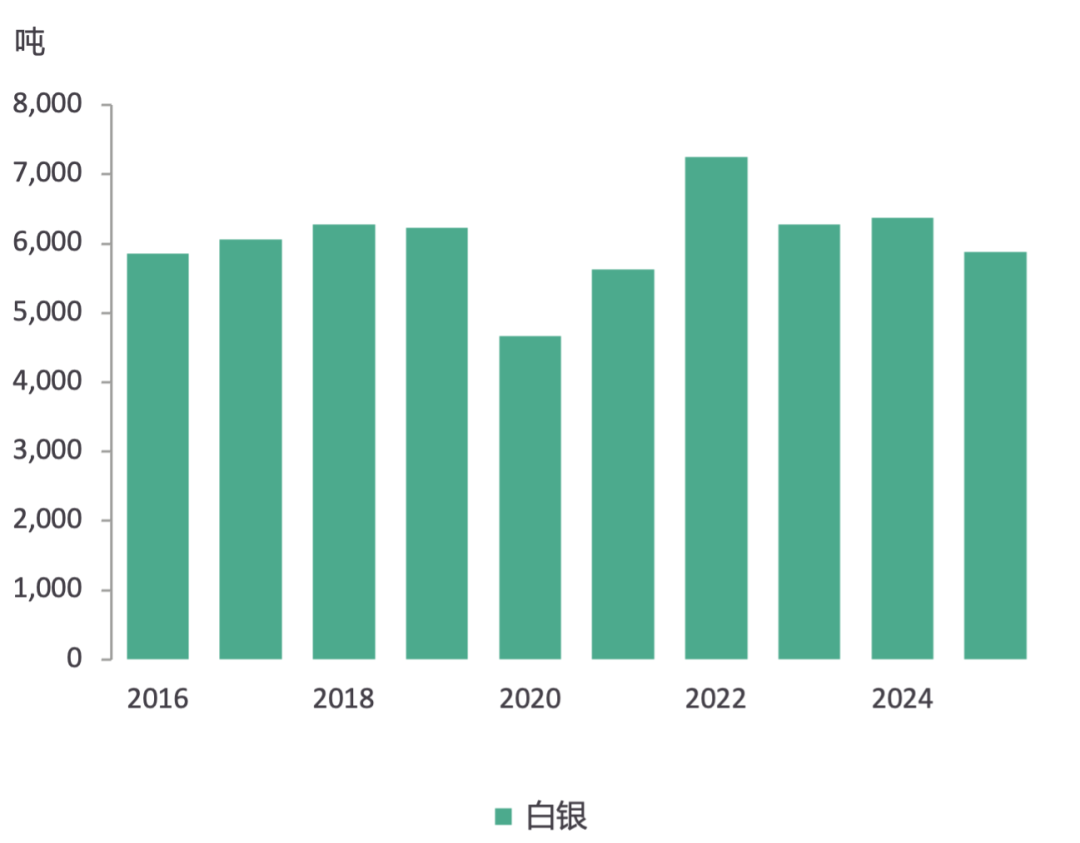
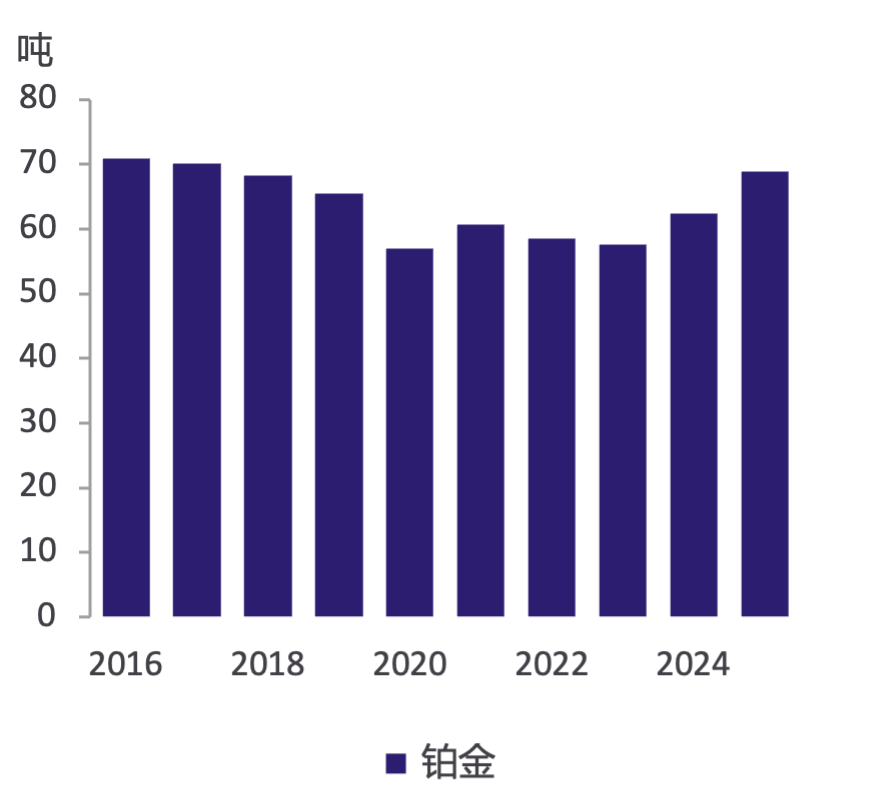
黃金和白銀首飾需求下降,而鉑金有所增長
數據來源:Metals Focus
金飾需求的收縮具有廣泛性。2026年上半年,全球最大的兩個首飾市場(印度和中國)金飾消費量分別按年下降17%和30%,而全球其他地區消費量按年下滑18%。展望未來六個月,支撐金價的核心驅動因素依然存在,包括各國央行購金、「貨幣貶值交易」現象、主權債務可持續性風險、美國政府政策不確定性以及投資組合多元化需求升溫。因此金價進一步上漲的可能性較大,這將使按重量計算金飾需求面臨更大下行壓力。
銀飾也呈現出類似走勢。全球銀飾製造需求在疫情後的階段性快速反彈之後持續下行,2025年按年下降8%,而這一趨勢在2026年進一步加快。就今年而言,預計在三種主要貴金屬首飾用金屬中,銀飾需求將出現按年最大降幅。
鉑金首飾需求表現相對更具韌性,但也未能完全擺脫上述整體趨勢。鉑金首飾需求連續兩年實現增長,2025年規模較2023年累計提升20%。隨着黃金價格日益昂貴,受益於替代效應,鉑金在白色貴金屬首飾市場中的份額有所提升。與此同時鉑金在西方國家市場的婚慶首飾和鑲嵌類珠寶領域仍佔據穩固地位,而鉑金與黃金雙金屬融合類產品市場吸引力不斷提升,也為需求提供支撐。在2025年初,該機構觀察到中國市場零售商曾出現將庫存配置重心從黃金轉向鉑金的情況。不過這一轉變持續時間較短,因為2025年初處於高位的金鉑比到2026年初已明顯回落。隨着此前部分庫存增加被逐步消化,疊加2025年末中國黃金增值稅政策調整的影響,預計今年鉑金首飾需求總體將按年出現下滑。
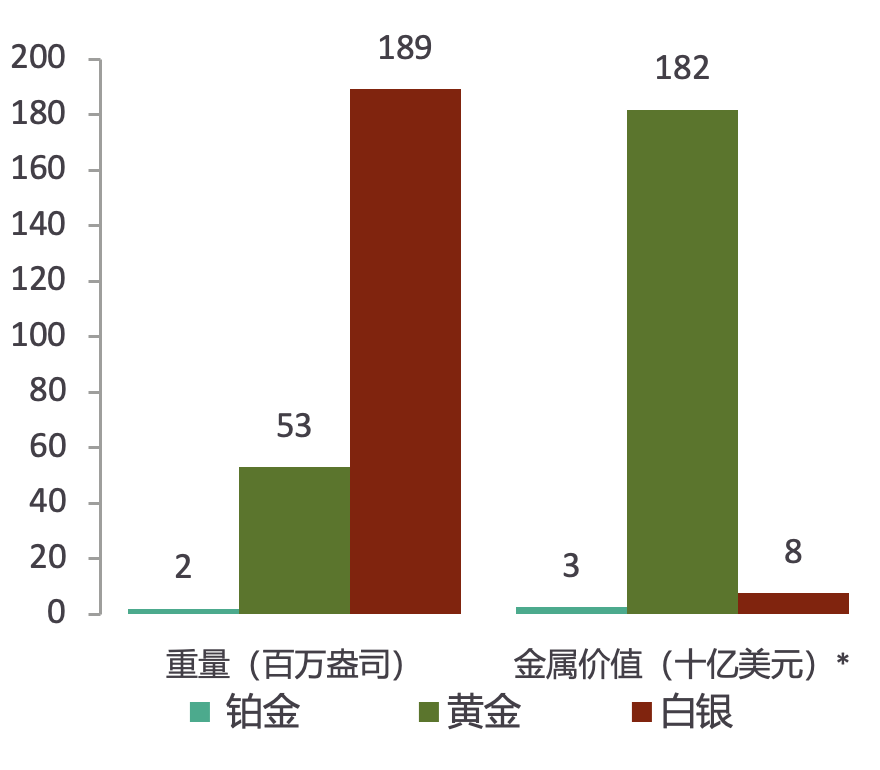
三類貴金屬首飾市場在規模上存在根本性差異。2025年全球金飾製造需求按原料金屬價值計算約為1820億美元,而白銀和鉑金分別僅為80億美元和30億美元。不過若按純重量口徑計算,銀飾則成為最大的細分市場,規模達1.89億盎司,相較之下,金飾為5300萬盎司,鉑金首飾僅為200萬盎司。因此即使黃金首飾中的黃金用量僅有少量轉向其他貴金屬,也可能對相應金屬品類需求產生顯著影響。
按價值計算,黃金是最大的貴金屬首飾市場
數據來源:Metals Focus
*基於計算價格:鉑金1280美元/盎司,黃金3432美元/盎司,白銀40美元/盎司。
面對高企的貴金屬價格,首飾行業的應對措施已明顯體現在產品設計和消費者購買行為方面。在多個市場,面向大衆消費市場的首飾正從較高純度向較低純度產品轉移,例如印度已引入9k黃金官方純度認證制度(不過預計9K金產品在當地仍將處於小衆定位)。各類貴金屬首飾製造商都在通過輕量化設計減少單件產品金屬用量,而包金、包銀及鍍層產品也正逐漸獲得更多市場份額。彩色寶石、鑽石,以及木材、基本金屬、玻璃和皮革等替代材料的應用,也為首飾產品價值定位提供了新的方向,使其降低對日益高昂的貴金屬成本的依賴。消費者的購買頻率也持續降低,部分消費者選擇推遲購買計劃,或在總價大致相同情況下購買克重更小的款式。一些希望獲得黃金價格敞口的買家也開始從高純度金飾轉向溢價較低的金條和小規格黃金投資產品。
貴金屬價格高企帶來的問題並不僅限於削弱消費者購買力,由於同樣數量的庫存需要佔用更多流動資金,企業的營運資金需求隨之上升;如果通過貴金屬租賃來滿足庫存需求,孖展成本也會增加。與此同時,由於貨物價值上升,保險和物流成本也可能隨之水漲船高。這些因素進一步加大了企業在流動性、資產負債表狀況和信貸額度方面的壓力。此外,值得注意的是人工成本並未下降,而能源成本總體也呈上升趨勢。因此首飾行業目前不僅要應對幾乎所有市場需求走弱的問題,還要面對運營成本上漲和全供應鏈環境運營複雜度提升的雙重壓力。
需要明確的是,貴金屬首飾在文化、婚慶、饋贈和投資方面依然具有吸引力。數據顯示,即使貴金屬用量有所下降,消費者在首飾貴金屬含量上的總支出規模仍保持強勁。更準確地說,當前市場的重塑邏輯正圍繞購買力變化和行業適應性調整展開。而未來行業企業能否取得成功將取決於能否及時調整產品組合,努力維持或拓寬利潤空間,同時加強對資金和物流環節的管控。