全球汽車零部件百強榜,中國上榜企業數量首次超過美德。
在中國新能源汽車崛起的攪動下,汽車零部件行業也正經歷着巨大的變革。
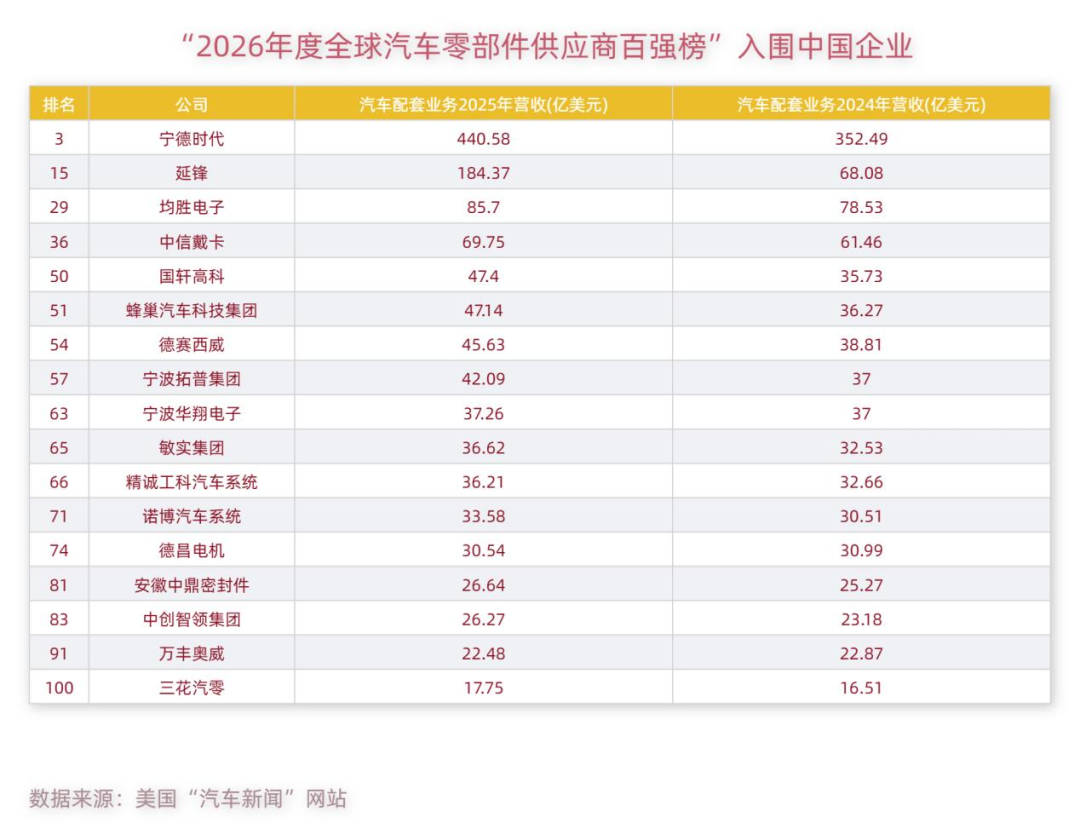
美國「汽車新聞」網站最新發布的「2026年度全球汽車零部件供應商百強榜」中,上榜的中國零部件企業總數達到17家,首次超越美國和德國,僅次於日本。
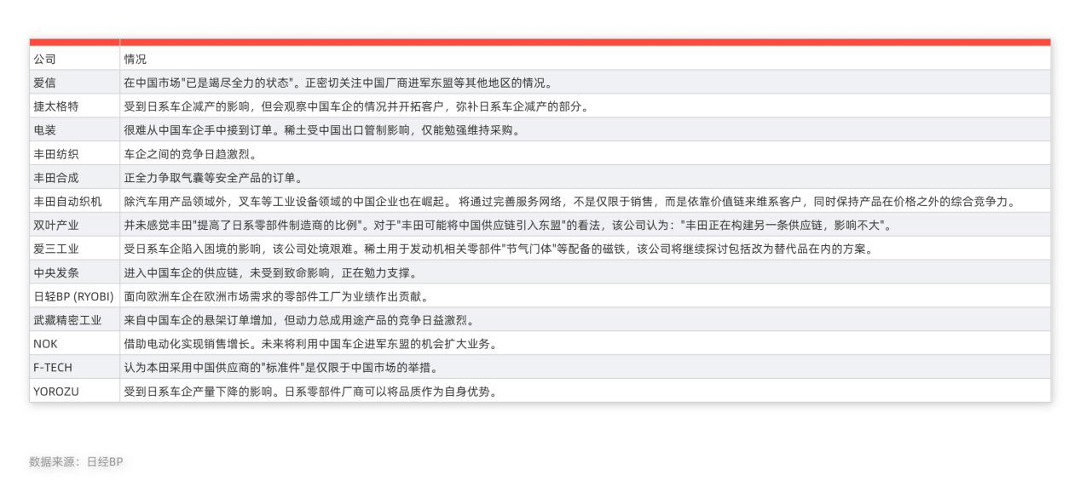
排名上的優勢依然難掩日本企業的焦慮。「已是竭盡全力的狀態」「公司處境困難」「正在勉力支撐」,有日本媒體總結了10餘家汽車零部件企業在財報會上的發言內容,稱其在中國正面臨「生死存亡」的時刻。
由於新能源車型零部件數量減少,加之日系整車廠在華採購策略轉向,日本零部件商正被迫擺脫對日系車企的依賴,轉而向中國本土車企尋求商機。
德國同行的情況也不容樂觀,營收增長停滯的處境依舊未能擺脫。歐洲汽車零部件供應商協會2026年的調查顯示,76%的歐洲汽車供應商預計利潤率低於5%這一支撐長期研發和工業投資所需要的最低水平。而餘下24%的供應商則面臨虧損。
與日德的窘境形成對比,中國供應商的處境明顯好轉。百強榜中多家上榜企業營收和排名雙雙提升。通過海外建廠、深入當地供應鏈以及資本層面的併購整合,中國零部件企業正在拓寬經營渠道,加快全球佈局。
01
客戶流失
日系供應商向中國找機會
日本零部件企業當前承受着多重壓力。
第一重壓力來自需求端的萎縮。新能源車型的零部件數量較燃油車減少三到四成,直接壓縮了傳統零部件的市場空間。以變速箱供應商Jatco為例,純電車型普遍不再配備多擋變速箱,目前僅有奔馳純電GLC等極少數車型例外,這讓Jatco的訂單規模受到明顯衝擊。
與此同時,長期依賴的日系整車客戶自身也處於下行周期,豐田7月全球銷量91.2萬輛,按年下降5.35%,連續第6個月錄得負增長;7月全球產量93.4萬輛,按年亦開始走低。整車廠的產銷疲軟,迅速傳導至上游供應鏈,進一步收緊了日本零部件的需求口徑。
更艱難的是,日系車企對日本本土零部件供應商的偏向正在降低。過往,日本零部件供應商和日系品牌間存在極為緊密的關係,單一車企甚至能夠貢獻近9成的銷售額,如以生產車身骨架為主業的J-MAX, 2014財年由本田貢獻的銷售額佔比高達87%。
然而,在中國這個全球最激進的新能源前沿市場,豐田、本田等日系車企的新車採購策略正發生結構性轉變。豐田面向中國市場推出的純電車型「bZ3X」大幅提升了本土零部件的供貨比例;本田也明確提出,將擴大采購由中國供應商研發、且已經過市場驗證的「標準件」。
長期以來支撐日系供應鏈穩定運行的鏈條正在鬆動,日本零部件商與整車廠之間的合作關係,開始出現肉眼可見的裂痕。
原有日本客戶訂單減少之外,日本供應商對中國新客戶的開拓也不理想。「中國市場正在下行。除了日系企業外,外資車企的處境也很艱難。中國車企實現了飛躍發展,未來如何開拓中國客戶,是我們面臨的經營課題」。電裝副社長松井靖在談及經營困境時坦言。
日本汽車座椅大型供應商TS TECH過去九成營收依賴本田,如今則將目光投向廣汽集團和長安馬自達。該公司社長更表示,借道長安馬自達,甚至有望將供貨範圍擴展至其母公司長安汽車集團。這意味着,日系供應商已經開始嘗試「借船出海」,通過合資夥伴的關係鏈滲透到中國自主品牌體系中去。
即便日系供應商主動轉身,前方的路也並不平坦。因為它們面對的競爭對手中國本土零部件廠商,正在以更快速度、更低成本和更靈活的姿態搶佔地盤。
中國零部件企業的開發周期明顯更短,供應鏈響應效率更高,加之地理上的主場優勢,在產品出口和海外建廠兩方面同時發力。2026年1至7月,中國汽車零部件產品出口金額累計達603.6億美元,按年增長8.5%,亞洲和歐洲是兩大核心目的地。中國廠商不僅在國內市場擠壓日系對手的份額,還跟隨比亞迪、長城等整車廠的步伐,向東盟、歐洲等地同步輸出產能和產品。
日本媒體日經BP曾匯總14家日系零部件企業在財報說明會上的發言內容,字裏行間透出明顯的焦慮與緊迫感。豐田旗下的愛信坦言,在中國市場「已是竭盡全力的狀態」,並特別提到正密切關注中國零部件廠商進軍東盟等地區的動向。因為那意味着,競爭的戰火已經從中國本土燒向了日系供應商的「後院」。
02
債務壓身
德國供應商增長疲軟
日本零部件企業的困境主要來源於客戶流失和競爭加劇等外部原因,德國零部件企業的發展困境主要源自於內部的財務問題。
歐洲汽車零部件供應商協會2026年的一項調查顯示,76%的歐洲供應商預計利潤率將低於5%,餘下24%的企業則預計將出現虧損。營收增長疲軟、利潤持續收窄,已成為德國零部件行業的常態。
資金壓力同樣棘手。燃油車時代盛行的高槓杆併購,疊加電動化轉型所需的持續性資本投入,以及上游客戶銷量減少的多重打擊,讓德國供應商的債務雪球越滾越大。
羅兵咸永道旗下Strategy&的研究顯示,2025年德國主要汽車供應商的平均利息支出已相當於經營收益的102%,這一比例連續第四年攀升,這也意味着企業的經營利潤幾乎全部被利息吞噬。
以具體企業來看,採埃孚作為百強排行榜中排名第二高的德國零部件企業,今年上半年其淨債務雖然小幅降至98.14億歐元,但槓桿率仍高達2.75,遠超0至1.5的行業安全區間。大陸集團淨債務超過55億歐元,槓桿率為2;舍弗勒的債務規模與大陸相當,剔除特殊項目後的槓桿率也達到2.4,逼近風險警戒線。
債務之外,德國零部件企業的成本競爭力也在削弱。路透社獲取的一份行業研報顯示,2019年至2025年間,德國與中國零部件企業的成本差距持續擴大。六年間,德國企業的管理費用佔比不斷惡化,反觀中國同行,運營效率持續優化,管理成本、製造成本佔營收比重雙雙下降。
資金緊張、訂單匱乏、轉型支撐不足,多重問題疊加之下,德國零部件企業開始向外尋求出路。而與此同時,一批希望獲取本地生產身份、獲得歐洲認證和量產能力、同時保留歐洲員工的中國企業,恰好與德國供應商的需求不謀而合。
對中國企業而言,收購德國既有品牌是一條高效的出海捷徑,不僅能承接現成的歐洲客戶資源、成熟的工程技術人員和完善的生產體系,使其免於倒閉,還可以大幅縮短與大衆、寶馬、奔馳等核心整車廠建立信任和合作關係的時間周期。
這種路徑與吉利收購沃爾沃、上汽收購名爵的邏輯差不多,藉助品牌的既有資源,中國企業得以更順暢地融入當地市場。
2025年流入歐洲汽車行業的中國投資達到76億歐元,按年增長46%,其中93%集中於電動車供應鏈。德國全年吸收的中國投資約25億歐元,位居歐洲第二,僅次於匈牙利,其中電動車相關投資達7.83億歐元,按年大增88%。
榮鼎集團向《金融時報》提供的數據進一步顯示,自2000年代中期以來,中國企業已投資超過130家歐洲汽車零部件企業,主要集中在德國和法國,業務範圍涵蓋電子系統、線束、鑄件、密封件、自動駕駛和無線連接等汽車工業的核心環節。
03
中國零部件企業三條路徑出海
三道難題待解
從日本和德國供應商的處境對比中,也可以看出中國零部件企業出海的幾種思路
最基礎的是傳統的零部件產品出口。 據中國汽車工業協會整理的海關總署數據,2026年7月,汽車零部件產品出口金額達93.4億美元,按年增長13.9%。
第二條就是日本零部件企業較為擔憂的,中國企業隨整車廠出海。 以東盟最大的汽車製造國泰國為例,截至去年3月,已有165家中國汽車零部件企業落戶,配合比亞迪、長城、上汽、廣汽、奇瑞等自主品牌的整車產能佈局。
這種抱團出海的模式,既降低了零部件企業獨自開拓市場的風險,也讓整車廠獲得了穩定、熟悉的供應鏈保障,形成了雙向賦能的正循環。尤其是在今年汽車出口的火熱的背景下,整車出海與零部件配套之間的協同效應正在加速放大。
第三條路徑則是通過收購、併購、注資等方式,以歐洲較為明顯。正如前文所述,中國企業在德國和法國收購既有零部件品牌,換取現成的客戶關係、技術積累和生產資格。
從產品輸出到產能輸出再到資本輸出,三條路徑協同並進,構成了中國零部件企業出海的完整拼圖。
然而,在中國供應鏈也有隱憂。
賬期問題是長期存在的頑疾。10餘家主流車企上半年財報顯示,車企對供應商平均賬期反彈至187天,相比去年反而增加23天,和60天的目標相去甚遠。在不久前,兩部門再次印發《關於推動汽車企業規範供應商賬款支付優化賬期管理的通知》,整車廠拖欠供應商貨款、賬期過長的問題遠未得到根治。
用人層面的隱憂也在近期頻頻暴露。 隨着行業競爭加劇和降本壓力傳導,部分企業在用工合規、勞動保障等方面接連曝出問題,既影響了員工穩定性,也對企業聲譽造成了負面影響。
盈利能力的擠壓也成為新的制約。 有媒體報道,某零部件供應商甚至主動放棄了價值5億元的大額訂單,原因是在當前報價水平下,接了訂單反而可能賠錢。在整車價格戰持續白熱化的背景下,主機廠不斷向上遊供應商施壓降價,零部件的利潤空間被層層壓縮,不利於行業健康發展。
日系供應商正在轉身,德系巨頭仍在喘息,而中國企業的出海航道上,既有順風,也有暗礁。而自主新能源汽車帶來的窗口期,是中國零部件從追趕到領跑的最佳跳板。