
熱點欄目
客戶端
來源:中州私友會
回顧8月玉米市場,總結一點:「強預期,弱現實」,即基差大幅下跌。
展望9月玉米市場,核心一點:關注北港庫存累庫速度。
參考鋼聯數據及各項假設,隱含前提假設物流及天氣正常:
①港口集港:10-12月參照去年同期85%數量;
②港口發運:10-12月參照去年同期80%數量。
根據去年數據,推算今年10-12月四港月度發運均值192萬噸,而去年同期268萬噸,按年-28%。
考慮到4季度替代品數量,我們認為今年4季度四港月度發運均值192萬噸,並不會導致華南、華東庫存緊張。
綜上,北方港口庫存未來一段時間將如下演化:
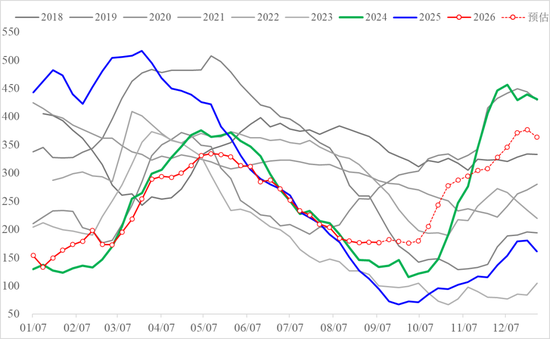
見下圖可知,北方四港庫存在10月7日以後將會呈現增加態勢且累庫速度偏快,到12月北港庫存將會達到歷史高位,但低於2020年、2024年峯值。
圖:北方四港庫存及預估數據(萬噸)
我們再次提醒,上述結論都是基於當下各項假設得出的,後期會動態調整。各位朋友如有疑問,歡迎與我們交流探討。
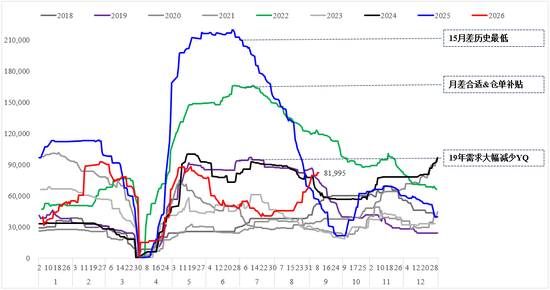
此外,我們還有一點想說的是:基於當前玉米月差結構,市場參與者會不斷地正套(買基差)。這種行為產生的最顯著影響就是:倉單持續累積。
考慮到玉米季產年銷的特點及作物年度時間(10月-9月),我們認為明年5月合約或是玉米交割量最大月份之一,倉單數量在此期間或達到峯值。
圖:2018年至今玉米倉單數量
新浪合作大平台期貨開戶 安全快捷有保障
![]()