專題:第八屆中國金融科技論壇
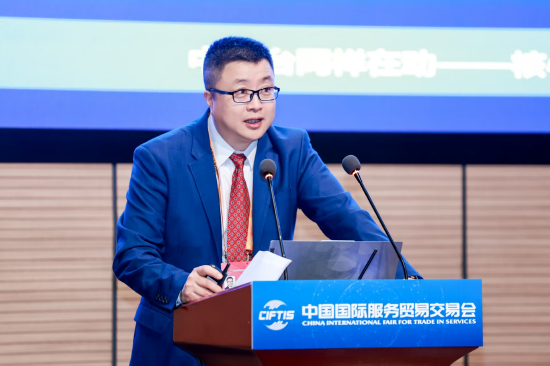
中國國際服務貿易交易會第八屆中國金融科技論壇於9月9日在北京舉行,主題為「科技賦能—金融業數字化創新與應用」。神州信息首席諮詢專家孫中東出席並演講。
孫中東從三個層面討論當前人工智能落地:一是全球AI整體進展,尤其是銀行業的實踐;二是全球監管框架,特別是國家金融監督管理總局2026年6月發布的《金髮8號文》;三是有效應對落地挑戰的中國方案。核心判斷是:AI已進入銀行最不能出錯的業務主線,落地成敗不取決於模型演示,而取決於部署能力、語義對齊與運行時治理。
一、全球圖景:領先銀行已在覈心業務上開展AI重塑
領先銀行不再把人工智能停留在邊緣場景或助手層,而是直接進入信貸裁決、反洗錢等最不能出錯的核心繫統,推進現代化重塑。對公信貸、零售信貸、交易銀行等前台核心業務,以及開發、數據治理、核心系統現代化等中後台賽道,均已出現系統性的AI改造。因AI介入,核心現代化相關能力約可提升25%至50%。
頭部機構的應用面已經鋪開。約30%的銀行實現了事務性工作替代;但多數機構目前仍以助手型應用為主,事務性替代尚不充分。行業正在從「做助手」轉向「重新設計核心業務」。這些場景不是外圍試點,而是銀行的命門。
以審單業務為例,智能體需要貫通單據識別、對《跟單信用證統一慣例》(UCP)規則的感知以及合規條款落地,在業務主線上完成重塑,而不是在主線之外疊加一個對話窗口。問題的本質已從「能不能接一個大模型」轉為「如何把核心作業鏈條按智能體方式重新設計」。
二、全球監管:責任、分級、檢查點、追溯與運行時治理
近兩年全球不同國家或地區的監管機構已連續發布多項關鍵文件,包括歐盟《人工智能法案》,新加坡《AI智能體治理框架》及其後發布的《運行時金融智能體安全保障框架》(目前全球針對金融智能體較為前沿的管理框架),以及國家金融監督管理總局於2026年6月發布的《金髮8號文》。這些文件為人工智能從演示推向核心業務治理提供關鍵指引和框架。
梳理上述文件,監管路徑可歸納為五條原則:
1、誰使用誰負責。出現問題不能簡單歸咎於大模型或合作伙伴,責任由使用者承擔。
2、風險分級。治理強度隨業務風險等級變化,高風險場景對應更強約束。
3、人工檢查點不可省略,高風險業務尤甚。人機協同中的關鍵閘門不能被自動化「喫掉」。
4、全鏈路可追溯。大模型本身缺乏充分可解釋性,銀行若在覈心業務中使用大模型,必須補齊可審計、可回溯的證據鏈。這也是後文強調本體的監管背景。
5、治理從事後前移到運行時。人工智能一旦在覈心鏈路出錯,事後處置往往代價巨大,因此必須把控制點前移。國際大型銀行已在加緊建設治理型能力。
三、兩大缺口與中國方案的三大支柱
全球企業人工智能試點中,能夠產生可衡量績效影響的大約只有5%,其餘95%未能覆蓋投入。多數試點停留在演示,一旦進入真實部署便失敗。瓶頸通常不在模型能力,而在部署。由此形成兩大缺口。
第一是FDE(Forward Deployed Engineer,前線部署工程師)能力。這一模式由Palantir率先體系化,要求FDE同時懂業務、懂人工智能、懂數據、懂機構自身語義。這類複合型人才極度稀缺,一家區域性銀行全行往往只能選出數人。2026年6月前後,Anthropic、OpenAI、Accenture、AWS、Google等已密集佈局FDE相關能力。現有供給多面向一般行業;金融疊加業務與合規複雜度後,人才更難獲得。
第二是語境與語義層。問題不只是傳統數據治理,而是如何讓大模型讀懂銀行業務。Databricks、微軟、Snowflake、Palantir等數據與平台廠商都在加厚語義層,使模型能夠理解字段、規則與業務含義,而不僅僅是讀取表格。
針對上述缺口,中國方案以三大支柱補位:客戶旅程重塑、智能體、本體論。前一支柱用於緩解FDE缺失,後兩支柱分別形成生產力和治理約束。
(一)客戶旅程重塑:彌補FDE缺口的方法工具
客戶旅程重塑不同於一般流程優化。它本就是數字化時期提升銀行能力的有效方法。人工智能到來之後,關鍵在於識別痛點,找到模型與智能體真正能夠發揮作用的切入點。全球銀行業也在使用類似方法。
當前難點在於:業務人員不完全懂科技與人工智能,科技人員不完全懂業務。這一輪落地首先是業務問題,其次纔是技術問題。客戶旅程重塑提供一套共同語言和方法,使業務與科技組成聯合戰隊,把「在哪用、怎麼用、用到什麼深度」說清楚,從而部分對沖前線部署人才不足。
(二)智能體:先定關係與崗位,再落實監管與工程
設計智能體之前,需要先明確兩點。一是VRF,即人與人工智能的關係定位。關係不清,後續治理難度和適用邊界都會失控。二是ADC,相當於把智能體寫成數字員工的崗位說明書,明確職責、權限、輸入輸出與協作方式。
兩條加強路徑必須並行:治理須滿足《金髮8號文》等監管要求;智能體工程應跟上環境工程(Harness)等最新賽道。模型與基礎工程能力仍主要來自大廠,應用機構的關鍵是用對、管住,而不是另起一套底層能力。
(三)本體論:約束幻覺、完成語義對齊、支撐可解釋
本體近年在多行業升溫,我們不必簡單對標某一家公司,而應看原理能夠解決什麼問題。對銀行而言,本體是給機器使用的內部業務世界模型,使其可解釋、可追溯,並在大模型發揮作用時對其幻覺加以制約。它並不直接消除模型內部的幻覺機制,而是在覈心業務鏈路中用公理、定義和規則,把輸出約束在可接受邊界之內。
語義對齊的含義是:銀行內部大量定義與規則,大模型事先並不知道。若要在貸款裁決等核心業務上使用大模型,必須有機制使其理解本行做法,而不是只理解公開語料中的一般金融常識。
舉例而言,17歲創業者申請500萬元貸款,流水過億。若僅看表面材料,智能體可能傾向通過;但銀行內部有一條公理——須年滿18歲方可發放該類貸款——於是被攔截。年齡門檻只是海量公理中的一條,本體的價值,就是把這些公理組織成機器可執行、人可審計的業務世界,從而同時響應監管對可追溯的強制要求,並降低核心場景中的語義漂移。
結語
客戶旅程重塑、智能體與本體三位一體,構成一套面向核心業務的人工智能落地方法論:用旅程方法彌補複合型人才缺口,用智能體形成生產力,用本體滿足監管對可解釋、可追溯與運行時約束的要求,並緩解語義不對齊帶來的幻覺風險。全球競爭不應僅僅集中在模型能力,銀行能否把人工智能真正落地,更關鍵的是部署、語義與治理能否同時到位。