過去一周,在區域局勢動態與供給端調整的共同作用下,國際原油期貨價格出現明顯波動。9月1日,中東局勢緊張加劇,市場對供給中斷的擔憂增加,推動WTI原油期貨單日上漲逾4美元/桶;9月6日,OPEC+會議決定10月份維持既定產量策略不變,市場供給緊平衡狀態得到延續。在多重因素作用下,9月7日WTI原油期貨價格站上93美元/桶,創近兩個月高點,布倫特原油期貨盤中觸及98美元/桶。
在原油市場走高的同時,宏觀經濟指標與貨幣政策預期持續對市場形成干擾。9月3日,聯儲局官員發表偏向鴿派的政策表態,美元指數階段性走弱,對以美元計價的原油價格形成一定支撐;然而,9月4日公布的美國非農就業數據高於市場預期,引發市場對貨幣政策路徑的重新評估,美元指數隨之反彈,對油價漲幅形成限制。宏觀維度的"鴿派預期"與「強勁數據」交替出現,成為近期原油市場高位震盪的干擾變量之一。
市場焦點將轉向通脹數據的公布。本周四與周五(10日、11日)將分別公布美國8月PPI與CPI數據,作為9月16日聯儲局議息會議前最關鍵的核心數據窗口,其結果將直接影響市場對貨幣政策方向的評估。受近期強數據與油價上行的疊加影響,市場對聯儲局9月議息會議加息的預期出現分歧——若通脹數據超出預估,緊縮預期的調整可能對宏觀風險偏好及能源需求預期產生影響;若通脹數據有所回落,市場對緊縮政策的壓力評估則可能相應放緩。
一、地緣局勢:航運通道通航量收縮推升溢價
地緣政治動態仍是近期原油市場定價的核心變量之一。波斯灣局勢持續緊張,海上運輸安全風險增加,導致關鍵能源通道受到波及。其中,卡塔爾已就部分LNG出口宣佈不可抗力;經霍爾木茲海峽的原油日通行量從約1200萬桶降至不足800萬桶。鑑於該海峽承擔着全球近五分之一的海運原油流量,潛在的供給中斷風險直接推升了原油期權市場的引伸波幅與風險溢價。
地緣衝擊對原油價格的作用機制,主要取決於衝突的持續時間與影響範圍:
· 局部擾動情景:若局勢維持階段性反覆、航道保持低流量通航而非全面中斷,地緣因素將主要體現為市場波動率的抬升;在此背景下,原油價格仍受宏觀高利率及基本面約束,難以形成持續的單邊突破。
· 極端阻斷與恢復情景:若航運受阻範圍進一步擴大,市場風險溢價將急劇抬升,推高短期價格上行風險;反之,若通道恢復正常通航,疊加宏觀高利率對需求端的潛在抑制,前期計入的風險溢價則面臨快速釋放的壓力。
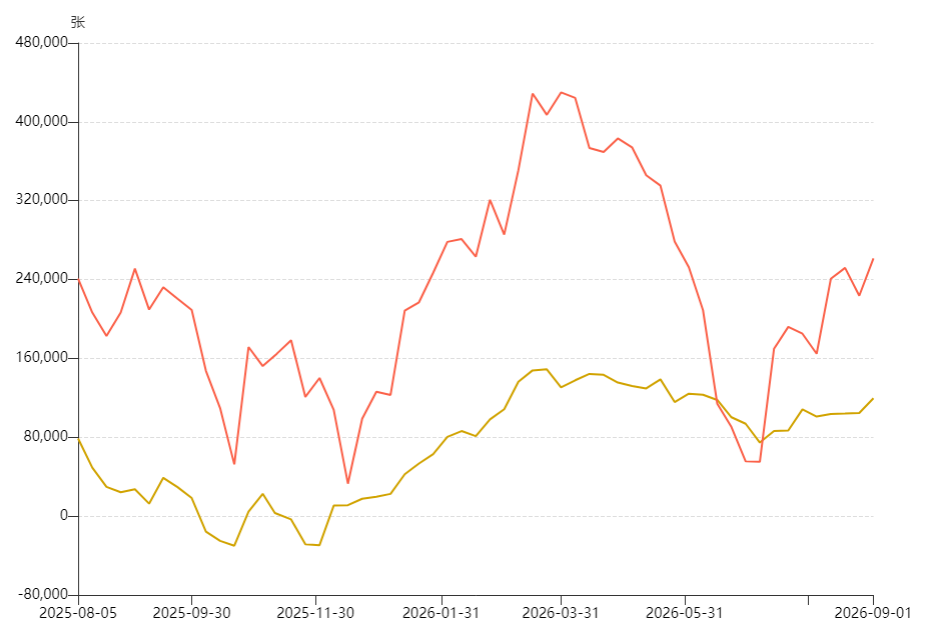
從持倉數據來看,資金流向印證了市場對地緣溢價的重新計入。截至9月1日當周,CFTC數據顯示WTI原油期貨及期權非商業淨多頭寸按月增加1.50萬手至11.96萬手;同時,ICE布倫特原油投機淨多頭寸增加3.78萬手至26.14萬手,創下近14周新高。
在該輪持倉調整中,布倫特原油的淨多頭增量明顯高於WTI原油。分析認為,布倫特原油作為全球海運原油的基準合約,在應對中東局勢衝擊時具備更高的定價敏感度與表達直觀性。若地緣風險溢價持續,兩者的價差邏輯將體現為布倫特相對強勢;若局勢快速緩和,由於前期空頭回補與多頭集中入場,布倫特的溢價擠出效應與回落斜率往往也高於WTI,這是當前原油跨市場價差波動的核心來源之一。
圖1:WTI和ICE原油管理基金淨持倉
二、OPEC+:維持產量政策不變與供給紀律
9月6日,OPEC+(包括沙特、俄羅斯等主要產油國)召開線上會議並做出決定:10月份維持既定產量政策不變,暫停原定的增產計劃;本次官方聲明未包含10月之後的具體產量安排,市場關注焦點逐步轉向中長期的配額協調機制。
當前原油供給端的政策決策呈現出對多重變量的權衡:
· 需求預測調整:OPEC官方月報已連續三個月下調對2026年全球原油需求增長的預期,反映出對全球宏觀經濟增速放緩及需求端的審慎評估。
· 供給風險權衡:在需求增速放緩的背景下,OPEC+選擇暫停增產,主要源於對航運通道風險與產量投放疊加可能引發的價格劇烈波動的考量。通過維持產量紀律,產油國旨在規避供給端過剩與地緣事件交織帶來的市場無序波動風險。
| 機構 / 數據維度 | 核心數據與市場表現 | 邏輯解讀 |
| IEA(國際能源署) | 6月全球原油供應按月增加410萬桶/日,但仍比地緣衝突前水平低940萬桶/日 | 實際供給修復進度仍受制於地緣擾動,供給端彈性有限。 |
| EIA(美國能源信息署) | 預計2026年布倫特原油均價在87美元/桶左右 | 機構預測指向中長期價格向基本面均值迴歸的特徵。 |
綜合來看,OPEC+本輪暫停增產的決策,更多體現為針對潛在價格下行風險的政策緩衝機制,為市場供需基本面提供了底部支撐依據,而非單一的推漲動能。
三、宏觀環境:通脹數據、政策路徑與價格機制反饋
本周美國宏觀通脹數據的密集發布成為市場關注的焦點:
· PPI數據(9月10日):市場預期8月PPI按月上漲0.4%、按年升至5.2%(前值分別為0%、4.7%),能源價格向運輸及倉儲環節的成本傳導是關注重點。
· CPI數據(9月11日):市場預期8月CPI按年為3.4%,核心CPI按月預計上漲0.2%。
聯儲局官員此前對通脹數據的政策敏感度做出了公開表述。例如,聯儲局理事沃勒表示,核心CPI按月表現(如0.2%或0.3%以上的不同區間)將成為評估利率政策路徑的重要考量因素。這一表態使得通脹數據成為9月16日FOMC議息會議前市場評估貨幣政策方向的關鍵參考指標。
從宏觀交易邏輯來看,市場正在對能源價格與貨幣政策之間的雙向反饋機制進行定價:
· 緊縮預期邏輯:地緣因素推高油價→能源通脹傳導→聯儲局緊縮/加息預期升溫→美元指數反彈及宏觀風險偏好受限→能源需求預期承壓。
· 滯脹與支撐邏輯:若高油價疊加經濟放緩引發滯脹擔憂,市場對實體經濟增長的擔憂將與能源供給偏緊形成多空力量博弈。
在上述多重宏觀變量交織下,市場多空分歧加劇,這構成了當前原油期現貨價格高位震盪與波動率抬升的主要宏觀背景。
五、後市展望與市場觀測維度
展望後續原油市場,價格運行將持續受制於地緣風險溢價、OPEC+供給紀律以及宏觀貨幣政策的多重約束。根據市場核心變量的發展方向,後續市場演化路徑可梳理為以下三種主要場景:
1. 區域局勢低烈度交織情景:若美伊局勢維持階段性反覆、關鍵航道保持低流量通航,且OPEC+延續現行產量策略,原油市場將在風險溢價與加息預期/宏觀緊縮之間維持高位震盪。在此情景下,市場交易主線將以事件驅動與宏觀數據驗證交替展開,價格波動率保持在較高水平,市場參與者多關注波段節奏與風險管理。
2. 供給中斷升級情景:若海上襲擊受阻範圍擴大、霍爾木茲海峽出現實質性通行受阻,或相關能源出口長期停擺,地緣因素將迅速主導短期市場定價。原油衍生品市場的引伸波幅與風險溢價將急劇抬升,推動價格進入事件驅動的溢價走高區間。
3. 局勢緩和與風險溢價擠出情景:若美伊雙方取得階段性緩和或護航機制落地,前期市場計入的地緣風險溢價將快速回吐,市場定價邏輯將重新迴歸宏觀經濟基本面與需求端表現。隨着能源成本下移,下游煉化及成品油裂解價差的動態修復將成為市場的重點關注方向。
需持續跟蹤的核心指標包括:霍爾木茲海峽日均通行量與油輪保險費率、外交表態進展、EIA周度庫存變動以及WTI與布倫特原油期貨價差。綜合而言,高位運行的原油同時受地緣風險、供給紀律與緊縮預期三重約束:上行空間取決於衝突演變,下行緩衝由OPEC+的供給紀律提供,而價格運行邊界則需關注宏觀通脹與利率政策的落地情況。