國投證券林榮雄團隊認為, 當前半導體、通信設備、消費電子、電池等仍處「雙擊主升」,利潤增速加快、淨利率回升,基本面賣點尚未出現。科技+出海正重塑A股盈利格局,真正需要警惕的不是景氣見頂,而是利潤二階導何時轉負、淨利率何時透支。
景氣是行情的起點,但不是行情的全部。國投證券策略團隊最新研究指出,A股基本面持續改善,2026年上半年全A兩非盈利增速自2021年以來首度回到雙位數增長通道,科技+出海正在主導新一輪盈利周期;但景氣能否兌現為行情、行情能走多高,取決於一套系統性的景氣定價框架。
國投證券策略分析師林榮雄、彭京濤在報告中開創性地提出"資本開支與利潤增速差值—利潤二階導—淨利率"景氣三因素定價模式,以此回答買點信號、賣點信號與行情高度三個核心問題。報告指出,當前半導體、通信設備、消費電子、遊戲、電池等細分行業均處於"雙擊主升"階段,AI硬件與出海是核心交集,基本面賣點信號尚遠,主升段重倉持有信號明確。

從宏觀結構看,剔除金融後科技+出海盈利佔比已接近50%。參照A股"30%-60%"盈利規律——2005年上游順周期、2016年消費+地產在佔比突破50%後均引發新一輪盈利向上周期——本輪主角大概率是科技+出海,A股正在迎來新的盈利周期。
三因素定價框架:景氣如何轉化為行情
國投證券將景氣拆解為三個可跟蹤的核心指標,構成完整的產能—盈利周期閉環。
第一個指標是資本開支與利潤增速差值,定買點信號。 該指標本質上刻畫行業供給擴張相對於盈利兌現的節奏差,領先利潤拐點2至4個季度。當資本開支增速持續高於利潤增速時,意味着激進擴產,直接指向未來1至2年的供給釋放壓力;反之,資本開支增速持續低於利潤增速甚至為負而利潤仍在修復,說明產能出清正在發生,往往是下一輪景氣上行的土壤。操作上,差值為負且收窄對應供給出清確認買點信號,差值顯著為正並走闊則是頂部預警。
第二個指標是利潤二階導,定賣點信號。 該指標刻畫"利潤增長的速度是在加快還是放慢",是估值擴張或收縮的直接驅動力。二階導轉正是景氣拐點最早的財務確認信號;二階導轉負則是景氣見頂的第一聲警報,通常領先淨利率見頂1至2個季度,領先股價頂部約1個季度。利潤提速對應主升段持有,見頂回落而絕對增速仍高即為賣點信號。
第三個指標是淨利率,定行情高度。 淨利率是三者中最直觀但也最容易被誤讀的指標,反映行業定價權與供需格局的累積結果。淨利率創新高意味着估值透支、空間收窄;自底部回升則意味着戴維斯雙擊、空間打開。經驗上,行情高點往往出現在"二階導見頂回落但增速仍高+淨利率歷史高位"的雙高階段。
三個指標並非孤立,而是構成閉環:高淨利率吸引資本開支→差值走闊→未來供給增加→淨利率承壓→二階導轉負→企業縮減資本開支→差值收窄→供給出清→淨利率回升→二階導轉正。
八種景氣狀態:從出清到雙殺的完整路徑
將三因素升降組合窮舉,可得八種景氣狀態,沿"出清→修復→反轉→繁榮→頂部→主跌"六階段演進。
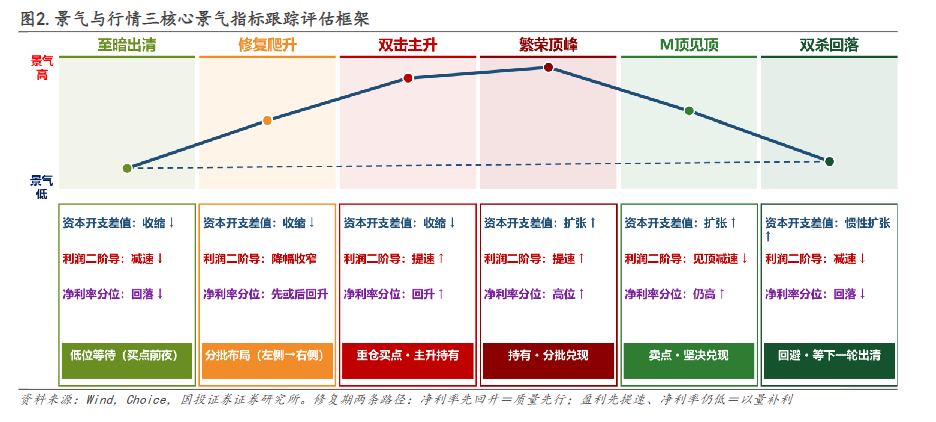
收縮組四態依次為:出清磨底(資本開支收縮+利潤減速+淨利率回落,等待黎明);質量先行磨底右側(資本開支收縮+利潤減速+淨利率回升,淨利率率先修復,分批左側佈局信號);以量補利修復初期(資本開支收縮+利潤提速+淨利率回落,量先於價,反彈彈性打折);雙擊主升起點(資本開支收縮+利潤提速+淨利率回升,盈利質量與斜率雙改善,重倉買入信號)。

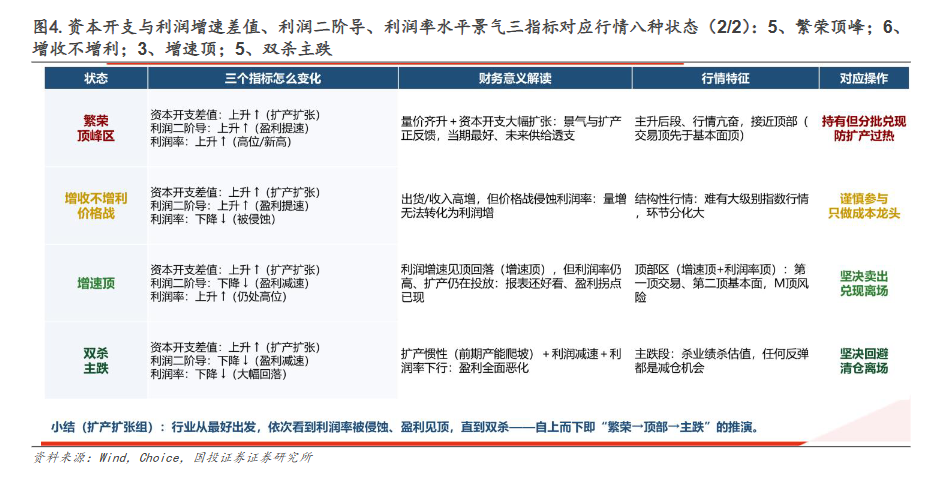
擴張組四態依次為:繁榮頂峯(資本開支擴張+利潤提速+淨利率新高,量價齊升,亢奮近頂,分批兌現信號);增收不增利價格戰(資本開支擴張+利潤提速+淨利率回落,只做成本龍頭);增速頂(資本開支擴張+利潤減速+淨利率仍高,M頂風險,堅決賣出信號);雙殺主跌(資本開支慣性擴張+利潤減速+淨利率回落,堅決迴避清倉信號)。
歷史案例驗證:買賣點信號反覆應驗
國投證券以八個行業案例驗證了上述框架的有效性。
電子行業(AI硬件)是收縮組買點信號確認的典型:2024年資本開支收縮疊加利潤轉正確認買點信號,2025年利潤二階導持續提速,股價自2024年低點累計上漲約265%;目前仍處利潤釋放階段且利潤率在上升,雙擊邏輯尚未走完。

電力設備行業(新能源)驗證了擴張組"雙賣點信號"規律:2021年增速頂對應交易頂,2022年增速頂對應基本面頂,構成M頂雙賣點信號;2024年出清後利潤轉正,2025年資本開支-利潤增速再次收斂確認買點信號,股價累計反彈+111%。
通信設備是最貼近當下的樣本:2024年起淨利增速持續抬升(2026Q2單季+83%)且資本開支收縮,構成新一輪買點信號,AI算力驅動股價累計上漲+732%;目前淨利率已至歷史高位,後續賣點信號跟蹤的核心是利潤二階導是否見頂回落。
白酒行業提供反面對照:淨利增速2021年回升見頂後趨勢回落、2025年轉負,全程未出現買點信號組合;股價自2021Q2二頂(累計+82%)後長期下行至-40%,迴避至今的判斷得到驗證。
光伏設備是"擴產透支"的典型:2022年高增後行業進入擴產競賽,2023年資本開支差值大幅走闊即供給過剩預警;2024至2025年最深虧損達-194%,股價自高點累計-42%,目前仍處基本面泥潭,出清未完成前不宜急於介入。
當前A股景氣圖譜:雙擊主升是行情主線
基於三因素定價模式對A股二級細分進行梳理,國投證券將當前市場劃分為三個層次。
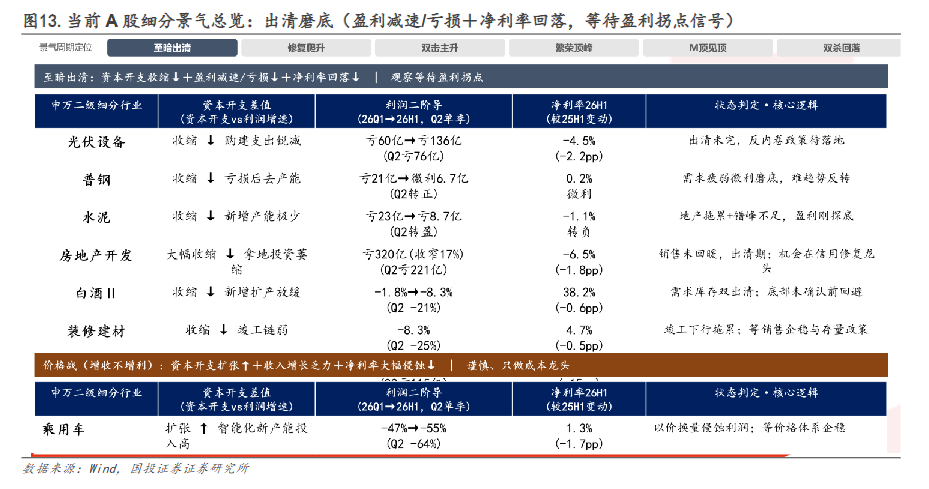
出清磨底組以地產鏈與部分中游為主:光伏設備2026H1虧損擴大至-136億元(Q2單季虧76億元)、出清未完,房地產開發虧損收窄17%但銷售未回暖,白酒Q2單季降幅擴大至-21%,養殖業由盈轉虧。盈利拐點確認前維持觀察等待信號。
修復爬升組集中在供給出清充分的周期與醫藥:煤炭開採2026H1增速轉正至+28.9%、Q2單季+68%確認盈利底部回升右側;煉化、化學纖維、化學原料Q2單季分別提速至+76%、+151%、+100%;醫療器械集採出清後2026E淨利+55%,創新藥BD出海兌現,均屬分批佈局信號明確的修復區間。
雙擊主升組正是當前行情主線所在:半導體淨利增速由2026Q1的+167%抬升至2026H1的+236%、Q2單季高達+279%,淨利率大幅回升至19.1%(較2025H1提升11.8個百分點);通信設備Q2單季+101%、生物製品+141%反轉最強;AI硬件與出海是其中的核心交集,主升段重倉持有信號明確。
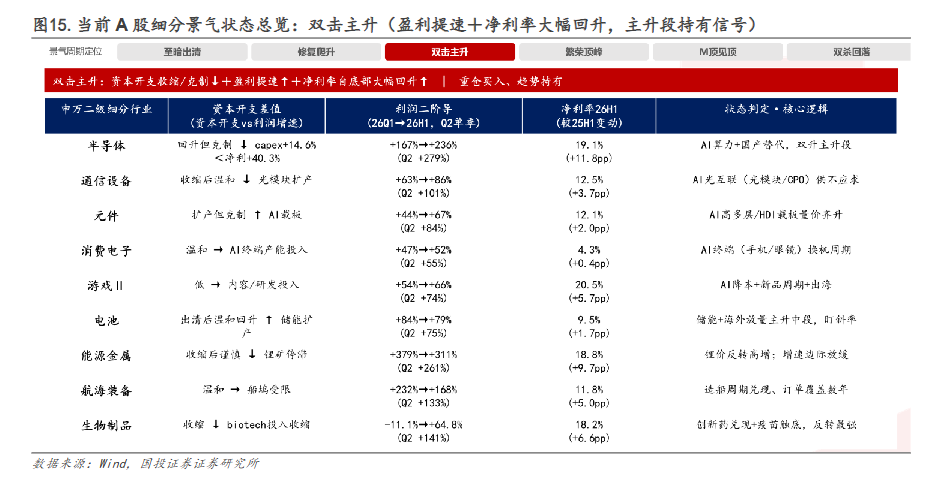
報告特別指出,當前讀數與2024年電子、2025年通信設備啓動時同構,與2021年新能源、2022年煤炭"雙高"賣點信號組合截然不同,基本面賣點信號尚遠。持倉的勝負手不是猜測頂部,而是跟蹤利潤二階導何時見頂回落、淨利率是否透支創新高。
新盈利周期:科技+出海重塑A股盈利格局
從宏觀結構看,A股盈利格局正在經歷深層次重塑。2026H1全A/全A兩非盈利增速分別為16.82%/16.22%,較2026Q1(7.27%/12.32%)明顯抬升,全A兩非盈利按年自2021年以來首度回到雙位數增長通道。
結構上,當前A股約25%營收與30%利潤來自海外貢獻,剔除金融後科技+出海盈利佔比已接近50%。參照A股"30%-60%"盈利規律,2005年上游順周期盈利佔比突破50%後引發"五朵金花"行情,2016年消費+地產突破50%後引發"漂亮50行情",當前科技+出海佔比接近臨界點,新一輪盈利向上周期正在展開。
K型經濟趨勢仍在持續:TMT與高端製造的資本開支大幅上升,與建築、建材、鋼鐵、食品飲料等老經濟形成明顯分化。落到報表端,TMT與高端製造的營收按年與淨利潤按年持續向好,老經濟仍在磨底。
出海方面,同花順出海50指數2026H1營收增速+20.53%、淨利潤增速+29.99%,大幅跑贏全A;ROE已達18.63%,接近20%且遠高於全A平均水平,盈利質量與景氣斜率雙優。
指數層面,2026H1盈利增速排序為科創50(+202.97%)>創業板指(+52.21%)>中證500(+31.99%)>滬深300(+21.34%)>中證1000(+14.20%);創業板指ROE達15.44%居首,是科技硬件+出海中上游景氣的最佳代表指數。
國投證券總結認為,景氣定方向,三因素定節奏,方向在科技+出海。科技+出海兩股力量正在完成對A股盈利格局的重塑,推動中國宏觀經濟新舊動能轉換,並在A股形成一批具備產業轉型升級與全球競爭力的新核心資產。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。