TradingKey - 在經歷上市初期的劇烈波動後,SpaceX(SPCX)股價重新站上150美元。自6月12日登陸納斯達克以來,這隻熱門新股先快速衝高,隨後又大幅回撤,短短三個月走完了一輪從狂熱到降溫、再到估值修復的過程。
6月12日IPO後,公司股票以150美元開盤,高於135美元的發行價,隨後一度升至225.64美元,但又在8月初下探104.83美元。截至9月11日,該股收於151.21美元,單日上漲2.04%,較發行價高出約12%,但仍較歷史高點回落約33%。
SpaceX盈利能力正在改善,但估值仍是最大壓力
SpaceX目前仍處於虧損狀態,但收入增長非常迅速。公司第二季度營收按年增長92%至78億美元,淨虧損則從去年同期約10億美元收窄至5.41億美元,每股虧損0.09美元,而且虧損幅度低於市場此前預期。
從單季表現來看,這已經釋放出較為積極的信號,尤其是第一季度部分虧損受到一次性財務費用影響,因此第二季度利潤狀況的改善,可能意味着公司核心業務的經營表現正在逐步改善。
不過,如果把時間範圍拉長到上半年,SpaceX的盈利能力仍然沒有完全擺脫壓力。今年上半年公司每股淨虧損達到1.12美元,高於2025年同期的0.53美元,第一季度較大的虧損抵消了第二季度的改善。因此,SpaceX距離真正實現穩定盈利仍有一段距離。
根據現有市場預期,SpaceX第三季度和第四季度的每股收益有望分別達到約0.15美元和0.45美元,2027年全年EPS預期則進一步升至約1.75美元。如果這一盈利路徑能夠兌現,公司基本面無疑會比現在更強。
但問題在於,股價已經提前反映了相當一部分增長預期。按照約2萬億美元估值計算,即使以市場預計的2026年約447億美元營收計算,SpaceX的市銷率仍然高達40多倍。這意味着投資者買入的並不是一家已經成熟盈利的航天公司,而是在為未來數年的高速增長支付非常高的溢價。
因此,即使SpaceX未來幾個季度繼續改善利潤,甚至正式進入盈利階段,也不意味着股價一定能夠持續上漲。只有實際業績持續超越已經很高的市場預期,才能進一步支撐估值向上擴張。
SpaceX股價技術分析
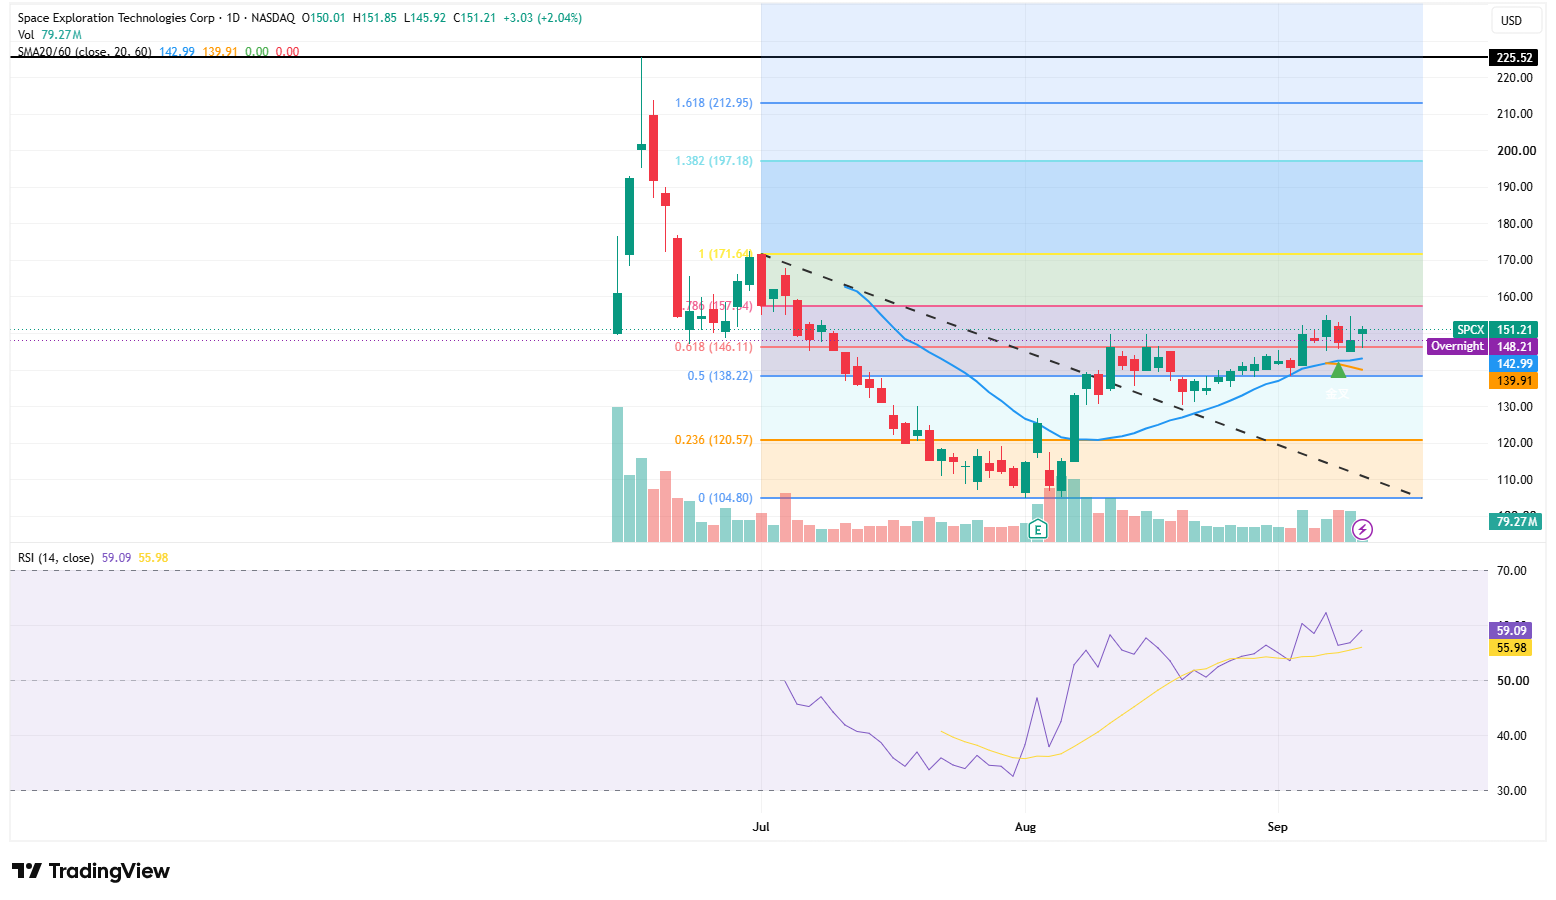
來源:TradingView
從日線走勢來看,SPCX最新上漲2.04%,收於151.21美元。股價已經突破此前形成的下降趨勢線,並同時站上20日均線142.99美元和60日均線139.91美元。20日均線進一步上穿60日均線形成金叉,說明短期趨勢已由弱勢反彈逐漸轉向偏多。
動能方面,14日RSI升至59.09,高於55.98的信號線和50強弱分界線,表明買方力量正在增強,同時尚未進入70以上的超買區域,股價仍有進一步上漲的空間。最新成交量升至約7927萬股,也為反彈提供了一定量能支持。
上方首先關注斐波那契0.786位置157.14美元。若SPCX能夠放量收於157美元上方,下一目標將指向171.64美元,相當於較當前價格上漲約13.5%。171至172美元也是此前反彈高點,突破後才意味着股價真正擺脫近期震盪區間。
如果SPCX進一步站穩171.64美元,上方目標可依次關注197.18美元和212.95美元,分別對應約30%和41%的潛在上漲空間。225.52美元是上市初期形成的歷史高點,較當前價格約有49%的距離,也是中期最強壓力位。
下方第一支撐位於146.11美元,隨後是20日均線143美元。只要股價維持在143至146美元區域上方,短期上漲結構仍然有效;若跌破該區域,則可能回測138.22至139.91美元。若138美元也被放量跌破,調整風險可能進一步擴大至120.57美元。
原文鏈接