出品:新浪財經上市公司研究院
文/夏蟲工作室
核心觀點:智譜兩月兩募、高位配股腰斬後再伸手募鉅額資金。為何此次配股募資會引發小股東不滿?一方面,「配股+折價」是否可能存在對股價雙重衝擊?另一方面,公司通過方案設計或直接繞開小股東表決。需要指出的是,儘管公司ARR從項目制切換到經常性收入,確實完成了估值故事升級,但公司目前依然仍然在虧損狀態。與此同時,Kimi猛追、DeepSeek降價、全棧AI佈局的字節、阿里ARR數倍碾壓,在勁敵環伺背景下,公司ARR可持續性是否有待觀察?
智譜再次配售募資引發市場關注。
9月13日晚間,智譜宣佈完成約50億美元孖展,其中約20億美元股份(相當於約157億港元)配售及約30.16億美元(相當於約236億港元)可轉債發行。對於此次募資,公司稱主要用於下一代GLM模型、完全自訓練體系及相關算力基礎設施。
智譜2個月前剛完成配售新H股募資約314億港元。值得注意的是,智譜股價自高點股價已經蒸發超73%。隨着公司再次配股募資疑似引發部分投資者不滿,有投資者直呼「搶錢」,部分投資者更是高喊空單。
喫相難看?高位配股套牢機構後再次配售募巨資
為何此次配股募資會引發小股東不滿?這背後又折射何種信號?
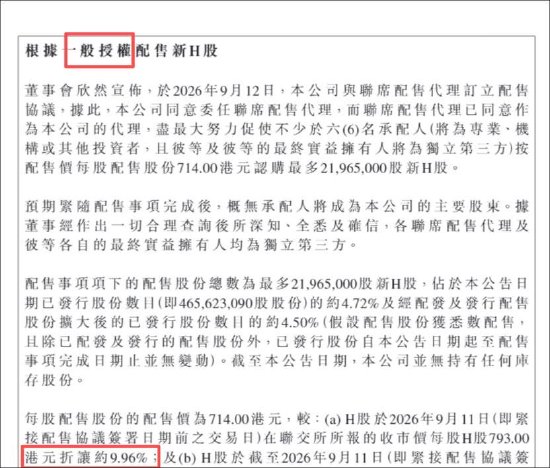
智譜此次募資方案具體展開看,其中配股以每股714港元配售約2197萬股H股,較公告前收盤價793港元折讓約9.96%,配售股份約佔擴大後已發行股本的4.5%。約30億美元可轉債則採用零息結構,初始轉股價為892.5港元,較配售價溢價25%,也較公告前收盤價高約12.55%。
首先,「配股+折價」是否可能存在對股價雙重衝擊?
一方面,每股收益或隨着配股被稀釋。根據稀釋後EPS等於淨利與原股東加新股本之和的比值看,新增資金在短期內不會立刻轉化為利潤,但分母已經變大,所以每股盈利和每股淨資產立即被攤薄。市場若據此下調估值,股價是否承壓?
另一方面,配股價幾乎總是低於市價,業內人士表示,港股慣例折讓約5%~20%。折讓價又是否可能成為市場新的心理參考底價,股價向配售價靠攏?
公告顯示,此次每股配售股份的配售價為714.00港元,較:(a) H股於2026年9月11日(即緊接配售協議簽署日期前的交易日)在聯交所所報的收市價每股H股793.00港元折讓約9.96%;及(b) H股於截至2026年9月11日(即緊接配售協議簽署日期前的交易日,包括該日)止最後五個連續交易日在聯交所所報的平均收市價每股H股約891.90港元折讓約19.95%。
其次,公司此次屬於「一般性授權」,或直接繞開小股東表決。
港股配股不需要全體股東逐筆表決,只要年度股東大會授予了「一般性授權」(通常允許增發不超過已發行股本的10%~20%),董事會即可直接拍板執行。小股東沒有「拒絕」的權利,只能被動接受稀釋。
公告顯示,配售事項項下的配售股份總數為最多21,965,000股新H股,佔於本公告日期已發行股份數目(即465,623,090股股份)的約4.72%,及經配發及發行配售股份擴大後的已發行股份數目的約4.50%(假設配售股份獲悉數配售,且除已配發及發行的配售股份外,已發行股份自本公告日期起至配售事項完成日期止並無變動)。截至本公告日期,本公司並無持有任何庫存股份。
此次配股對未來公司股價影響究竟如何我們不得而知,但前次配股或已經將相關投資機構深套。
7月13日,智譜發布公告稱完成配售,按配售價每股1588港元向不少於6名承配人配發及發行合共1978萬股新H股,約佔擴大後已發行H股總數的4.25%。配售事項所得款項總額約314.11億港元,所得款項淨額約313.75億港元,擬用於通用人工智能研發、業務拓展及優化資本結構。顯然,相比當前股價當時配售價或已經出現腰斬,相關機構或出現賬面鉅額浮虧。
股價遭爆炒背後:敘事換了錨?
智譜上市後,股價可謂暴漲暴跌,公司掛牌上市後公司股價一度漲至2980港元,市值一度超過萬億港元;隨後公司股價又遭遇暴跌。智譜股價暴漲暴跌背後的底層邏輯又是什麼?
智譜今年半年報顯示,營收爆發式增長但依然處於虧損。數據顯示,今年上半年,智譜營收為9.54億元,按年大增約400%;毛利2.52億元,按年增長163.7%,期內虧損20.72億元,去年同期虧損23.58億元;研發支出21.3億元,按年增長33%。
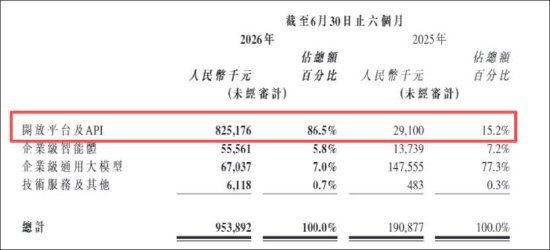
我們注意到,公司上半年的收入結構出現較大變化。上半年開放平台及API業務收入約8.25億元,按年增長2735.7%,佔總收入的比例從去年同期的15.2%升高到86.5%。與此同時,公司的企業級通用大模型收入佔比由上一年的77.3%大幅降至7%。
這一增一降背後又隱含何種信號?
早期模型尚不足以獨立完成一件完整的工作,客戶購買的是工具,而工具需要被集成、被定製、被交付到自有環境中;疊加數據安全、合規與自主可控的要求,本地化部署成為企業採用大模型的自然起點。這一階段的交易方式是賣模型,一次性授權,項目制交付。
隨着公司的GLM的編程能力提升推動API與Coding Plan快速增長。公司主動收縮了本地化部署模型軟件授權業務,轉向持續提供可調用、可擴展、可量化的智能服務。Coding成為Token消耗與雲端收入增長的第一個規模化入口。這一步的意義不只在增速。收入從一次性確認轉為持續發生,此時擁有了可預測的經常性收入。
我們曾在系列深度研究報告中均指出,項目制或意味着收入不具備長期複利屬性,而隨着智譜將收縮項目制業務轉型經常性收入業務結構後,相關業務可複製性使得公司完成新的估值敘事切換。
據悉,報告期內,MaaS平台及API服務收入達8.25億元,按年增長2736%;開放平台及 API 業務板塊毛利率由去年同期的‑0.4%提升至24.6%,實現由負轉正。智譜2026中期業績溝通會披露,截至2026年8月31日,平台企業及開發者用戶超過740萬,覆蓋233個國家和地區;Token調用量較年初增長超40倍;付費日活用戶增長603%;前十大客戶日均調用量增長98倍;API平均售價較年初提升約101%,實現「量價齊升」。Coding Plan調用量增長超23倍。
在上述數據如此靚麗下,為何公司股價又再次回撤?公司的相關敘事邏輯是不是還不夠硬?
新敘事邏輯不夠硬?ARR可持續性幾何
據智譜2026年中期業績溝通會披露,截至2026年8月31日,智譜MaaS平台年化收入規模(ARR)按月度計算達到16億美元、按周度計算達到20億美元。基於此強勁勢頭,管理層給出2026年底ARR指引為24億美元。
儘管公司ARR相對超預期,但市場似乎依然對其持續性產生擔憂。
其一,競品Kimi等起勢迅猛,未來市場競爭是否激烈?
9月11日,Kimi K2.8 Preview在Kimi Code和Kimi Work全量上線,官方稱綜合性能接近旗艦 K3,且Coding和Agent能力進一步提升。
7月17日發布的Kimi K3,據悉,該模型採取混合專家(MoE)架構,總參數2.8萬億,每次推理激活約1040億,推理和編程能力直接對標OpenAI、Anthropic的頂尖模型,而成本卻低得多。
隨着新模型發布後,Kimi的ARR增長迅猛。據公開資料顯示,Kimi3月ARR約1億美元,6月中旬突破3億美元,8月直接站上10億美元,此外,公司內部還給出了2026年底20億美元的目標。
其二,未來是否可能面臨價格戰壓力?
相關研究報告指出,模型漲價是短期現象,降價纔是主趨勢。過去半年,模型API價格普遍上揚,為Token收入增長貢獻不小。短周期裏模型供小於求,算力就是Token收入的天花板,有算力就不愁賣。但長周期裏,模型降價纔是主趨勢,特別是輕量級的Flash模型。一般而言,市場上模型調用量的絕大部分份額都屬於Flash模型。比如,OpenRouter的調用排行榜中,DeepSeek V4 Flash、GPT-5.6 Luna、GLM 5.3 Flash、Gemini 3.7 Flash等長期位於Top10。
值得注意的是,DeepSeek9月又再次降價。據公開資料顯示,9月9日,DeepSeek連續更新多個動態。DeepSeek開放平台先是公告,自9月10日12時起將對Flash系列模型降價,後又宣佈10日前後將正式發布V4.1 Flash模型,在性能、費用、速度、總用時等各項指標上全面超越V4 Pro。具體看這次降價,空閒時段輸入緩存命中價格由此前每百萬Tokens 0.05元降至0.02元,降幅60%;緩存未命中由1.5元降至1元,降幅約33%;輸出則由4.5元降至4元,降幅約11%。高峯時段價格仍為空閒時段的2倍。
其三,智譜自身定價權到底強不強?
我們注意到,智譜的毛利率由上年同期的50.0%下降至26.4%。儘管公司業務結構發生巨大變化,但公司的毛利率是否有待進一步提升?相關產品核心競爭力又是否強?
值得注意的是,DeepSeek毛利率似乎吊打智譜。據悉,技術是DeepSeek的強項,它始終追求SOTA模型,V4系列的口碑加上工程優化,把API毛利率做到82.9%,國內一騎絕塵。
業內人士表示,中國大語言模型行業過於擁擠,相對獨立 AI 實驗室,更看好具備算力、數據與變現優勢的全棧雲服務平台(如阿里、字節)。
公開資料顯示,在8月的ARR排名中,百億俱樂部,字節、阿里、智譜三家入圍,其中字節以約300億元年化ARR位居第一,約為第二名阿里160億元的兩倍,是智譜的三倍。
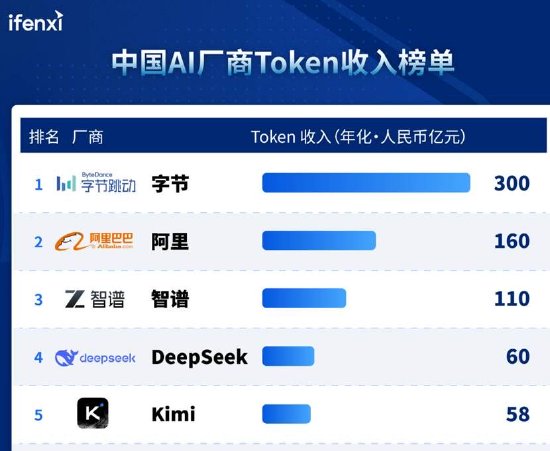
阿里的優勢在於全棧AI,也是榜上唯一把收入建立在整條Token產業鏈上的廠商。通過在芯片、雲、模型、應用四個層面的完整佈局,阿里Token業務的財務模型極佳,不僅收入高、增速快,利潤表現同樣不錯。收入層面,從今年5月到8月這3個月,Token業務ARR增速近1倍;利潤層面,阿里集團CEO吳泳銘近期業績會上表態「AI算力預期2到3年回本」,意味着其Token業務毛利率超過50%。
對於毛利率下降,智譜公告解釋稱,主要是由於收入結構發生轉變,即雲端部署業務佔比迅速擴大,而該業務尚處於爆發初期,毛利率仍在爬坡階段,從而結構性攤薄了整體毛利率。公司的毛利由截至2025年6月30日止六個月的人民幣95.4百萬元,增加至截至2026年6月30日止六個月的人民幣251.6百萬元,增幅達163.7%。
綜上,Kimi等競品ARR猛追,DeepSeek再降價揭示「降價纔是主趨勢」,而智譜毛利率由50%驟降至26.4%,遠遜DeepSeek的82.9%與阿里的50%+,疊加字節、阿里ARR數倍碾壓,這是否意味着智譜未來AGI之路任重道遠?