從2025年初開始,市場習慣用「最後一公里」來描述美國去通脹進程;但從現在回頭看,這「一公里」可能永遠也無法抵達。對於內生經濟而言,美國正在經歷一輪又一輪的服務價格擾動接力:約四分之三的高敏月度波動最終被後續反向所抵消。每一次單獨看,都有足夠理由被解釋為「暫時性」,但當暫時性因素開始輪流出現,暫時本身就逐漸變成了一種結構。
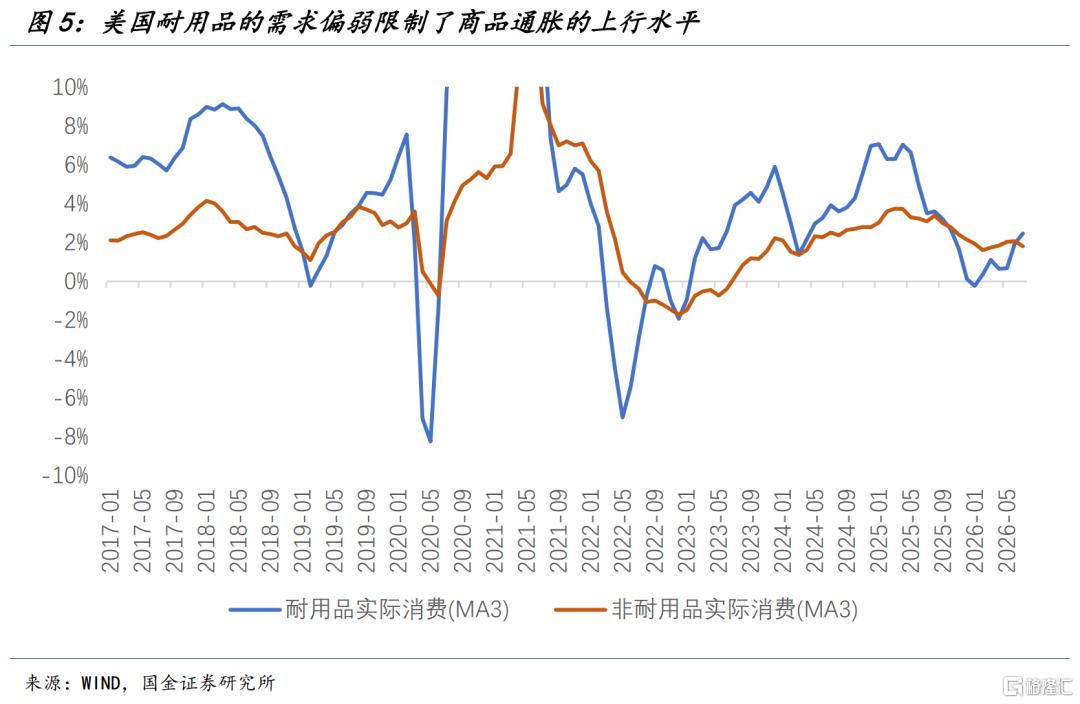
商品通脹更是無法回到公衛事件前的通縮環境。2020年以來,全球先後經歷公衛事件、俄烏戰爭、全面關稅以及中東衝突的衝擊。當新衝擊到來的間隔短於舊衝擊的消化時間,單次衝擊即使不是永久性的,商品端通脹也可能表現得更長久。好在對於商品消費而言,美國的利率仍「足夠有限制性」。
當越來越多分項開始以不同時間、不同節奏對總通脹形成邊際貢獻,其持續性正在變得更加難以判斷。對於聯儲而言,這種通脹比2022年更難處理:2022年的政策緊縮方向非常清楚;今天則是通脹沒有高到迫使聯儲連續加息,卻又足夠頑固。
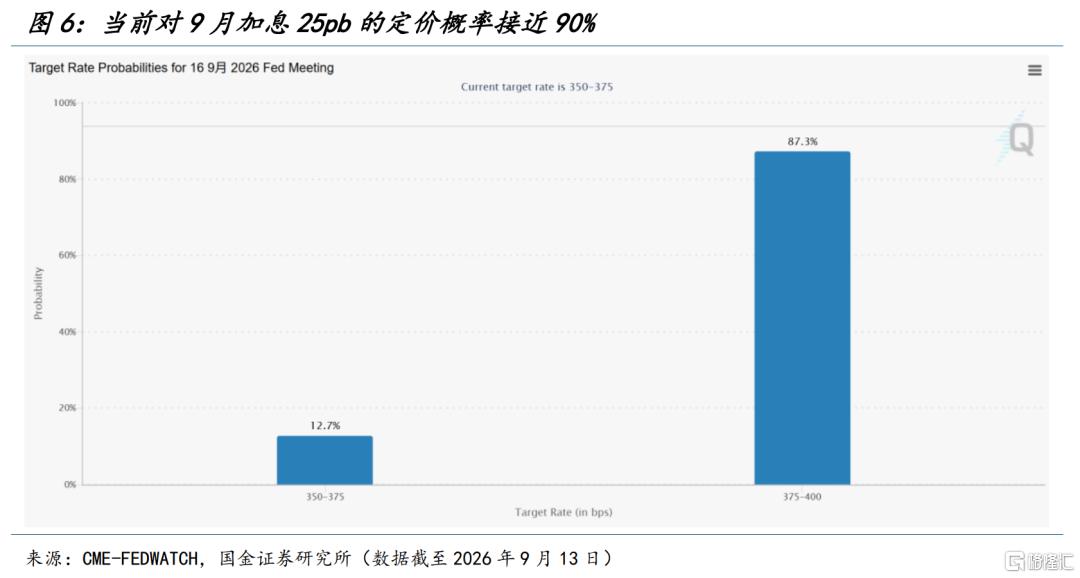
因此,聯儲面臨更現實的問題是,似乎只有一次25bp的加息空間,那應該在什麼時候使用,又希望換來什麼?如果只加一次,真正最明顯的政治意義可能只是向市場證明沃什並不是特朗普的「提線木偶」,同時給特朗普中期選舉增加一點壓力。換言之,保持利率不變也依然擺在9月FOMC桌上供聯儲官員選擇。
但如果下一次會議馬上停止,這種「獨立性展示」反而會變得更難解釋:既然只需要加一次,為什麼這一次非加不可?倒過來看,不加息的市場後果纔是最沉重的包袱,而不是連續62個月高於2%通脹目標所對應的實體經濟。
真正決定中期政策方向的,還是AI究竟能夠帶來生產力提升,還是主要製造投資需求。更宏觀的角度看,美國面臨的根本問題是經濟結構從消費轉向投資的過程中面臨周轉效率下降,通脹和高利率都是經濟轉型的結果,這些也並非聯儲能解決的。相比貨幣政策,經濟轉型階段的財政政策,以及美國財政孖展纔是當前政策急所。
一、走不完的去通脹「最後一公里」
美國服務價格在消化過去的成本衝擊,商品價格則不斷遭遇新的成本衝擊;但實際上核心CPI按年已悄然回落到了2.4%的水平,是自2021年通脹上升以來的最低讀數,亦接近公衛事件前平均水平。
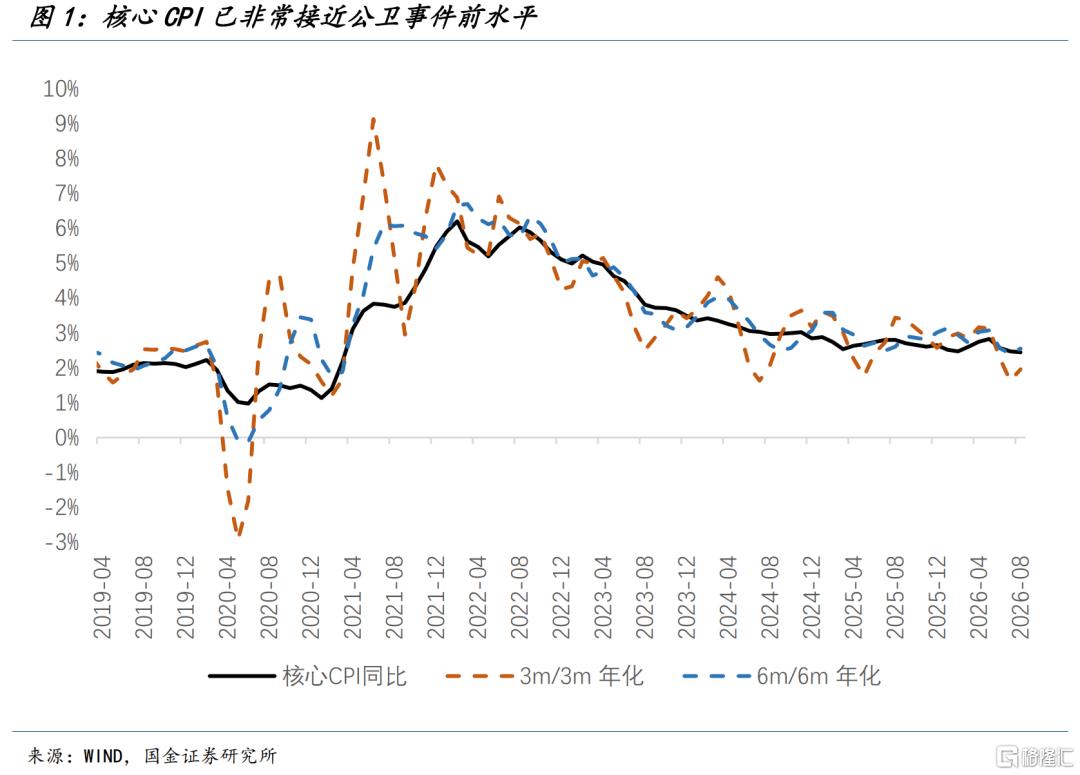
回溯2026年前八個月,美國CPI最明顯的特徵並不是某一類價格持續加速,而是每個月都會冒出一兩個此前不受關注的分項,權重小、漲幅大,對核心CPI形成超比例貢獻,下個月迅速反向;反而大家持續擔憂的高權重住房通脹仍繼續回落。
8月,這個異常因子落在了通信服務和在外住宿價格:前者價格按月增長5.37%,創有數據以來最高增速,貢獻核心CPI 0.10%;後者價格按月增長2.36%,貢獻核心CPI約0.04%,兩項合計貢獻8月一半的增速水平。
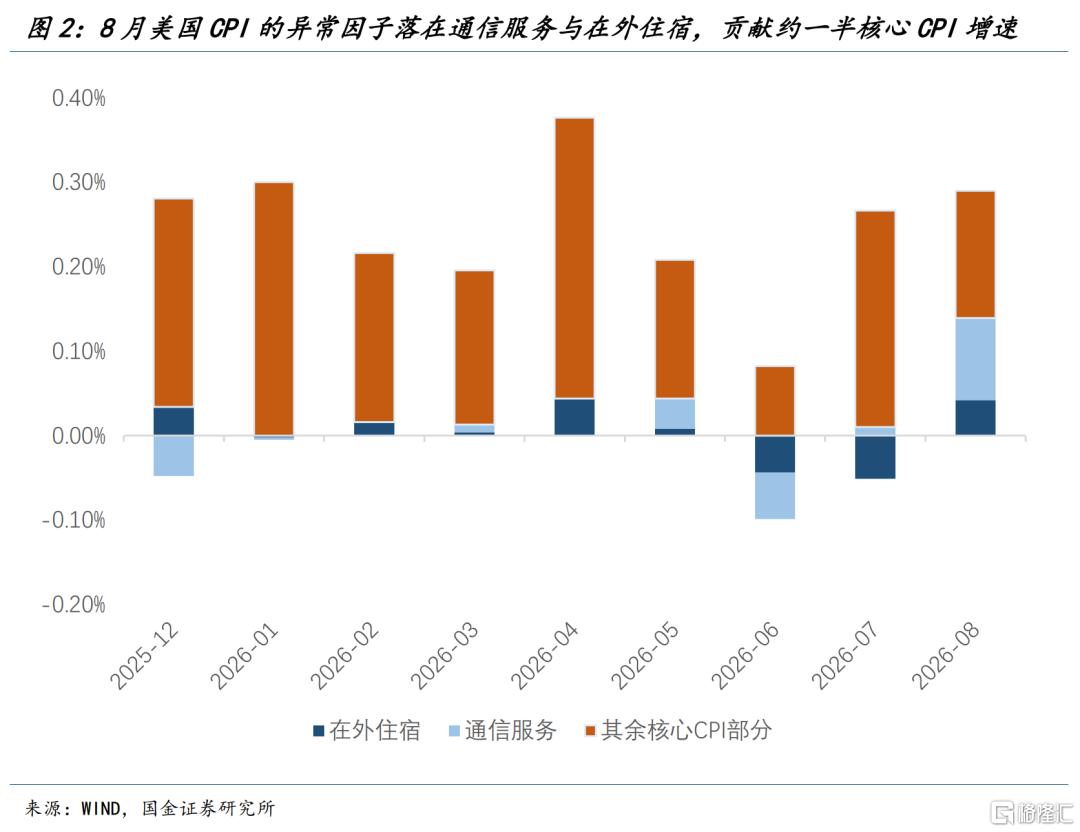
當然,我們可以去繼續深究原因:25年7月起對無線服務改用替代數據法,使該分項對運營商調價高度敏感;AT&T 此前已經對部分老無限流量套餐進行提價,7-8月T-Mobile等運營商又有一批多年低價老套餐到期,被集中遷移到價格更高的新計劃,多個調價動作集中到同一統計窗口帶來了歷史最高的按月價格上漲水平。
但如果把眼光放長遠一點,今年以來我們一直在不停地為臨時性CPI尋找理由:
第一組是旅行和臨時住宿價格。機票1月上漲6.5%,3-5月繼續上漲,7月住宿下降2.8%,8月又反彈2.4%——世界盃的6-7月「該強不強」,而8月卻明顯反彈恰恰說明該分項缺乏粘性。
第二組是套餐及統計方法調整。金融服務、無線通信的權重很小,但月度變動極大。金融服務1月下降10%,4-5月又分別上漲8.5%和8.3%;無線通信6月下降3.3%,8月上漲5.9%。統計方法的調整,產品質量調整和促銷節點都帶來了更大波動。
第三組是保險和醫療支付價格。汽車保險今年持續提供負貢獻,而醫療價格則在不同月份反覆變化;但總的來說我們看到了醫療價格的追趕效應。
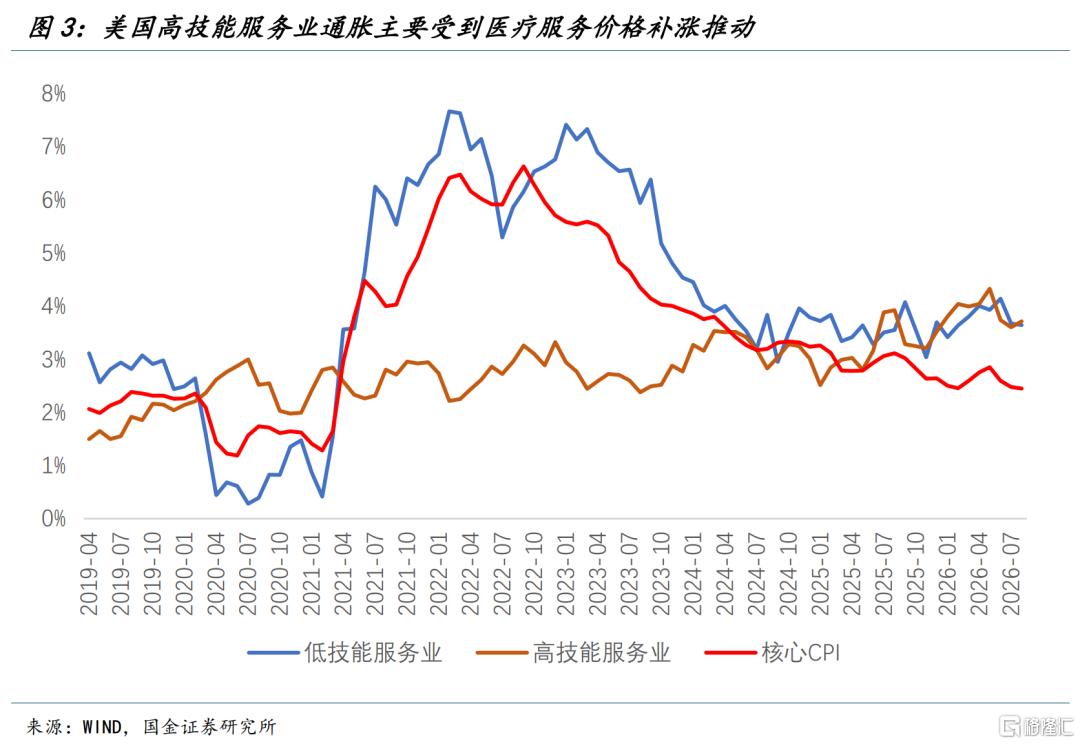
因此,如果每個月都根據當月最大的分項找解釋,就會先後得到「機票通脹(能源價格傳導)」、「金融服務通脹(美股漲太好、保險追趕漲價)」、「通信通脹(套餐一次性調整)」和「教育通脹」,但這些解釋彼此並不連續。
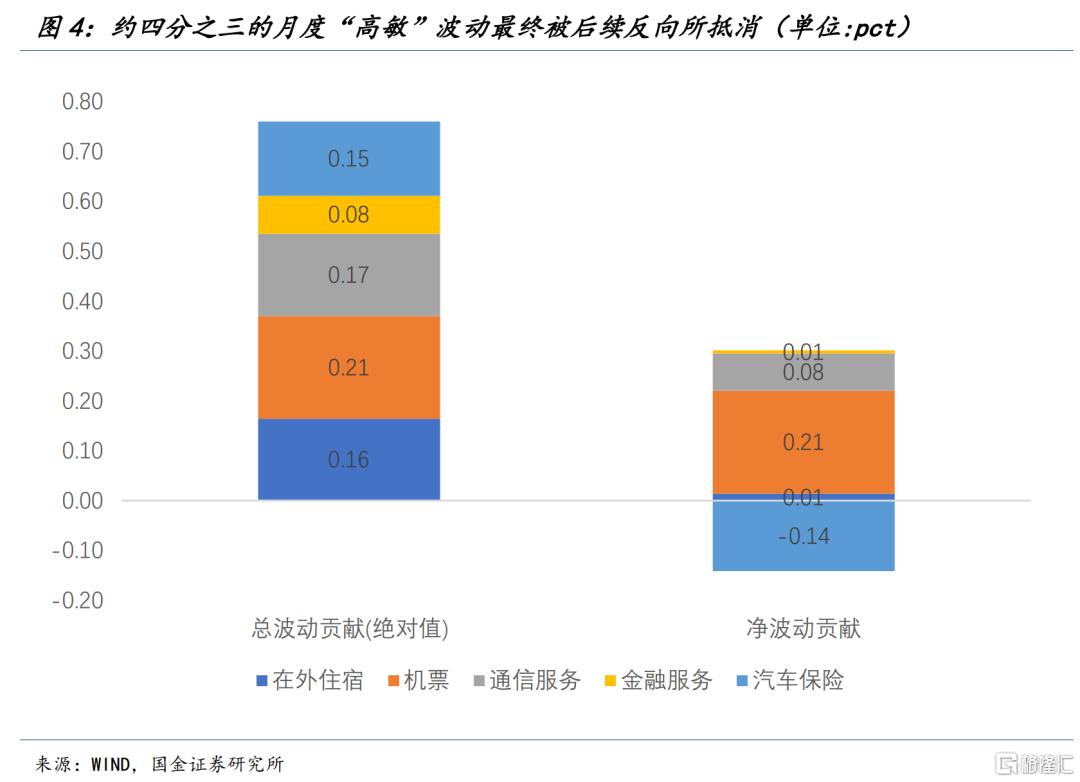
但如果我們把1-8月看作一個整體,結論是清晰的:異常項波動很大,累積方向卻非常弱。把機票、住宿、無線通信、金融服務和汽車保險五個分項單獨拿出來,1-8月,這五項對總體CPI的月度貢獻絕對值累計約為0.76pct,但淨貢獻累計只有約0.16pct。
也就是說,這些分項約四分之三的月度波動(無論正負貢獻)最終被後續反向所抵消,主要製造的是月度波動,而不是持續的價格水平抬升。
除了內生服務的各種異質性之外,四輪供給側衝擊帶來的商品通脹也不斷地首尾相接。當新衝擊到來的間隔短於舊衝擊的消化時間,單次衝擊即使不是永久性的,總量通脹也可能表現得更長期化——好在對於商品消費而言,美國的利率「足夠有限制性」,以至於需求端並未火上澆油帶來更高通脹水平。
總的來說,當前通脹偏高的主要原因仍是舊衝擊的延遲傳導與新衝擊的連續到來,這些衝擊並未明顯改變普遍定價行為,也並未得到持續強勁需求的支持;
二、如果一共只有25bp加息,甚至沒有?
如果通脹結構呈現的是一輪又一輪的異質性,如果價格主要是在補做過去的調整,那加息對近期通脹的作用就極為有限,卻可能先壓低當前更具價格彈性的消費與就業。因此,聯儲面臨更現實的問題是,似乎只有一次25bp的加息空間,那應該在什麼時候使用,又希望換來什麼?
真正最明顯的政治意義只是向市場證明沃什並不是特朗普的「提線木偶」,同時給特朗普中期選舉增加一點壓力。但如果只是象徵性加一次然後停下,能夠提供的增量信息非常有限,反而讓市場更難理解聯儲的反應函數,也不能讓聯儲獲得更多的聲譽。換言之,保持利率不變也依然擺在9月FOMC桌上供聯儲官員選擇。
歷史上也存在「加一次就停」的情況。我們簡單的引用1997年3月格林斯潘的原話:「我認為,我們正在考慮的這次行動不會是最後一次緊縮行動,(不是最後一次)的概率高於50%」(I think the odds are better than 50/50 that the move we are considering will not be our last tightening move)。
換言之,哪怕是1997年那次最淺的加息轉向,也沒有人不在起始去進行連貫的緊縮下注;但最終,第一次加息也成為了最後一次——是否如此,數據決定。
而1999年的政策轉向本質發生了變化。在1998年為了應對亞洲金融危機和LTCM風險事件等預防式降息75bp的基礎上,選擇了加息回溯以及延續加息,且全周期加息幅度達到了6次共計175bp。市場角度看,彼時也開始擔心科技投資更多體現為投機泡沫,資產價格和總需求快速擴張,聯儲局隨後進入更連續的緊縮過程。
今天真正對應的問題也是一樣:AI到底主要是在提高生產率、增加供給,還是主要在製造投資需求和資產泡沫?現實情況可能是兩者同時存在。AI已經在編程、科研等場景提高效率,也確實創造了新的供給能力;但在當前階段,它創造的數據中心、芯片、電力和孖展需求,可能仍然數倍於已經釋放出來的生產率增量。
這也是沃什設立多個工作小組、其中包括一個專門研究生產率與通脹關係的重要原因。只有等這些研究形成更清晰判斷,聯儲局才能決定AI究竟意味着未來技術性通縮,還是需要貨幣政策長期對沖的需求擴張。
哪怕最終9月選擇加息,也很可能是選擇展示更鴿派姿態,強調數據依賴,強調貨幣政策雙向靈活度。現實角度看,這意味着25bp加息後便停止,等數據走弱順勢降息;這也算是短期維度完成對市場,對聯儲,以及對美國人民的交代。特朗普的中選選情能否與貨幣政策調整形成因果關係則不得而知,就像鮑威爾在2024年9月降息50bp也沒有幫助哈里斯獲勝,最終更多只是「落人口舌」。
真正決定是否連續加息的時間點,更可能在今年底甚至明年。如果AI最終被證明明顯提高生產率,同時又通過替代勞動壓低居民收入和非AI需求,那麼貨幣政策甚至可能重新面對降息壓力。加得越多,非AI經濟越弱,未來重新降息的時間反而可能越早。
而更宏觀的角度看,美國面臨的根本問題是經濟結構從消費轉向投資的過程中面臨周轉效率下降,通脹和高利率都是經濟轉型的結果,這些也並非聯儲能解決的。相比貨幣政策,經濟轉型階段的財政政策以及美國財政孖展,纔是當前政策所急。
風險提示
宏觀經濟數據頻率較低,對於跨境行業數據估計存在滯後性;美國產業政策受黨派影響明顯,執政黨派的更換可能引發產業政策回溯;AI技術發展與產業投資存在較大不確定性。
注:本文來自國金證券股份有限公司2026年9月13日發布的《如果一共只有25bp,甚至沒有?》,報告分析師:宋雪濤 S1130525030001,鍾天 S1130526020001