文/新浪財經香港站 趙嵐
撥康視雲-B因IPO涉嫌「人為操縱」被香港證監會停牌。
9月10日,根據香港證監會公告,「證監會對撥康視雲的首次公開招股可能曾被人為操縱,以營造對撥康視雲股份需求的假象表示嚴重關注。」
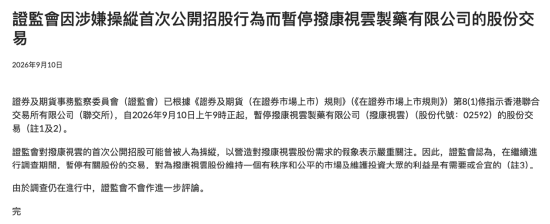
香港證監會認為,在繼續進行調查期間,暫停有關股份的交易,對維持有秩序和公平的市場及維護大衆的利益是合宜的。
香港證監會「嚴重關注」並直接點名「IPO可能被人為操縱」非常罕見
從香港資本市場監管歷史來看,香港證監會「表示嚴重關注」並直接點名「IPO可能被人為操縱」的表述非常罕見。香港證監會之前曾使用包括 「涉嫌虛假陳述」「涉嫌市場操縱」 等定性表述。
而暫停上市公司交易、並依據《證券及期貨條例》第 182 (1) 條啓動立案調查的案例較少,屬於監管力度極強的執法動作。
最近一次可追溯至2010年洪良國際(00946.HK),香港證監會定性為 「招股章程含有嚴重虛假或誤導性資料」,同步凍結近10億港元募資,最終公司以發行價向公衆股東全額回購股份並退市,是港股首例IPO造假回購退市案。
所涉保薦人最嚴重者或被吊銷牌照 罰款上億
除了針對上市公司,證監會還會對IPO違規的保薦人、中介機構作出處罰,理由為「IPO保薦失職」,投行「未盡盡職調查責任」。例如,洪良國際的保薦人兆豐資本被吊銷牌照並罰款4200萬港元。
2019年,香港證監會還曾一次性公布4家保薦機構紀律處分,涉及IPO項目為中國森林、天合化工等。當中瑞銀(UBS)被罰款3.75億港元,項目負責人個人保薦牌照被吊銷2年;摩根士丹利因天合化工IPO保薦失職被罰款2.24億港元、美銀美林被罰 1.28億港元;渣打證券對中國森林IPO保薦失職被罰款5970 萬港元。
主犯最嚴重者將被收監及罰款
在2016年正利控股(8318.HK)案中,操縱團伙通過156個關聯賬戶承接配售股份,香港證監會對20名涉案主體啓動調查,法院凍結超1.25億港元資產,最終3名主犯被判處4-7年監禁,創下港股市場操縱案最高量刑紀錄。
清查「潛規則」 香港證監會可對「任何人」展開調查 包括發行、保薦、承銷、認購等全鏈條主體
根據香港《證券及期貨條例》第 182 (1) 條,香港證監會針對IPO操縱案啓動正式調查的觸發情形有四項:涉嫌觸犯條例罪行、涉嫌欺詐與不當行為、涉嫌市場失當行為、不符合公衆利益。
根據第182 (1)(a)項,若IPO過程中存在虛假陳述、市場操縱、欺詐等,證監會即可啓動調查。
根據第182 (1)(b)項,若證監會認為任何人在證券配發、證券交易活動中涉及虧空、欺詐、失職或其他不當行為,可展開調查。即覆蓋IPO環節的虛假認購、資金代打、關聯方囤積籌碼、配售利益輸送等行為,調查對象可包括發行人、保薦人、承銷商、認購方及關聯方全鏈條主體。
機構「小動作」套路不斷 「人為操縱」已是行業「潛規則」?
2023年,寶寶樹集團(1761.HK)因為IPO機構訂單不足,公司與承銷方約定,先由尚乘環球出資7000萬美元認購,上市當日再以委託理財形式將資金全額返還。即通過資金循環虛增認購需求、營造發行火爆假象。香港證監會隨後針對同類結構單配售模式開展行業合規覈查。
但寶寶樹集團的「人為操縱」為公司被罷免的前CFO實名舉報,在其舉報之前香港監管層未對其有主動調查。
從業者對新浪財經表示,監管層執法動作之所以少見,原因是「舉證門檻較高」。
「IPO虛假認購、關聯方分倉等行為,通過多層賬戶、隱蔽資金通道完成,證據鏈條分散,香港證監會需要掌握紮實的資金流向、賬戶關聯證據纔會真正出手。」
其次,這位從業者還表示,港股IPO發行環節的合規,主要由保薦人、承銷商承擔盡職責任,香港證監會以事前問詢、事後處罰中介為主,極少直接推翻已完成的發行結果;第三是市場影響考量,如果直接指令已上市公司停牌,會衝擊存量投資者權益,監管層通常只在情節惡劣、市場秩序受到明顯破壞的情況下才會動用這一權力。
在撥康視雲案中,公司全球發售6058.2萬股股份,香港公開發售佔20%,國際發售佔80%(香港發售10%,國際配售90%較為常見),公司香港公開發售78.78倍認購,國際發售僅0.89倍認購,即使國配佔比80%也未能足額。公司IPO引入2名基石投資者包括富策控股認購約2000萬美元,瑞凱集團Reynold Lemkins認購280萬美元,佔比分別為1.85%和0.26%,兩家基石合計佔總股本的2.11%。
撥康視雲首日開盤9.50港元/股,掛牌當日跌幅38.61%,此後在2025年底至2026年一季度,公司更有持續近3個月的放量下跌,截止停牌前,公司較發行價累計下跌88%。
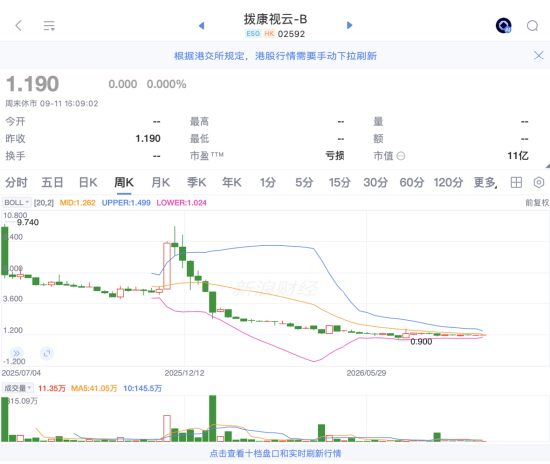
從業者觀察公司交投走勢猜測,撥康視雲公開發售部分可能由多個資金賬戶代打申購,同時配售端股份集中到關聯方,方便上市後控盤。
此外,從業者還提到港股IPO常見套路。
第一,佣金池返佣。撥康視雲共募資6.12億港元,屬於港股小盤IPO,承銷佣金顯著高於正常水平,部分佣金池資金會迴流承配人,作為補貼、補償,換取對方參與認購、鎖倉配合坐莊。因此從業者懷疑部分上市開支、包銷佣金被用作回扣,補貼承配人參與虛假認購。
第二,「抽屜協議」。有些承銷在撮合基石投資者中,私下承諾保本、收益補償,或是發行人配套購買基石方旗下理財產品,換取對方承諾大額基石認購,穩住發行盤面。表面是尋求強力基石背書,實質是花錢買認購,非真實獨立投資意願。此外,證監會近年執法重點明確包含「覈查基石投資者是否存在隱性擔保、兜底安排。」
此外,還有針對熱門新股的簿記配售額度暗箱分配、利益輸送等。
從業者還表示,港股新股IPO配售也有些 「無傷大雅的小動作」,包括前期刻意放出真假混雜消息,對潛在投資人模糊認購情況、營造稀缺程度,或通過輿論引導散戶錯誤認識市場真實需求等,這些手段常見於資源有限,承銷能力偏弱的中小型中介
該名從業者透露,近期有幾個IPO項目,投資人早前已有認購意向,但臨近截止前突然撤單的情況時有發生。