來源:財事匯
8月21日,珠海金智維人工智能股份有限公司(下稱「金智維」)向港交所主板第二次遞交上市申請,聯席保薦人為國泰君安孖展、中銀國際亞洲。9月4日公告進一步委託招銀國際、華升證券為其整體協調人。
這已並非金智維首次闖關IPO。金智維2025年12月15日首次遞表八個月,彼次申請已因超期失效。招股書顯示,這家自稱「中國AI數字員工解決方案市場收入第一」的公司,過去三年半累計淨虧損約6.4億元,賬上現金及等價物僅剩0.72億元,而懸浮在頭頂的贖回負債高達21.26億元。
五輪孖展6.86億元已花完
創始股東一路減持
金智維的故事始於一場大公司的內部「創業」。2016年3月,A股上市公司金證股份(600446.SH)推行「平台化管理模式」,鼓勵高管在體系內孵化創新業務,金智維由此成立,初始註冊資本2000萬元,金證科技持股51%,廖萬里擔任唯一普通合夥人的金石衆成持股49%。
廖萬里曾任職於金證科技、中國農業銀行等機構,2016年3月起出任公司首席執行官,其與曾在金證科技共事的聯合創始人金卓為杭州電子科技大學計算機專業同學。
十年間,金智維完成了從RPA到「AI數字員工」再到「企業級智能體」的三級跳:2016年推出基於RPA的數字員工平台,2021年推出K-APA平台,2025年1月推出Ki-Agent企業級智能體平台。
按招股書援引弗若斯特沙利文的數據,按收入計,金智維2023年至2025年連續三年位居中國AI數字員工解決方案市場第一,累計服務超1600家客戶,其中包括超270家銀行(覆蓋六大國有銀行)、超130家證券公司(覆蓋中國90%以上券商)。
近年來,創始股東漸次退場。金證科技的持股從最初的51%經多輪孖展稀釋及三次股權轉讓降至12.14%:2020年5月,金證股份以約3007.5萬元向外部投資者轉讓部分股權並引入7500萬元A輪增資,交易完成後持股降至33%,金智維不再並表。
2021年9月,金證股份又將5%股權作價8805萬元轉讓給中互金智為、珠海信保晨星等四方;2023年6月,再以4590.3萬元向銀河源匯、共青城和煒轉讓部分股權,降至12.14%。三筆交易合計套現約1.64億元。
與此同步,外部機構魚貫而入:高瓴、國開製造業轉型升級基金先後進場,啓明創投系三隻基金合計持股12.26%。五輪孖展合計6.86億元,投後估值從2020年A輪的5億元一路漲至2023年C3輪的30.75億元——而招股書明確,截至最後實際可行日期,上市前投資所得款項淨額「已由本集團悉數動用」。
募來的錢燒完了,上市成為下一站,但過程並不順遂:2025年12月12日公司剛完成股份制改造並更名,三天後即首次遞表港交所,申請失效後於今年8月21日捲土重來。
值得注意的是,本次上市依據18C章「已商業化公司」條款,其要求最近一個會計年度收入不低於2.5億港元——金智維2025年收入2.561億元人民幣,幾乎踩線達標。
值得注意的是,「三重身份」的金證科技仍以12.14%持股位列第二大股東,同時是公司前五大客戶(2023年、2024年貢獻收入1920萬元、1600萬元)和供應商——關聯交易的公允性與公司獨立性,大概率將是監管問詢繞不開的題目。
訂閱收入倒退,虧損連年擴大
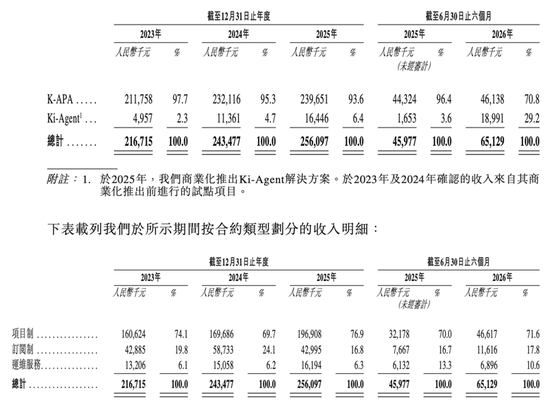
2023年至2025年,公司收入從2.167億元增至2.435億元、再至2.561億元,複合年增長率僅8.7%;其中金智維2025年收入增速放緩至5.2%,其2026年上半年6513萬元的收入,按年增長41.7%,增速提升。
弗若斯特沙利文口徑下,AI數字員工解決方案只是企業級AI市場約11.2%的細分板塊,2025年規模約78億元,金智維2.56億元收入對應的份額約3.3%,市場分散,廠商間差距有限。真正的優勢在金融賽道:2025年公司在金融服務細分市場份額9.9%,領先第二名(2.0%)逾七個百分點。
但恰恰是基本盤出了鬆動。金智維在金融行業收入2025年為1.779億元,按年下降6.4%,佔比從2023年的85.8%降至69.5%;公司將其歸因於部分客戶需求轉向Ki-Agent項目制方案、相關項目待2026年驗收。
收入結構來看,項目制收入佔比從2023年的74.1%升至2025年的76.9%,其毛利率44.2%,顯著低於訂閱制的75.0%;更能代表軟件公司成色的訂閱制收入,2025年為4300萬元,較2024年的5873萬元不增反降,佔比縮至16.8%。與訂閱收入收縮相互印證的,是客戶留存率從2023年的74%逐年降至2025年的66%,客單價從38萬元降至33萬元。
來源:公司招股書
增長乏力之外,是虧損的加速膨脹。2023年至2025年,金智維淨虧損分別為6257萬元、1.22億元、3.46億元,2026年上半年再虧1.09億元。
虧損放大主要來自優先股會計處理,向上市前投資者發行的附帶優先權股份被確認為金融負債,贖回負債賬面值變動在2024年、2025年分別吞噬利潤1.19億元、2.78億元。即便剔除贖回負債變動、股份支付及上市開支,經調整淨虧損2025年仍達2713萬元,2026年上半年擴大至5682萬元——比2024年不足300萬元的經調整虧損高出一個數量級。
費用端的壓力直觀可見,2025年研發開支7880萬元,按年增長41.5%;2026年上半年銷售及分銷開支6000萬元,按年激增105.5%,相當於當期收入的92.1%,其中股份支付2291萬元、渠道費增加740萬元,疊加研發與行政開支,三項費用約為同期收入的兩倍。
現金0.72億元
對贖回負債21.26億元
比利潤表更緊的,是資產負債表和現金流量表。公司經營活動現金流連續為負,2023年至2025年分別淨流出5670萬元、2649萬元、5916萬元,2026年上半年淨流出6521萬元,單半年「失血」已超2023年全年。
賬面現金及等價物從2023年初的5.04億元縮水至2026年6月末的7191萬元,加上已承諾未動用銀行孖展,可動用資源約1.769億元。招股書自述2025年現金消耗率為每月1080萬元,現有流動性可支撐的時間以月計,不足7個月。
另一側,2026年6月末贖回負債餘額21.26億元,公司因此處於負債淨額狀態(15.79億元)。招股書明示:若上市申請被撤回或拒絕、或自遞交起18個月內未通過聆訊、或聆訊後六個月內未完成上市,贖回權將恢復效力。換言之,IPO既是估值的兌現通道,更是化解兌付壓力的現實出口。
應收款項壓力也不小。金智維的貿易應收款項及應收票據從2023年末的1.175億元增至2025年末的1.611億元,周轉天數從182天拉長至2026年上半年的373天,部分金融客戶從驗收到回款的最長周期達48個月;2026年上半年,公司計提金孖展產及合同資產減值虧損1095萬元,而上年同期為轉回。
合規層面,金智維的社保及公積金欠繳在2023年至2025年及2026年上半年分別約1320萬元、1620萬元、1930萬元、930萬元,公司未計提撥備;48處租賃物業中26份協議未登記備案;2025年7月公司起訴客戶潤澤致遠追討約1200萬元欠款,對方反訴索賠2100萬元,一審判決勝訴1040萬元後仍在二審之中;往績記錄期內還有11家客戶被列入美國實體清單。
從5億元到30.75億元估值,金智維用了七年燒掉6.86億元孖展;如今二次遞表,其成敗已不只是一次普通的IPO闖關:現金餘額、贖回負債壓力,構成了一個需要儘快閉環的資本方程。
而對投資者而言,真正需要關注的問題是——當行業以四倍於公司的速度增長時,「AI數字員工第一」的故事還能講多久,訂閱收入何時止跌回升,以及沒有持續輸血,公司能否自我造血。(《理財周刊-財事匯》出品)
免責聲明:文章表述的意見不構成任何投資建議,投資者據此操作,風險自擔。