來源:新經濟觀察團

作為國內首家持牌消金公司,北銀消金又因一張罰單引發市場關注。2026年9月14日,因違反信用信息採集、提供、查詢及相關管理規定,北銀消金被央行北京市分行罰款5.9萬元。同時,公司消費者權益保護辦公室詹某亮對上述違法行為負有直接責任,同步被罰1萬元。
罰單金額雖小,但機構與責任人同步受罰的「雙罰」落地,傳遞出監管對消金機構徵信全流程管控持續收緊的明確信號。
據新經濟觀察團不完全統計,2015年至今北銀消金已累計被罰超1100萬元,合規問題頻發;加上2026年上半年淨利潤按年腰斬44.12%,該機構開業十六年發展路上的多重矛盾集中顯現。
01
告別增長神話,利潤從連漲到腰斬
公開資料顯示,北銀消費金融有限公司成立於2010年3月1日,是原銀保監會首批批准籌建、由北京銀行發起設立的國內首家消費金融公司。2013年,公司引入9家戰略投資者,註冊資本增至8.5億元,形成多元化股東格局,一度引領行業發展方向。目前,公司主要業務為個人客戶提供教育、租房、旅遊、車險、裝修等用途的個人消費貸款,包括「輕鬆付」和「輕鬆貸」兩大產品體系。
但作為行業拓荒者,手握稀缺牌照資源的北銀消金,卻沒能將先發優勢轉化為長期穩定的經營底盤,「起大早」並未換來「趕早集」。2015年北銀消金曾創下4億元淨利潤、佔據行業35%市場份額的輝煌,但當年即爆發大規模騙貸風波,暴露出嚴重的風控漏洞,監管部門隨即介入,北銀消金自此元氣大傷。在2018年前後消費金融行業迅猛增長的黃金時期,這家行業元老陷入沉寂,錯失發展良機。
2019年至2025年這七年,北銀消金的業績保持一定增長,但軌跡跌宕起伏。公司淨利潤從4194萬元逐步攀升至1.74億元,暴漲4倍;總資產從63.69億元擴張至156.71億元,也增長超2倍,賬面修復節奏看似穩定,但早已無法回到2015年的巔峯。2026年上半年淨利腰斬,更將這層「穩定」的外衣撕開了一道口子。
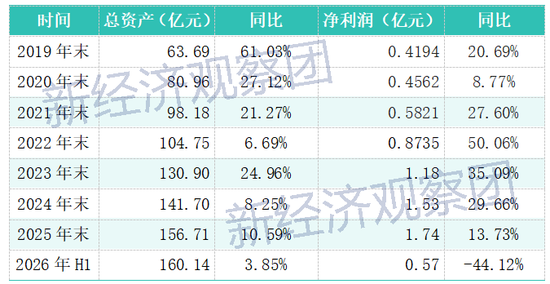
2026年上半年,北銀消金的成績單令市場大跌眼鏡。截至6月末,公司總資產160.14億元,按年增長3.85%,較年初僅增長2.19%,資產擴張速度顯著放緩;淨資產15.12億元;上半年淨利潤5669.57萬元,較2025年同期的1.02億元暴跌44.12%。而在2025年全年,其淨利潤還曾達到1.74億元,按年增長13.73%,連續三年淨利潤正增長的修復故事戛然而止。
橫向對比行業頭部玩家,差距更加刺眼。2026年上半年,螞蟻消金淨利潤19.42億元,同為銀行系的中銀消金淨利潤2.99億元、按年增長99.33%。北銀消金忙活半年賺到的5669萬元,尚不及螞蟻消金一天的進賬。
在行業頭部機構依託場景、風控能力實現盈利高速增長的同時,北銀消金增長動能快速枯竭,行業排位持續下沉。在2025年,北銀消金總資產排在31家消金公司中22位,處於行業尾部,資產規模遠遠落後於招聯、中銀、中郵、興業、寧銀、南銀法巴、蘇銀凱基等銀行系同行,這其中不少機構開業時間遠不及北銀消金久。
資本層面,2021年,北銀消金曾獲監管批准將註冊資本增至10億元,但因未在規定時限內完成法定變更手續,行政許可文件失效。直到四年多之後的2026年2月,北銀消金終於將註冊資本由8.5億元增至10億元。增資後北京銀行持股比例由35.29%升至37.5%,鞏固了第一大股東地位;利時集團躍升為第二大股東,持股比例從15%大幅提升至20.25%;原第二大股東桑坦德消費金融有限公司持股比例降至17%;大連萬達集團、北京聯東投資集團、聯想控股等7家原有股東持股比例均不同程度下降。
伴隨資本變動,北銀消金也在人事方面更新迭代。4月22日,國家金融監督管理總局北京監管局正式批覆,覈准劉向途擔任公司總經理。
增資換血、人事更迭均被市場視作北銀消金蓄力突圍的信號,但僅僅數月之後,業績大幅滑坡疊加監管罰單接連落地,資本補充的效果遠不及市場預期。
02
甩賣不良、消保客訴,腰斬的利潤去了哪裏?
5669萬元的淨利潤本身並不算「災難」,真問題是,北銀消金利潤為何大幅縮水?
線索藏在北銀消金近兩年密集的不良資產轉讓動作中。2024年10月,公司在銀登中心掛出當年消金行業最大的一筆不良資產包,未償本息合計27.30億元,起拍價僅1580萬元,折扣率不到0.58%,涉及7.33萬筆貸款,加權平均逾期天數高達3067天——全部為已覈銷的信用貸款,基本是催收無望的「陳年舊賬」。2025年5月,又以7.4%的折扣率掛出一筆1.56億元的資產包。進入2026年,就在半年報披露前夕的8月,再次掛出6.29億元的不良資產包,加權平均逾期848天。
業內人士表示,消費金融機構批量出讓歷史不良資產,往往意味着前期沉澱的風險集中兌現。每一筆掛出去的債權,都是從前幾年報表中「藏」起來的真實損失。當這些歷史壞賬最終以計提資產減值、撥備計提和衝減當期利潤的方式在賬面上兌現時,2026年上半年的利潤腰斬便有了最直接的解釋。過去幾年賬面利潤修復,很大程度建立在歷史不良處置節奏的把控之上,一旦集中處置,盈利水平立刻承壓。
另一個不容忽視的線索來自股東層面。萬達集團持有的北銀消金5%股權,對應出資額5000萬元,已於2026年4月被上海金融法院凍結,凍結期限三年。這對北銀消金的公司治理、對外合作以及外部品牌形象均構成一定拖累。疊加本次增資後多家老股東同步減持稀釋,也一定程度上反映了部分早期股東對該機構長期發展的信心不足。
產品端來看,北銀消金此前產品結構偏線下,線上自營場景不強,依賴外部合作渠道獲客,也為後續互聯網貸款風控、合作機構管理埋下隱患。
互聯網助貸業務方面,2025年以來,公司多次披露合作機構名單。最新的2026年7月10日版本顯示,合作方共計41家合作機構。其中助貸運營機構26家、聯合貸持牌機構3家、徵信擔保增信機構12家。其中既有大廠旗下的互金公司,也有中部助貸機構及旗下融擔公司。
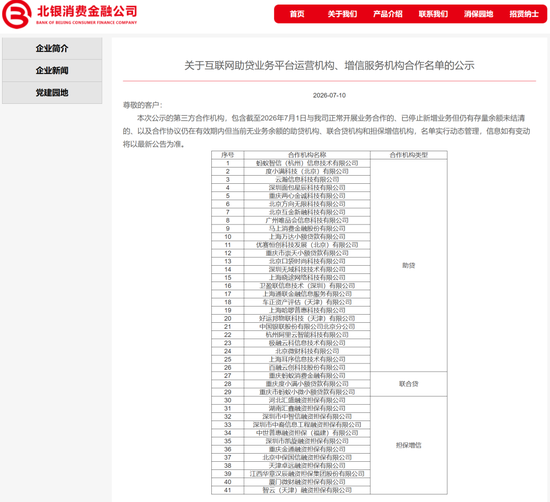
不過,因互聯網助貸業務,北銀消金的消保工作也備受挑戰。黑貓投訴 【下載黑貓投訴客戶端】上大量投訴人投訴北銀消金,涉及合作方天美貸利率超標、違規發放學生貸款等。

而北銀消金官網披露的歷年消保工作報告顯示,2025年,公司共受理監管通報口徑投訴量239件,其中,因債務催收方式和手段問題引起的投訴佔比74%,因定價收費引起的投訴佔比24%,其他類投訴佔比2%;2024年共受理監管通報口徑投訴量191件,其中因債務催收方式和手段問題引起的投訴佔比79%,因定價收費引起的投訴佔比15%,因業務規則引起的投訴佔比5%,其他類投訴佔比1%;2023年,公司共受理各類投訴925件,包括公司客服自收投訴、網絡平台投訴、監管機構轉辦投訴等.
從更深層看,北銀消金在互聯網助貸及消費者權益保護領域暴露出的投訴與爭議,是其業務模式潛在風險的顯性化信號。助貸鏈條中,合作機構准入、數據採集與授信、貸後催收、綜合孖展成本披露等環節若管控不足,容易演化為合規風險與信用風險;而消保投訴的持續累積,則會侵蝕市場聲譽與監管信任,削弱其與資金方、場景方及流量平台的合作穩定性,推高獲客與孖展成本,最終對牌照價值、業務拓展空間及長期可持續發展形成實質性掣肘。
03
信用信息罰單背後,合規短板的「慢性病」
北銀消金此次5.9萬元罰單涉及的信用信息採集、提供、查詢及管理規定,看似「小切口」,實則是消費金融行業當前合規風險的高頻暴露區。
2026年以來,北銀消金已是第四家因信用信息管理問題被罰的消金公司。此前,中信消費金融、蘇銀凱基消費金融等機構分別因同類事由被罰105萬元、48.4萬元。
但北銀消金的合規問題並非始於今日,自開業成立以來,已被罰沒金額超過1100萬元。2015年因違規放貸被罰150萬元,2017年因貸款和同業業務嚴重違反審慎經營規則、開展監管叫停業務等多項違規,被北京銀保監局處以900萬元罰款,多名高管被警告罰款,部分人員被取消任職資格、實施行業禁入;2018年因違反《徵信業管理條例》被罰30萬元;2022年因互聯網貸款業務風險管理有效性不足、對合作機構管理不到位被責令改正,並給予合計80萬元罰款的行政處罰。反覆暴露的合規漏洞,折射出的是內控體系深層次的「慢性病」。
而北銀消金的困局,本質上是「先發優勢」在行業競爭範式切換後的加速折舊。
它擁有國內首張消金牌照,背靠北京銀行的零售資源,股東陣容中一度不乏桑坦德、聯想、萬達這樣的重量級名字。但這些光環在存量競爭時代逐一失效。
如今,消費金融行業正處於從「規模擴張」向「質量經營」切換的關鍵窗口期。助貸新規的名單制管理和綜合孖展成本上限要求,正在加速淘汰缺乏自營能力和精細化運營能力的尾部機構。對北銀消金而言,2026年上半年的利潤腰斬或許只是一個開始,在合規成本持續上升、資產質量壓力尚未出清、股東治理存在隱患的多重約束下,這家十六歲的「老大哥」能否找到一條可持續的生存路徑,仍需要持續觀察。