中國領先的AI基礎設施軟件領域核心服務商星環科技正式啓動港股招股,並由此成為港交所18C章特專科技公司規則下首家赴港上市的A股企業。本次招股時間為9月11日‑9月16日,公司預計於9月21日登陸港交所主板,海通國際擔任獨家保薦人。
公司計劃全球發售1,401.08萬股H股,其中初步安排香港公開發售70.06萬股,約佔全球發售總數的5%;國際發售1,331.02萬股,約佔95%,相關股份可予重新分配。招股價區間為每股49港元至61港元,每手100股,入場費約6161.51港元,集資最多約8.55億港元。
一、定價為二級市場留出安全邊際,高折價疊加高稀缺性
星環科技A股9月14日收報98.26元人民幣附近,對應市值約119億元人民幣;以H股招股價區間49-61港元,按當日匯率折算,相較A股等值股價折價約47%-58%。廣發證券於8月底給予星環科技增持評級,以及給予公司2026年30倍的PS估值,對應每股合理價值為128.20元/股。星環科技H股招股價,較這一目標價的折價高達59%至67%。
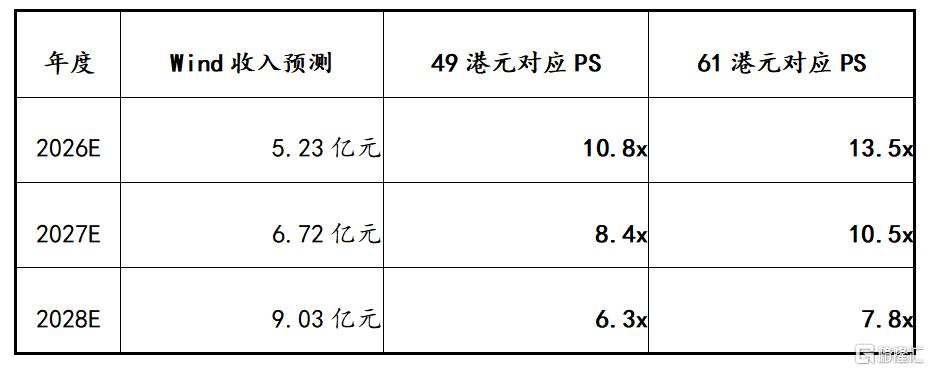
另外,根據Wind一致預期,公司2026年至2028年營業收入分別為5.23億元、6.72億元和9.03億元人民幣,對應H股招股價區間2026年預測市銷率約為10.8至13.5倍,2027年約為8.4至10.5倍,2028年進一步下降至約6.3至7.8倍。
不難看出,此次港股發行在定價上為二級市場投資者留出了一定安全邊際。
在安全邊際之外,一家公司在產業鏈中的稀缺性纔是更長期的價值支撐。
星環科技自2013年成立以來持續深耕大數據與AI基礎軟件領域,圍繞數據的集成、存儲、治理、建模、分析、挖掘和流通等數據全生命周期,以及從數據到知識、模型到應用的端到端全流程,提供全棧式基礎軟件及服務。形成覆蓋大數據與雲基礎平台(TDH & TDC)、分佈式數據庫(ArgoDB&KunDB)、數據開發與治理工具(TDS)、大模型及機器學習運營平台(LLMOps & MLOps)、GPU原生認知數據庫,以及企業級AI智能體的新一代AI基礎設施產品矩陣。
根據弗若斯特沙利文的資料,以2025年收入計,星環科技在中國AI基礎設施軟件提供商中排名第五截至2026年3月31日,公司產品已落地金融、能源、醫療等十餘個行業,服務超過1800家客戶,其中包括105家《財富》中國500強企業。
此外,公司是全球首家通過TPC-DS測試及官方審計的數據庫企業,也是全球首個通過TPCx-AI基準測試及官方審計的軟件廠商,單節點性能全球第一;同時通過了TPCx-BBSF3,000基準測試及官方審計,性能位列全球第一,在TPCx-HS 1TB及3TB基準測試性能也達到了全球第一。這表明公司基於分佈式架構的基礎軟件在大規模數據計算與分析方面已達到行業領先水平;公司同時還是中國首個進入Gartner數據倉庫及數據管理解決方案魔力象限的廠商;2026年,由星環科技自主研發的分佈式數據庫ArgoDB V6通過中國信息安全測評中心、國家保密科技測評中心聯合發布的「安全可靠測評」認證。
在AI基礎設施進入新一輪架構演進的背景下,算力重心已從CPU轉向GPU,數據基礎設施的底層邏輯也隨之改變。星環科技的另一重稀缺性,正在於其率先實現了數據庫底層架構的GPU原生化。
不同於在傳統CPU數據庫上疊加一層GPU加速的做法,星環科技將數據庫從CPU架構進一步重構到GPU,領先於行業實現AI時代的架構升級。
2026年7月,星環科技在WAIC 2026發布面向AI Agents的新一代GPU原生認知數據庫預覽版本。傳統數據庫本質上是圍繞CPU設計的,如果只是將部分算子卸載到GPU或DCU,CPU與GPU之間的數據搬運、調度和資源切換仍會成為瓶頸。公司以GPU為中心重構數據庫架構,將結構化數據處理、向量檢索、圖計算、文檔解析等核心能力遷移到GPU運行環境。測試結果顯示,在TPC-DS SF1000和TPC-H SF1000基準測試中,其GPU原生認知數據庫分別完成99個和22個查詢,測試通過率均達到100%,相比主流開源數據庫分別提升105倍和28倍。
此前,英偉達官方開發者博客也闡述了數據計算範式正從CPU向GPU的轉變,並重點介紹了星環科技GPU原生認知數據庫的實踐、核心能力和應用場景。
當前,AI Agent的工作負載特徵正在對數據庫提出全新的要求。Agent場景需要應對數百個Agent高頻併發和單任務百萬次調用,同時還涉及關係型、向量、圖、全文和文檔等多種數據。國聯民生證券也指出,在GPU算力從模型訓練向數據基礎設施滲透的產業趨勢下,公司有望率先承接AI Agent時代數據基礎設施升級的藍海需求。
二、GPU原生認知數據庫迎兌現窗口,下半年及明年是關鍵節點
2026年上半年,星環科技實現主營業務收入1.73億元,按年增長14.1%,歸屬於上市公司股東的淨虧損按年縮窄21.06%。整體上半年表現還不錯,不過下半年纔是重頭戲。
廣發證券指出,隨着部分產品和項目在26年下半年的集中交付,全年營收增速仍有望恢復正常水平。其中,市場最為關注的是星環科技GPU原生認知數據庫的佈局,預期它將在2026年下半年及2027年迎來關鍵的兌現窗口期。
一方面,星環科技卡位在國產替代深化趨勢中十分有利的位置。
當前國產算力加速落地,軟件生態和適配效率正成為關鍵環節。如果國產AI服務器越來越多,上層數據庫、中間件、調度系統和AI Infra仍然沒有針對國產卡重新優化,結果很可能是設備買了,但效率打折。因此,目前攻堅克難的重點,正從硬件替代走向軟硬協同。
星環科技已完成向量數據庫與海光DCU的適配。公司披露,基於海光DCU與星環科技向量索引引擎,相關方案實測性能較傳統CPU方案提升51.8倍;在8卡場景下,擴展效率達到7.97倍,接近線性擴展。
未來,星環科技有望藉助國產算力擴張浪潮,進一步打開成長空間。
海外市場方面,星環科技正籌備推出GPU數據庫雲服務。該業務模式與Databricks一致,在不同規模的數據集下,Databricks採用不同規模的CPU集群,公司方案採用單台虛擬機搭配不同型號GPU卡,並可疊加多卡,在不同規模的數據量下,公司產品性能均領先約16倍至120倍不等。
商業化方面,2026年下半年星環科技將上線雲版本,先進入海外市場,同時在國內爭取標杆客戶部署落地。根據媒體報道,目前試用客戶已經覆蓋金融科技、製造、零售、生物製藥及科技等行業。
從投資邏輯看,這還意味着商業模式的升級。星環科技海外業務估計將通過計算資源或AI推理相關的數據流量實現持續收費。隨着經常性收入佔比提升,有望進一步帶動PS估值中樞上移。
綜合來看,高折價為二級市場留出了安全邊際,稀缺性奠定了市場地位,而隨着下半年項目集中交付、海外雲版本上線,以及國產算力生態進一步成熟,星環科技有望進一步打開想象空間。