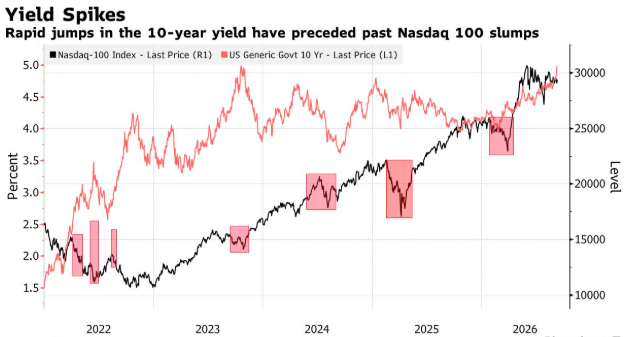
美國股市正走進歷史上最容易動盪的季節,而債市先一步撕開了口子:10 年期美國國債收益率本周一(9 月 14 日)觸及 5%,為 2023 年 10 月以來首次;周二進一步升至 5.041%,創 2007 年 7 月以來新高,30 年期一度摸至 5.399%。
但與 2023 年 10 月那次不同——當時標普 500 指數較歷史高點低約 10%,市場已在消化全球債市拋售的外溢衝擊——眼下這一基準指數距離 8 月創下的紀錄高位僅差 2.5%。市場真正的問題是:美股的估值裏,還幾乎沒有為這輪收益率上行預留空間嗎?
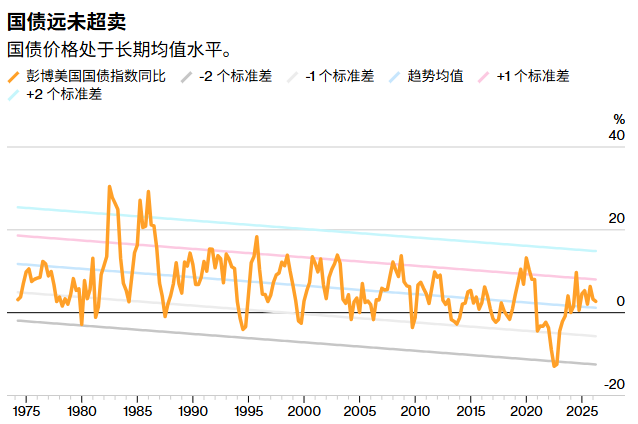
與此同時,還有一個問題。本周10年期美國國債收益率升至5%以上,首要問題是:收益率能否持續上漲?收益率看似過高,今天更是攀升至2007年以來的最高水平,但美國國債尚未被超賣。若將資本回報率和價格因素考慮在內,按年增長率計算,其收益率僅回落至長期平均水平。
所有人都在等沃什的答案
包括富國銀行在內的多家機構的策略師認為,收益率的快速上漲將引發華爾街的焦慮情緒,而美國股市受到的具體影響可能取決於收益率未來上漲的速度。
收益率的威脅機制並不新鮮:更高的債券收益率壓低未來利潤的現值,讓股票在無風險資產面前失去吸引力,同時抬升企業孖展成本、擠壓利潤率。2023 年之前,10 年期收益率處於如此高位還是全球金融危機爆發之初——那次危機最終迫使政策制定者將利率降至零附近並祭出大規模量化寬鬆。
特別值得注意的是,高增長、高估值的科技股通常被認為更容易受到利率上升的影響,因為它們的估值大多基於未來數年才能實現的預期利潤。包括長期看好該行業的投資者在內的投資組合經理們認為,對利率敏感的科技股未來可能面臨新的損失——鑑於商品和服務價格仍然居高不下,種種跡象表明沃什很可能會兌現他的政策威脅。
在此背景下,真正讓交易員神經緊繃的是本周三(9 月 16 日)的聯儲局利率決議與主席沃什隨後的新聞發布會。8 月通脹報告顯示物價繼續走高後,交易員認為周三加息的概率已超過 90%;摩根士丹利更已加入鷹派陣營,預計聯儲局將在 9 月和 12 月各加息 25 個點子。
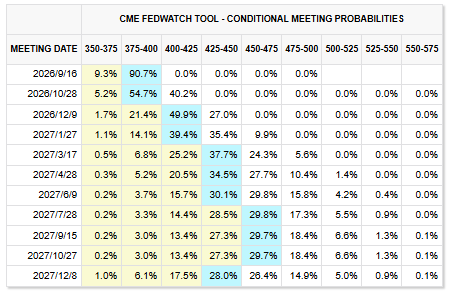
"如果聯儲局表明只加息一次就踩剎車,交易員會鬆一口氣,"Wealth Enhancement米拉馬爾團隊的高級副總裁兼投資組合經理馬克斯·瓦瑟曼表示。"但如果對後續還會有多少加息沒有保證,或者有任何暗示通脹需要一段時間才能降下來,那麼 5% 以上的收益率就會要求長久期科技股下跌——投資者會重新評估那些昂貴的估值倍數。"
富國銀行首席股票策略師Ohsung Kwon在電話採訪中給出了一個反直覺的判斷:"投資者大概會歡迎'一加即止'的信息。如果他們不加息,反而對股市不利"——因為美債長端收益率可能會進一步飆升。ING 外匯策略師弗朗西斯科·佩索萊也把當前債市表現稱為"警告信號":聯儲局若此時按兵不動,可能引發市場不必要的動盪。
點位地圖:5%、5.10%、5.25%,每條線後面都是一種市場邏輯
國債價格具有均值迴歸特性,這意味着它們會圍繞長期均值波動。它們最終會回到均值附近,但通常之後會過度波動。因此,在國債價格真正超賣之前,可能還會進一步下跌。
華爾街已經把這次收益率突破畫成了分層地圖。瓦瑟曼認為標普 500 的心理臨界點在 10 年期收益率 5% 至 5.25% 之間;Jackson Square Capital合夥人安德魯·格雷厄姆稱,收益率一旦站上 5.10%,將啓動美股的回調;22V 研究的丹尼斯·德布斯謝爾則認為,收益率在 4.8% 至 5% 區間徘徊本身就會對經濟增長形成壓制。
Wolfe Research首席經濟學家斯蒂芬妮·羅斯的措辭更直接:債券收益率必須回落,美股才能恢復升勢。"如果利率或油價進一步上升,更有意義的股市回調可能就在前方。"
另一分析指出,則把問題從"點位"提升到了"體制":當 10 年期收益率顯著高於 5.25% 時,歷史上股債走勢幾乎總是轉為同向——股票和債券互相強化彼此的損失。在收益率低於 5.25% 的時期,標普與美債之間的相關性幾乎從未為負的情況罕見得驚人。2022 年至去年年底,收益率低於 5.25% 時股債相關性為正,今年以來趨於持平——而如果收益率繼續走高,相關性很可能重新牢固地落入正區間。
當10年期美國國債收益率遠高於5.25%時,市場格局就會發生顯著變化。此後,債券波動性的風險,進而影響股票波動性和信用利差,都會顯著增加。
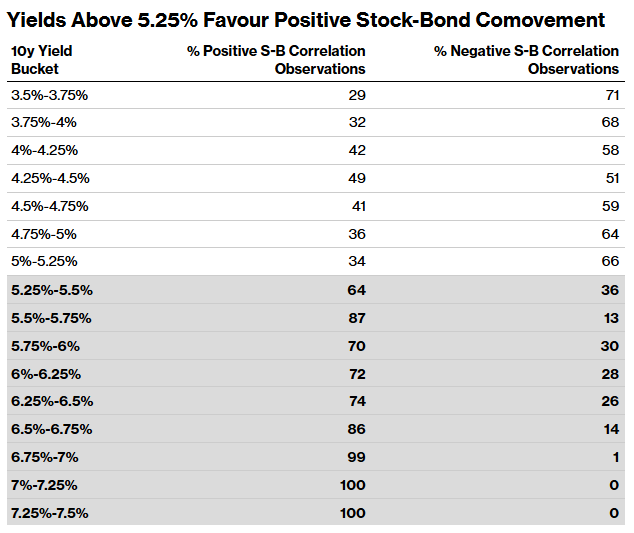
那意味着債券不再是股票的對沖。傳導鏈條一環扣一環:美債作為組合對沖工具的吸引力下降,邊際買家變得對價格更敏感,市場對資金流的敏感度上升;投資者轉而用期權對沖美債,引伸波幅隨之推升——國債波動率先行走高,而這正是美國財政部上月宣佈增強回購時給出的官方理由(維護國債流動性)。
接下來,股指波動率不可能獨善其身:股債互相放大盈虧會讓資產再平衡資金更加不穩定、推高 VIX;股票期權對沖需求上升也會支撐引伸波幅。第三條通道在今天尤為關鍵——債券波動加劇了現金流折現率的不確定性,而低得創紀錄的個股間相關性顯示,市場幾乎沒有為"長期利率"這個最主導的單因子風險定價。
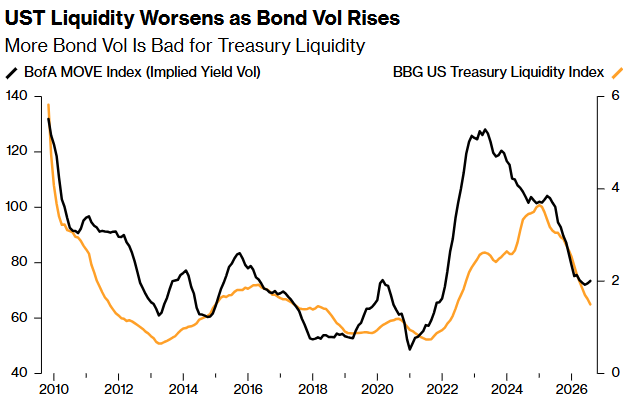
極低的股票相關性抑制了個股波動對VIX指數的傳導。儘管個股波動已從記憶狂熱時期的高位回落,但如果相關性上升,VIX指數仍會受到顯著衝擊。
信用利差同樣難以倖免。低指數波動是壓制利差的關鍵因素之一,而高收益利差與 VIX 往往亦步亦趨——後者通常經由默頓模型進入信用定價。
估值的警報與反向的賭注
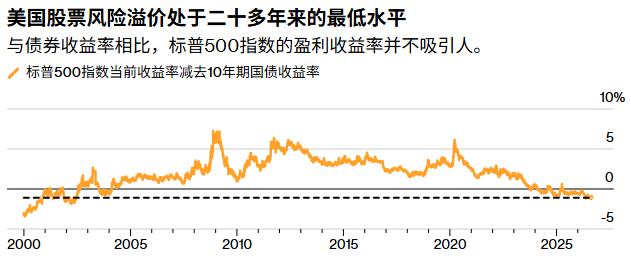
一個被盯緊的指標是股票風險溢價——標普 500 盈利收益率與 10 年期美債收益率之差,通常用於衡量股票相對於其他資產的吸引力——目前正徘徊在 2002 年以來的最低水平附近,意味着股票對債券收益率的每一次異動都會更敏感。摩根大通以尼古勞斯·帕尼吉爾佐格魯為首的策略師團隊預計,該溢價將收窄至低於歷史均值 100 個點子,原因之一正是股票對債券收益率的敏感度升高。
當然,也有人在賭債市拋售已近強弩之末。Raymond James首席投資官拉里·亞當指出:"投資者對債券的看空情緒已經極度悲觀,10 年期美債的投機性空頭頭寸接近紀錄高位,這輪拋售顯得越來越過度伸展——這表明收益率可能更接近峯值,而非新一輪持續上行的起點。"
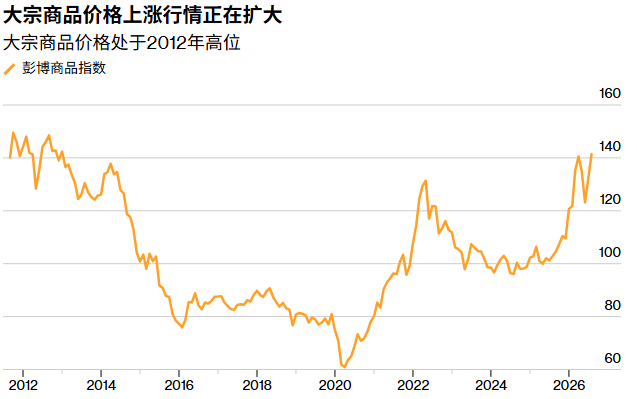
收益率止漲的幾個潛在支點:AI 實驗室放緩模型開發的消息,或許只是資本開支回撤的方便藉口——這對經濟增長是"踢在小腿上的一腳";但考慮到照付不議的算力合同已經鋪到明年乃至更遠,短期內未必足以觸發債市反彈。實錢買家或對沖抵押貸款證券的資金可能在收益率持續高於 5% 時進場,但目前尚未出現,且影響可能只是暫時的。而大宗商品漲勢仍在積聚,中東與俄羅斯的能源、糧食供應擾動沒有好轉,結構性價格壓力是收益率難以驅散的順風。
一個悖論式的可能擺在周三:加息反而可能吸引美債買家——如果市場認定聯儲局在認真壓制通脹的話;反過來,按兵不動則可能把收益率推得更高。Girard首席投資官蒂姆·查布的態度代表了溫和派:"只要加息不激進,聯儲局不會打斷這輪牛市。但市場中最脆弱、最容易過度反應的角落,大概率是估值高企的科技股。"
無論如何,美債已逼近拐點。標普 500 自 3 月底低點以來上漲 20%、市值膨脹 11 萬億美元,周一的債市拋售中 VIX 仍穩在 17 附近——這不是市場承壓的典型水平。平靜還能維持多久,取決於周三之後,5.25% 那條線會不會被真正踩住。如果 10 年期收益率在 5.25% 上方停留足夠長的時間,交易環境與資產價格的玩法,將和過去三年完全不同。