來源:雲觀經濟
文:董忠雲 劉慶東 龐晨 王警儀 楊子萌
摘要
本周A股震盪下跌,市場焦點依舊在9月聯儲局是否會加息。美國8月核心CPI按月上漲0.3%,高於市場預期的0.2%。數據公布後,市場預計下周聯儲局加息的概率約為90%,隔夜指數掉期顯示,到年底市場累計計入約53個點子的緊縮幅度,相當於完全計入至少兩次每次25個點子的加息。
雖然AI產業大規模資本開支和地緣局勢緊張下的高油價支撐美國通脹上行,但當前美國經濟K型分化,居民部門轉弱。同時,當前美國政策利率依舊處於較高水平,因此即使未來聯儲局進行預防式加息,我們傾向於加息空間有限。
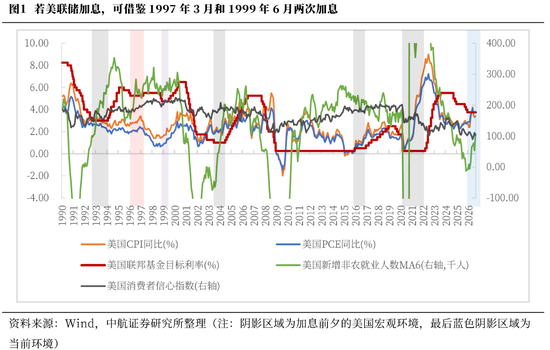
當前美國經濟與1990年以來的聯儲局歷次加息背景均存在較大差異。鑑於當前的科技革命以及政策利率處於高位的背景下,聯儲局9月若進行預防式加息,美國新經濟時代下的1997年3月和1999年6月兩次加息或對當下存在一定借鑑意義。但需關注的是,這兩次加息背後的居民消費和就業均明顯好於當下。
進一步看, 聯儲局1997年3月預防式加息25bp,但不久後亞洲金融危機、俄羅斯債務危機以及LTCM危機先後爆發,因此聯儲局按兵不動1年多,後於1998年9月降息25bp連續降息3次。1999年6月,聯儲局再次進行預防式加息25bp,並開啓新一輪加息周期。
具體來看兩次加息對於前後大類資產表現。1997年3月加息,中期維度看,加息前後半年,美股整體趨勢性上漲,十年期美債收益率整體偏震盪,反映其強勁的經濟基本面和市場對信息技術持續發展的信心。短期維度,1997年3月加息前,美債收益率自96年12月開始上行,美股自97年1月開始回落,提前反映加息預期。加息落地後,美債收益率基本見頂,美股基本見底。4月下旬起,美債收益率轉為回落,美股持續上漲。
1999年6月加息,美股、美債在交易節奏上均明顯提前交易聯儲局預期。在1998年聯儲局連續降息期間,十年期美債收益率和美股均見底回升。聯儲局轉為按兵不動後,美債收益率持續快速上行,但美股上行斜率逐步放緩。1999年6月聯儲局加息落地前後半個月,美股反而短暫加速上行,或交易加息落地。
中期趨勢看,美股由基本面景氣度決定。隨着聯儲局持續加息,美股先經歷4個月震盪後,在景氣度持續上行支撐下,美股逆勢聯儲局加息下迎來牛市主升浪,行情高點與基本面節奏較為一致。
投資建議:
往後看,9月聯儲局或預防式加息,但後續空間或有限。當前市場已計入年內約兩次加息預期下,短期A股或仍為震盪,但建議逢低佈局,等待靴子落地,落地對市場影響或體現為利空出盡。中期看,科創50、滬深300業績增速均有望於四季度再創新高,盈利驅動下,絕對收益角度,A股下半年有望震盪上行,「新登」、「老登」或均存在機會;結構上,科創50、滬深300業績增速差有望於四季度再創新高,年內市場風格或仍將再度轉向科技成長風格相對佔優。但市場經歷了年中極致分化後的大幅回撤後,下一輪風格分化程度或相對緩和。
本周市場回顧
根據同花順數據,本周市場表現分化,創業板指(1.08%),表現較強;上證指數(-1.07%)、深證成指(-0.34%)、滬深300(-0.83%)、科創50(-1.52%)、中證500(-0.94%)、中證1000(-1.08%),表現較弱。行業風格上,成長風格表現較強,上漲0.17%;消費風格表現較弱,下跌3.04%。分行業來看,申萬一級行業中通信、建築材料、綜合表現較強,分別上漲6.87%、3.05%、2.09%;非銀金融、計算機、美容護理表現較弱,分別下跌4.62%、4.61%、4.61%。市場情緒方面,本周市場活躍度有所下降,日均成交金額為18929.62億元,較上周減少768.15億元。估值方面,A股整體市盈率為21.41倍,較上周下跌0.87%。
正文
本周A股震盪下跌,市場焦點依舊在9月聯儲局是否會加息。北京時間9月11日20:30公布的美國8月核心CPI按月上漲0.3%,高於市場預期的0.2%。數據公布後,市場預計下周聯儲局加息的概率約為90%,隔夜指數掉期顯示,到年底市場累計計入約53個點子的緊縮幅度,相當於完全計入至少兩次每次25個點子的加息。
雖然AI產業大規模資本開支和地緣局勢緊張下的高油價支撐美國通脹上行,但當前美國經濟K型分化,居民部門轉弱。消費方面,消費者信心指數承壓,8月數據僅位於近十年5.04%百分位;就業方面,在世界盃的加持下,美國新增非農人數近幾個月剛由負轉正,8月新增非農人數位於近十年43.69%百分位,但穩定性仍需跟蹤。同時,當前美國政策利率依舊處於較高水平,因此即使未來聯儲局進行預防式加息,我們傾向於加息空間有限。
當前美國經濟與1990年以來的聯儲局歷次加息背景均存在較大差異。鑑於當前的科技革命以及政策利率處於高位的背景下,聯儲局9月若進行預防式加息,美國新經濟時代下的1997年3月和1999年6月兩次加息或對當下存在一定借鑑意義。但需關注的是,這兩次加息背後的居民消費和就業均明顯好於當下。
聯儲局官方對於這兩次加息的定性均為預防式。其中1997年的加息,聯儲局認為彼時通脹仍然非常溫和,但強勁的總需求和高資源利用率使未來通脹上升的風險明顯增加,需要採取明確的預防性政策行動,在通脹真正抬頭之前將其遏制。並且聯儲局主席格林斯潘曾於1999年將其定性為「針對潛在不利結果的一次保險式加息」。對於1999年的加息,格林斯潘曾表示,通脹壓力控制得很好,要在經濟失衡真正威脅經濟穩定之前,提前採取行動。對於通脹預期,聯儲局認為通脹力量已經出現,或者未來可能出現。聯儲局也曾將其直接定性為「適度的預防性措施」,可以避免日後不得不採取更激烈的、可能會破壞經濟穩定的行動。
進一步看, 聯儲局1997年3月預防式加息25bp,但不久後亞洲金融危機、俄羅斯債務危機以及LTCM危機先後爆發,因此聯儲局按兵不動1年多,後於1998年9月降息25bp連續降息3次。1999年6月,聯儲局再次進行預防式加息25bp,並開啓新一輪加息周期。
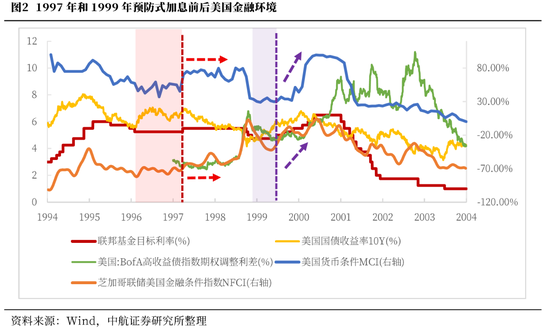
我們構建的美國貨幣條件指數MCI上升指向貨幣環境緊縮,下降指向貨幣環境寬鬆。芝加哥聯儲的美國全國金融狀況NFCI指數為正值表示金融條件較歷史平均水平更趨緊,負值表示金融條件較歷史平均水平寬鬆。1997年和1999年加息前的貨幣和金融條件均處於階段性較為寬鬆,與當前類似。加息後,後續政策路徑不同使貨幣條件和金融條件出現差異:1997的單次加息後貨幣條件迅速緊張,隨較為平穩,短期內金融條件同樣並未出現較大變化。1999的連續加息後貨幣條件緊張水平整體上升,金融條件短期迅速緊張。
通過美國銀行高收益債指數期權調整利差觀察美國信用利差及其背後反映的市場風險情況。兩次加息時都回落至階段性低位,並且在加息後一段時間內變化不大。直至市場風險爆發,信用利差中樞整體上移,股市下跌,聯儲局轉為降息。當前信用利差持續回落至低位,或顯示美國科技產業趨勢下,市場風險偏好較強,對企業盈利、現金流和償債能力較為樂觀,風險相對可控。
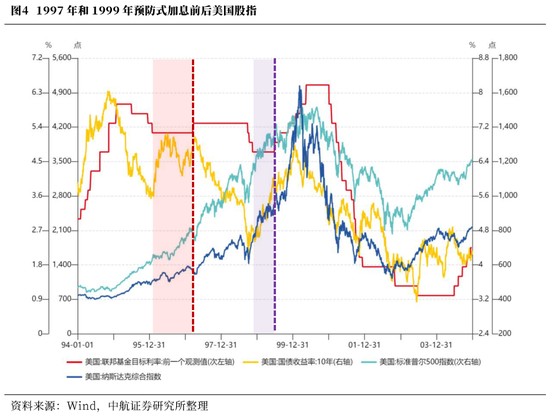
具體來看兩次加息前後大類資產表現。1997年3月加息,中期維度看,加息前後半年,美股整體趨勢性上漲,十年期美債收益率整體偏震盪,反映其強勁的經濟基本面和市場對信息技術持續發展的信心。短期維度,1997年3月加息前,美債收益率自96年12月開始上行,美股自97年1月開始回落,提前反映加息預期。加息落地後,美債收益率基本見頂,美股基本見底。4月下旬起,美債收益率轉為回落,美股持續上漲。
1997年聯儲局預防式加息前,美國經濟正處於「新經濟」推動的擴張階段,經濟增長強勁,通脹尚未失控。產業層面,互聯網商業化加快,1995年網景上市成為互聯網進入資本市場視野的重要標誌;1996年《電信法案》進一步推動通信市場開放,疊加互聯網接入需求增長,帶動網絡建設及信息通信設備投資擴張。
美股方面,加息前,市場已開始交易信息技術投資帶來的長期增長前景,標普500和納斯達克指數均處於上升趨勢。1997年3月加息落地後,兩者短暫調整;隨着長端利率自4月中旬回落,且聯儲局此後未連續加息,貨幣政策壓力有所緩解,美股於4月底重新恢復上漲。
美債方面,加息前市場已提前計入貨幣政策收緊預期,10年期美債收益率從階段低位明顯回升,債券價格承壓。加息落地後,收益率繼續小幅攀升,並於4月中旬觸及階段高點;此後隨着進一步加息預期降溫,收益率轉而回落。
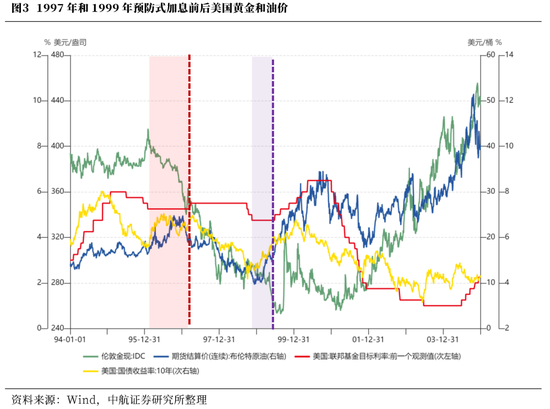
同期,黃金並非受美元及美債實際利率主導。歐洲推動一體化,歐央行進入儲備調整階段,但黃金佔歐央行外匯儲備比例以及之後歐洲各國央行對於黃金儲備的控制程度存在不確定性,歐洲多國央行拋售黃金,黃金持續大跌。
1999年6月加息,美股、美債在交易節奏上均明顯提前交易聯儲局預期。在1998年聯儲局連續降息期間,十年期美債收益率和美股均見底回升。聯儲局轉為按兵不動後,美債收益率持續快速上行,但美股上行斜率逐步放緩。1999年6月聯儲局加息落地前後半個月,美股反而短暫加速上行,或交易加息落地。
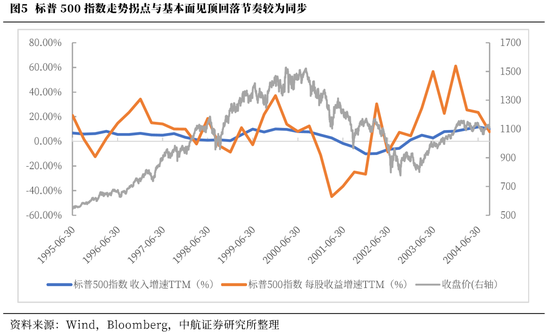
中期趨勢看,美股由基本面景氣度決定。隨着聯儲局持續加息,美股先經歷4個月震盪後,在景氣度持續上行支撐下,美股逆勢聯儲局加息下迎來牛市主升浪。在科網的大級別產業趨勢中,標普500指數和納斯達克指數並未被市場計入加息預期壓制,並且在加息的當天和次日均收漲。標普500指數收入增速和每股收益增速均在加息背景下繼續震盪上行,於1999年四季度創下高點,支撐指數持續走高。隨後2000年一季度收入增速和每股收益增速持續回落,指數於2000年3月創下本輪行情高點後泡沫破滅。科技產業面,受到產業趨勢的強支撐,美國計算機、通訊設備及半導體產能利用率甚至進一步提升,直到2000年8月纔開始調頭向下。具體美股業績覆盤見周報《利率上行不是科技牛市泡沫破滅的充分條件,產業的高景氣水平是股價的關鍵支撐》。
1999年,源於市場對於各國央行無協調賣出黃金擾亂市場的擔憂蔓延,黃金下行周期已經持續長達三年以上,臨近1999年的預防式加息,由於市場計入聯儲局加息預期,黃金承壓,下跌斜率陡峭程度大幅提高。直到1999年9月26日,15國歐洲央行簽署第一份《中央銀行黃金協議》,即《華盛頓黃金協議》,簽署銀行約持有全球黃金儲備的45%。此外,美國、日本、澳大利亞、國際貨幣基金組織和國際清算銀行等主要黃金持有者,也以非正式方式表示支持該協定,或在其他時間宣佈不會出售黃金,隨後金價大幅飆升。但由於1999年預防式加息後續的政策路徑為連續加息並開啓加息周期,黃金再度承壓,築底回升的拐點為下一輪降息周期的起點。
投資建議:
往後看,9月聯儲局或預防式加息,但後續空間或有限。當前市場已計入年內約兩次加息預期下,短期A股或仍為震盪,但建議逢低佈局,等待靴子落地,落地對市場影響或體現為利空出盡。中期看,科創50、滬深300業績增速均有望於四季度再創新高,盈利驅動下,絕對收益角度,A股下半年有望震盪上行,「新登」、「老登」或均存在機會;結構上,科創50、滬深300業績增速差有望於四季度再創新高,年內市場風格或仍將再度轉向科技成長風格相對佔優。但市場經歷了年中極致分化後的大幅回撤後,下一輪風格分化程度或相對緩和。
風險提示:國內政策推行不及預期;地緣政治事件超預期;海外流動性寬鬆不及預期。
證券研究報告名稱:《市場對聯儲局加息預期定價已較為充分,等待靴子落地》
對外發布時間:2026年9月14日