摘要
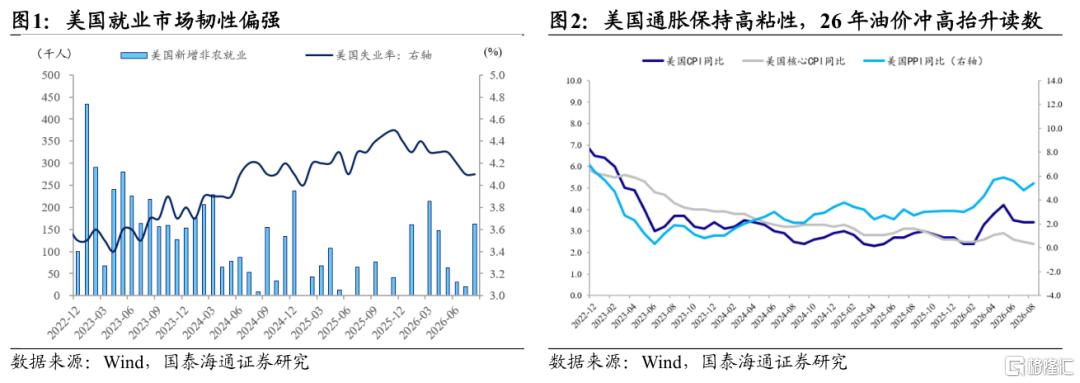
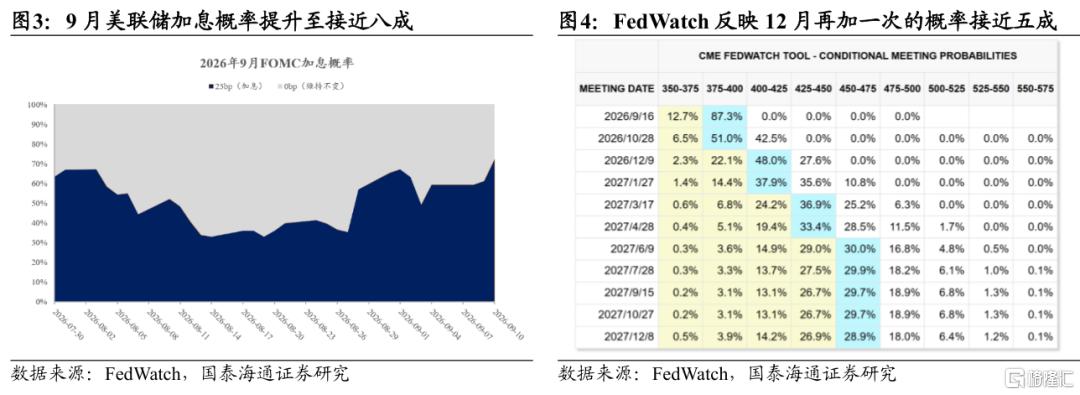
美國通脹保持粘性,聯儲局或重啓加息,但CPI落地後資本市場反而呈現交易「利空落地」的特徵。 美國8月CPI按年3.4%、按月0.4%,核心CPI按年2.4%,整體接近市場預期,僅核心CPI按月略超預期。數據公布後,市場對9月加息的定價進一步升溫,FedWatch隱含概率由70%附近升至86%,年內第二次加息的預期也有所抬升。但資本市場並未繼續交易緊縮衝擊,反而顯得「利空落地」:美債2年期收益率上行,10年期基本持平、30年期小幅回落,曲線略有走平;美股結束此前四連跌,黃金和比特幣盤中波動較大但收盤基本回到原點。隨着9月加息逐漸被市場計價,下一階段的關鍵分歧轉向年內是否還會再次加息。
市場對9月FOMC加息25BP的看法較為一致,分歧在後續的政策路徑,即關鍵是年內是否再加一次。後續重點關注FOMC會議上沃什的表態和指引:(1)如果9月加息25BP且沃什表態曖昧(對抗通脹不夠堅定),後續美債的交易可能繼續是「長痛」模式,短期利空落地有利於美債修復,但壓制通脹的作用偏弱,此後曲線可能再度走陡。(2)如果沃什對年內再加一次給出較明確信號,則屬於轉向「短痛」模式,通脹預期回落,美債短端上行而長端上行空間收窄,美股可能承壓。目前看,我們認為前一種情形的概率較大。
聯儲局加息向中債的傳導主要有三條路徑,當前均不支持「美債上行、中債必然承壓」的簡單推演。一是匯率路徑:聯儲局政策向國內傳導的核心渠道是人民幣匯率,但當前人民幣的主要壓力仍在升值一側,外貿實體結匯流對匯率的影響強於中美利差,即使聯儲局加息帶來美元階段性反彈,國內貨幣政策仍有望保持「以我為主」。二是中美利差路徑:利差對匯率的解釋力本身有限,即便考慮利差,也應更關注短端而非長端;當前中美長端利差走闊幾乎全部來自期限利差分化,美債長端更多反映財政、通脹等因素,並不意味着國內貨幣政策約束同步增強。三是風險偏好與基本面路徑:美國在較高政策利率基礎上進一步加息,或壓制海外權益估值與製造業景氣,並通過股債風險偏好和外需向國內傳導,反而對中債形成一定支撐。
總體而言,聯儲局若重啓加息,對中債的影響或為中性偏多,債市行情仍等待進一步催化。10年美債一度逼近5%,中美10年國債利差接近330BP的歷史極值,對國內債市更多體現為情緒擾動,而非資本流動或貨幣政策約束的實質性增強。後續重點關注9月FOMC決議及對年內後續加息路徑的指引;無論年內是否出現第二次加息,從匯率約束、風險偏好和基本面傳導來看,對中債均不構成明顯利空。當前國內債市仍處於弱震盪階段,等待行情破局的催化因素。
風險提示:流動性超預期收緊;經濟修復大幅加速;債券供給放量。
正文
美國8月CPI基本符合預期:按年3.4%、按月0.4%,核心按年2.4%,都在市場預期附近,只有核心CPI按月0.3%略超預期的0.2%。數據公布後,FedWatch隱含的9月加息概率從70%附近跳升至86%,年內加第二次的定價也同步走高。與此同時,隨着10年美債一度逼近5.0%的關口,中美10年國債利差走闊到接近330BP的歷史極值,對債市情緒形成一定壓制。
我們認為,聯儲局後續轉向加息,對中債影響的方向是中性偏多。重點關注三方面:其一,聯儲局政策周期向國內傳導的核心渠道是人民幣匯率,但人民幣匯率定價的核心是外貿實體結匯流的方向,當前匯率的壓力依然是升值而非貶值;其二,即便從中美利差的視角出發分析匯率,關鍵的也是短端利差而非長端利差,現階段中美長國債利差走闊的核心是期限利差分化,貨幣政策只能解釋一小部分;其三,聯儲局重啓加息對海外權益、海外製造業景氣度會有衝擊,這會同時影響國內股債風偏以及經濟基本面的邏輯。
美國資本市場演繹「利空落地」,關鍵是年內是否再加一次
8月美國CPI數據公布後,加息預期升溫但美債相對走強,原因有三層:其一,前期長端美債已經超跌,8月PPI公布後市場自動代入CPI會更加超預期,而實際讀數基本在預期內;其二,前一日長端美債的過度下跌打出了止損盤並引來反手沽空,數據落地後情緒企穩,短期空頭平倉;其三,原油價格自高位回落亦緩和了通脹交易的情緒。
不止是美債,從美股到黃金比特幣,基本都定價的是「利空落地」的邏輯:8月美國CPI數據公布後,美債2年走高、10年收平、30年略有回落,長端反而修復,9月加息基本確認後曲線略有走平;美股三大指數收盤集體上漲,結束此前四連跌;黃金與比特幣盤中振幅都不小,收盤基本回到原點。
往後看,市場對9月FOMC加息25BP的看法較為一致,分歧在後續的政策路徑,即關鍵是年內是否再加一次。根據FedWatch反映的政策利率路徑,目前市場對年內第二次加息的定價集中在12月,概率為48%。後續重點關注FOMC會議上沃什的表態和指引:(1)如果9月加息25BP且沃什表態曖昧(對抗通脹不夠堅定),後續美債的交易可能繼續是「長痛」模式,短期利空落地有利於美債修復,但壓制通脹的作用偏弱,此後曲線可能再度走陡。(2)如果沃什對年內再加一次給出較明確信號,則屬於轉向「短痛」模式,通脹預期回落,美債短端上行而長端上行空間收窄,美股可能承壓。目前看,我們認為前一種情形的概率較大。
聯儲局加息向國內債市傳導的三條路徑
近期長端美債利率衝高,曲線走陡,對國內債市情緒有所壓制。特別是9月10日10年美債逼近5%,為2023年以來最高,同期中債10年維持在1.68%,利差走闊至接近330BP的歷史極值。我們認為,中美長國債利差創新高在情緒上有衝擊力,但實際對債市影響有限。我們從三條路徑分析聯儲局加息向中債的傳導,當前均不支持「美債上行、中債必然承壓」的簡單推演。後續聯儲局若重啓加息,對債市也是中性偏多。
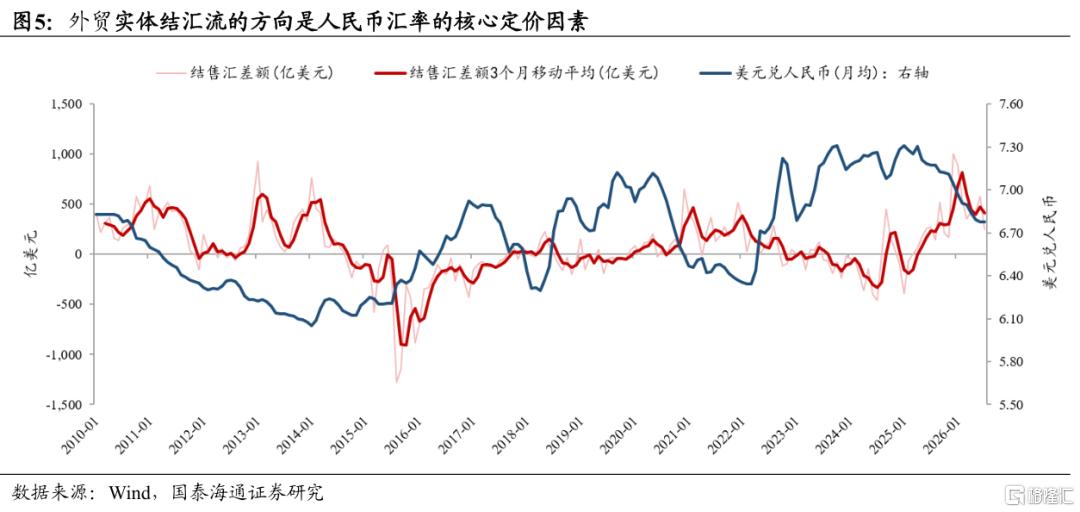
其一,人民幣匯率定價的核心是外貿實體結匯流的方向,當前的壓力是升值壓力而非貶值壓力。
聯儲局、美債利率對國內的影響,最核心的是通過匯率傳導,約束國內貨幣政策。但整體上,人民幣匯率的核心定價因素是實體結匯流的方向,當前人民幣的壓力是升值壓力而非貶值壓力。25年下半年以來人民幣持續升值,核心驅動因素是外貿實體順周期的結匯行為。特別是26年7月以來,長端美債利率衝高,美債曲線走陡,伴隨着的是美元指數走弱,人民幣對美元繼續升值,自6.8附近升至6.7的關口。當前外匯市場需要對沖的壓力在升值一側而非貶值一側。在這一前提下,即便聯儲局加息帶來美元的階段性反彈,對人民幣匯率的影響有限,國內貨幣政策還是將「以我為主」。
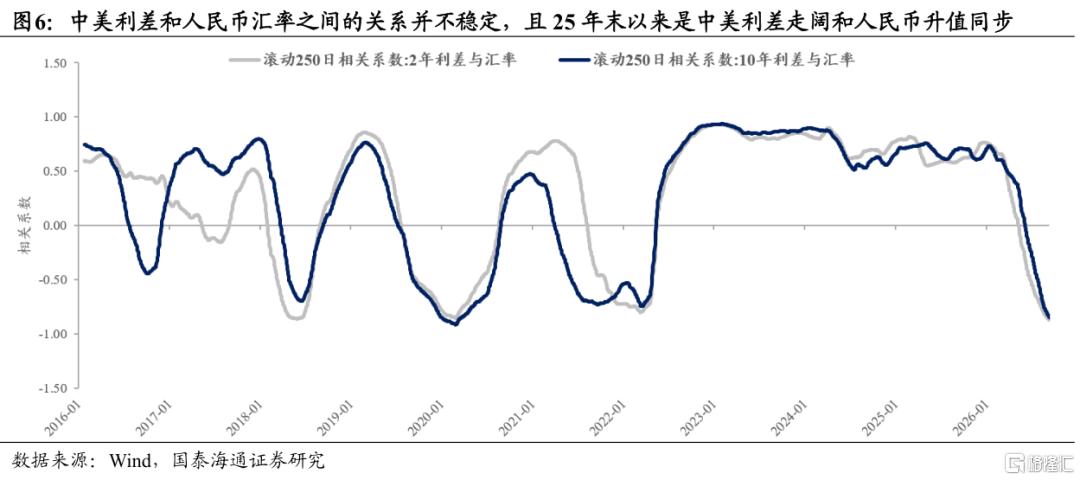
其二,中美利差對匯率變動的解釋力偏低,即便基於利差分析,關注的也應該是短端而非長端。中美期限利差的分化,貨幣政策只能解釋一小部分。
在資本項目尚未完全開放、匯率仍有管理的條件下,利差對人民幣匯率來說是一個相對次要的變量。即便考慮到利差的變化,現階段中美長國債利差走闊的核心也是期限利差的分化。目前美國聯邦基金利率還是在3.50%-3.75%的區間,2026年以來未曾變動,國內政策利率同樣穩定,中美政策利率之差沒有變化,長國債利差的走闊幾乎全部由期限利差貢獻。美債一端,30年美債收益率已回到2007年的水平,定價的是財政可持續性、貨幣政策獨立性、通脹風險以及AI資本開支帶動長久期公司債的供給等因素。而中債這一端,近似鏡像,期限利差低位對應了多方面因素(包括降息節奏相對滯後,長期延續的「資產荒」敘事等等)。對於中美期限利差的分化,貨幣政策只能解釋一小部分。
其三,聯儲局加息對海外權益、海外製造業景氣度會有衝擊,這會同時影響國內股債風偏以及經濟基本面的邏輯。
如果後續聯儲局重新進入加息周期,我們認為可能同時從風險偏好和基本面兩個維度對債市形成支撐。1、當前美國政策利率已經處於相對高位,進一步加息會繼續抬升美國企業和居民部門的孖展成本,對美股估值和風險偏好形成壓制。尤其是在當前美股估值本身處於偏高水平的背景下,科技板塊的行情聯動或對國內權益資產表現有一定影響,股債蹺蹺板效應對債市相對有利。2、更高的利率水平也會對美國製造業的景氣度形成壓制,同時影響地產和居民需求等,並通過進口需求和全球貿易鏈條向外傳導。外需回落會通過出口向國內基本面傳導,尤其是目前出口「一枝獨秀」,高位回落或使經濟邊際承壓。
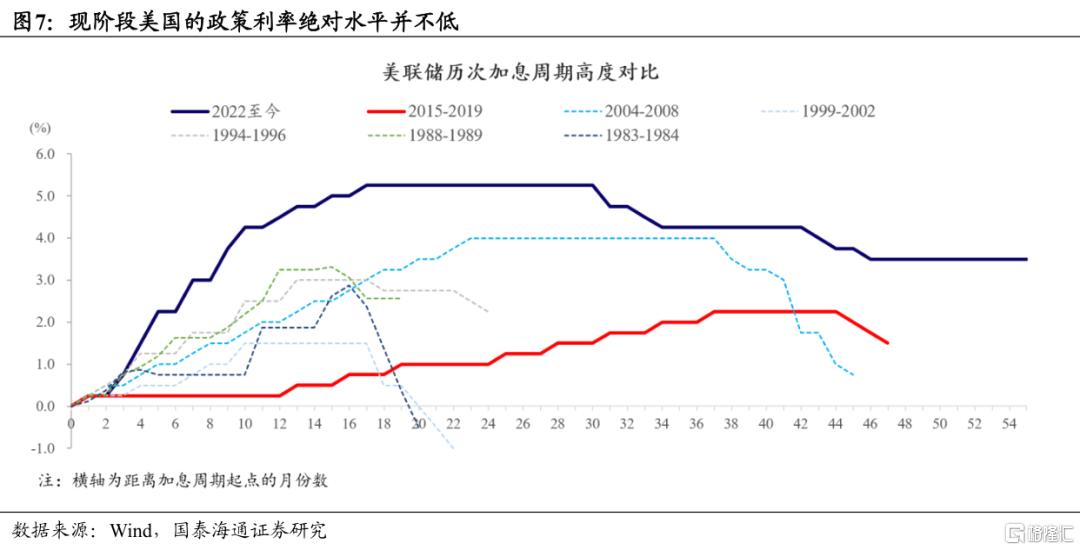
結論:聯儲局加息對債市中性偏多,行情等待催化
過去一周債市整體是弱震盪,現階段市場對油價衝高等的交易路徑還有慣性,股債同時承壓,債市並未走出獨立的避險行情。除此之外,稅期前資金收斂也對債市情緒有一定擾動,但下周一央行將照常開啓隔夜OMO投放,我們認為資金或並非當前行情主線,擾動有限。
後續重點關注9月16日FOMC的決議和沃什表態,9月落地加息的概率較大。後續無論年內是否還有第二次加息,從風險偏好和基本面兩個維度看,對債市的方向都是中性/偏多,等待債市行情破局的催化因素。
風險提示:流動性超預期收緊;經濟修復大幅加速;債券供給放量。
注:本文來自國泰海通證券發布的《9月聯儲局若重啓加息,如何影響中國國債》,報告分析師:唐元懋、杜潤琛