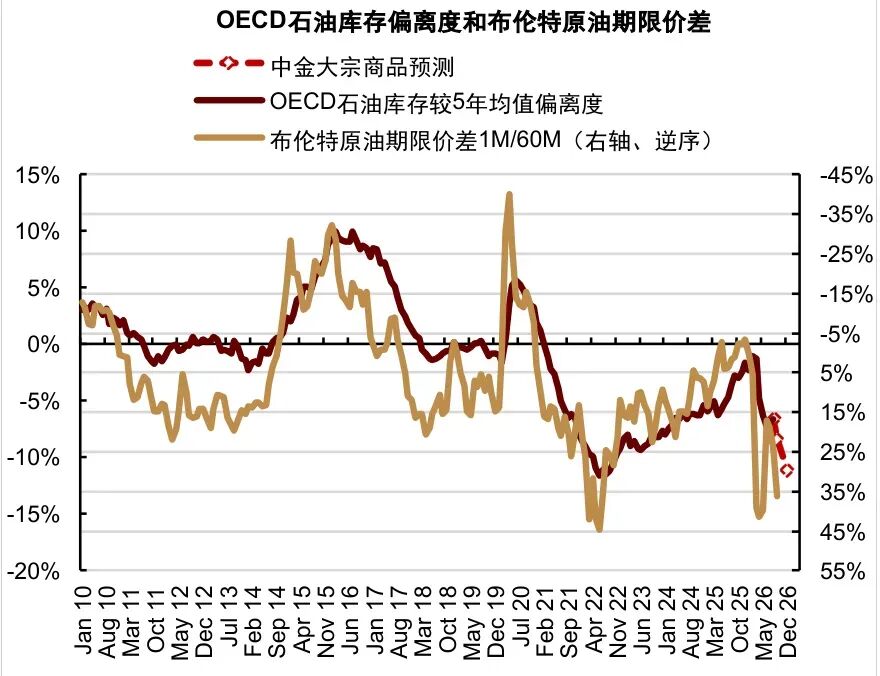
智通財經APP獲悉,中金發布研報稱,三季度以來布倫特油價波動中樞持續抬升,該行6月年中展望中預測的90美元/桶季度中樞正在兌現。近期中東地緣局勢再度升級,海灣石油出口受損量重回1000萬桶/天以上,布倫特油價突破100美元/桶,北海和中東現貨油價接近120美元/桶。全球陸上石油庫存在8-9月重回去化通道、類似今年4月情形,考慮當前石油庫存水平較前期更低,該行提示短期原油溢價彈性較大。
展望年內,該行認為油價或下有「供應底」、上有「需求頂」。一方面,三季度以來中東原油復產進度不及預期,近期再度升級的地緣局勢將促使市場重估中東原油供應損失的持續性,支撐油價「供應底」抬升。另一方面,內生需求依然偏弱,夏季需求修復不宜線性外推,油價破百後「需求頂」或將顯現。綜合以上,該行上調4Q26布倫特油價中樞預測至85美元/桶(6月預測為80美元/桶),以反映更持續的供應缺口和更低的庫存水平。
成品油市場中,短期油價及運費上漲正在衝擊歐亞煉油毛利,汽油等成品油裂解價差存高位回落壓力,相較之下,該行提示關注海外柴油市場的結構性短缺和裂解價差韌性。
中金主要觀點如下:
地緣局勢升級,低庫存放大短期風險溢價彈性
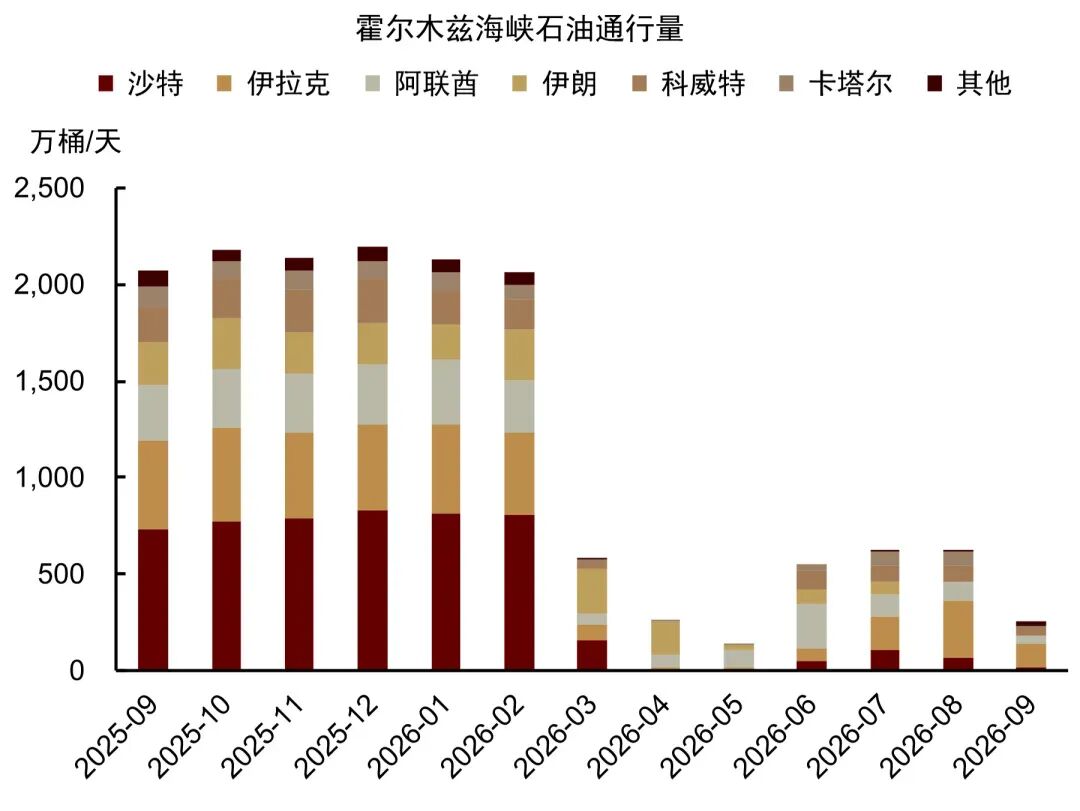
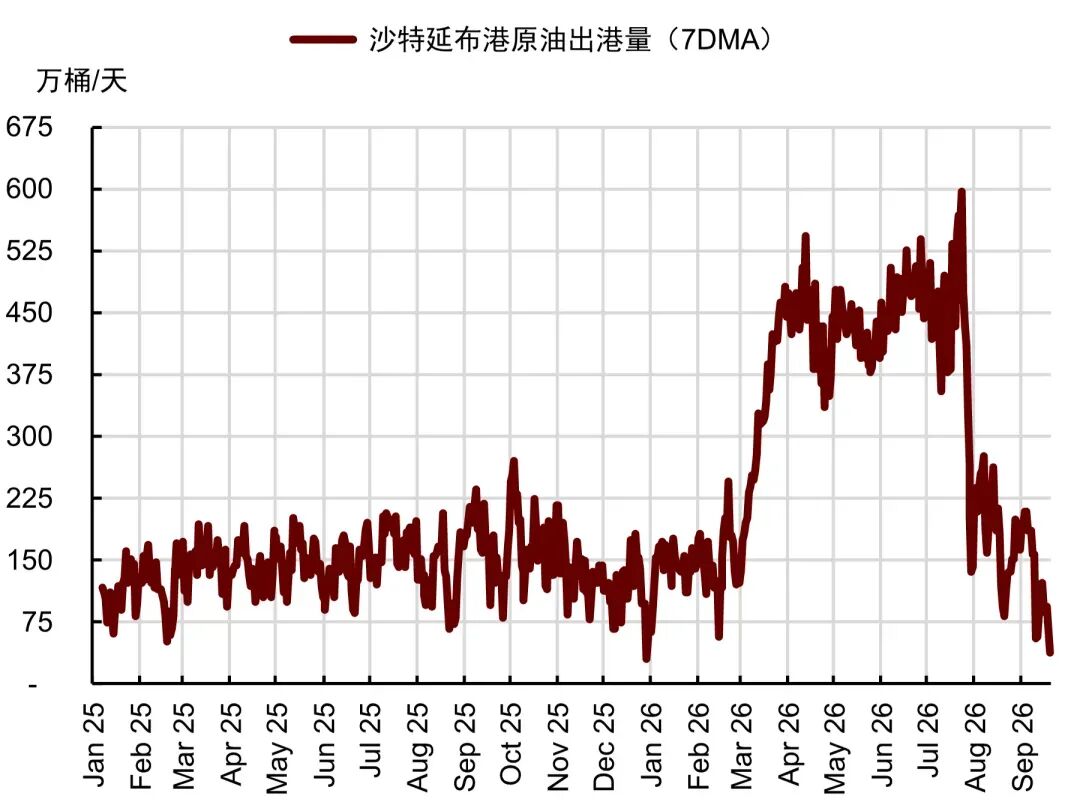
9月以來中東局勢再度升級,石油貿易受損加重。一方面是美伊之間的油輪襲擊導致霍爾木茲海峽通行受阻加重。據Kpler,9月以來海峽石油通行量已從7-8月的600-700萬桶/天減少至200-300萬桶/天。另一方面,胡塞武裝與沙特衝突升溫,繼8月影響曼德海峽貨物通行後,本周以來沙特多處能源基礎設施受到襲擊。9月11日,沙特能源部宣佈,由於東西輸油管道多處遇襲,作為預防措施已將管道暫時關閉,但未披露受損細節和恢復計劃。今年霍爾木茲海峽受阻以來,沙特通過東西輸油管道和延布港口,將紅海航線的原油出口量從150萬桶/天提高至450萬桶/天,成為海灣地區重要的原油轉運路線之一。該行初步估計9月以來中東石油出口較衝突前水平減量已再度擴大到1000萬桶/天以上。
地緣情緒推動下,本周布倫特油價已突破100美元/桶,現貨市場溢價也再度走闊,類似於3月下旬至4月情形。當前北海和阿曼原油現貨價格均已接近120美元/桶,北海原油現貨較布倫特原油期貨的溢價從月初的幾乎為零升至13美元/桶、較4月初的35美元高點還有空間。全球陸上石油庫存已在8月重回去化通道,該行預期9月陸上去庫壓力或進一步加大、也類似今年4月情形。短期看,考慮當前石油庫存水平較前期更低,該行提示油價波動彈性較大。
中東復產進度偏慢,油價「供應底」或已抬升
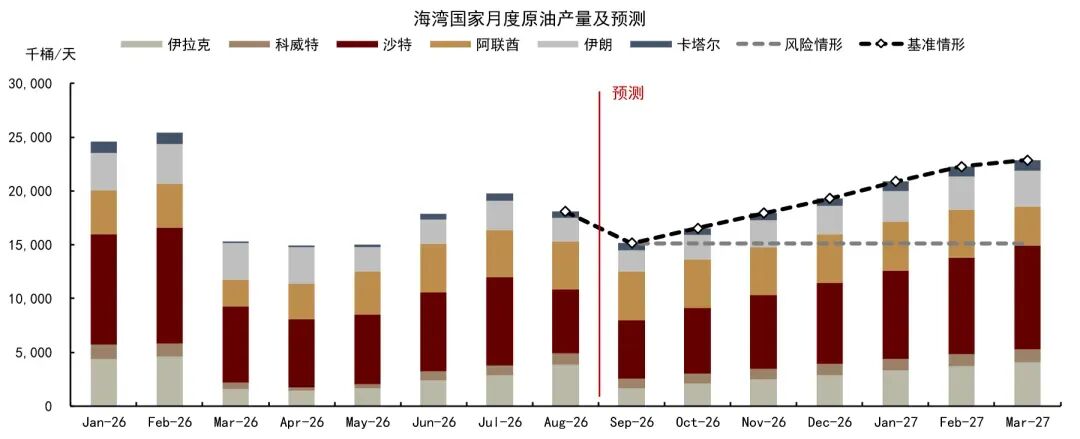
短期貿易擾動和風險溢價波動之外,該行認為更重要的是,近期不斷反覆的地緣局勢將促使石油市場重估中東原油產量損失的持續性,為可能更久的短缺格局和更低的庫存水平進行定價,支撐油價底部抬升。回顧二季度末,伴隨美伊停火協議達成和海峽復航,市場曾對中東原油復產抱以樂觀看法。但實際上,由於地緣局勢反覆,7-8月復產進度較為緩慢。8月海灣國家原油產量較衝突前水平累計減少約734萬桶/天,損失比例仍接近三成;並且按月看,8月沙特原油產量降至597萬桶/天、伊朗原油產量降至216萬桶/天,均創下今年美伊衝突以來最低水平。考慮9月石油出口再度下滑,該行下調對中東原油復產進度的預測,4Q26產量或低於衝突前水平700-800萬桶/天、佔全球供應比例7-8%,中東原油復產進程或已至少延長至1Q27。此情形下,該行認為年內布倫特油價的「供應底」或已抬升至80美元/桶。
內生需求偏弱,油價破百後「需求頂」將顯現
夏季石油需求邊際修復,但或不宜線性外推。7-8月全球石油需求按月修復,特別是亞洲市場,日韓煉廠開工率回升,印度成品油消費在7月按年轉正,我國原油進口連續2個月按月反彈,促使石油市場需求預期有所改善。但如該行在之前所測算的,供應衝擊主導油價上漲會抑制需求,並且在油價破百後,需求負反饋或逐步成為基本面再平衡的核心驅動。近期油價破百後,該行已初步觀察到新加坡市場成品油裂解價差和煉油利潤高位回落,過去2個月受益於供應壓力緩解的需求修復勢頭可能不宜線性外推。往前看,該行認為油價破百後「需求頂」或將顯現,短期地緣供應交易或仍是脈衝行情。價格預測上,該行上調4Q26布倫特油價中樞預測至85美元/桶(6月預測為80美元/桶),以反映更持續的供應缺口和更低的庫存水平,預計年末OECD石油庫存低於5年同期均值約12%。
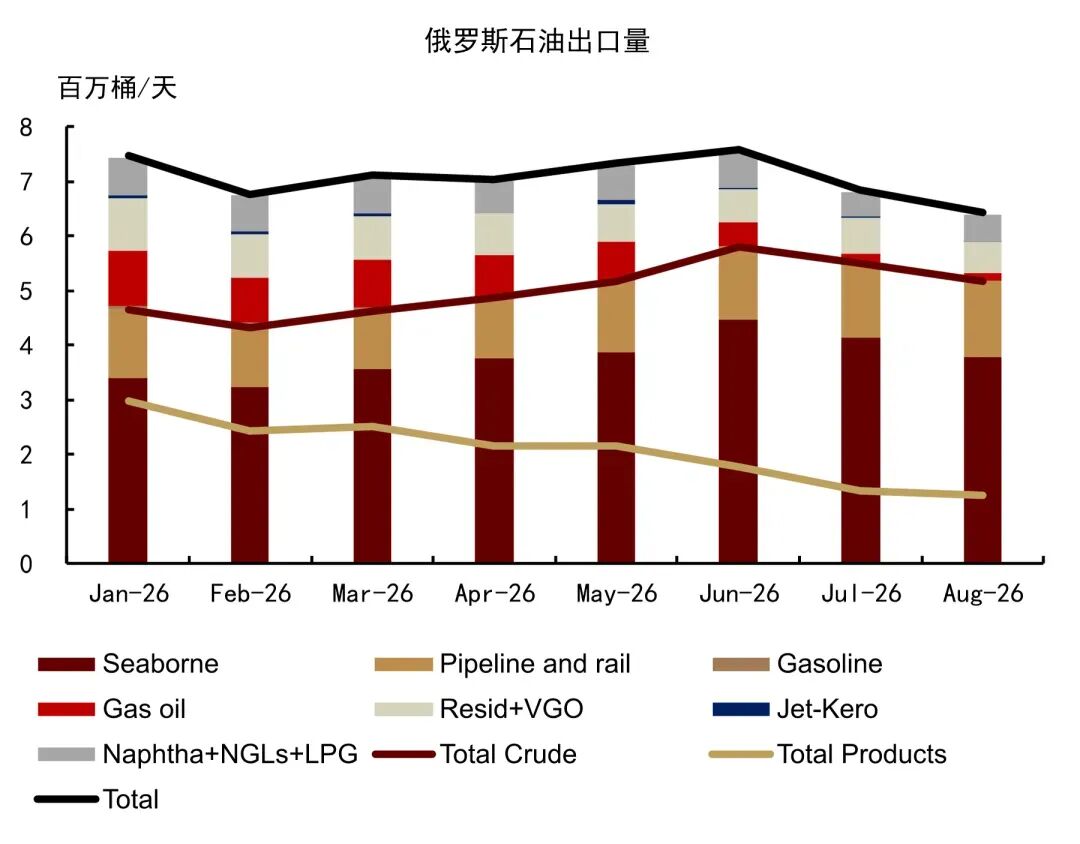
成品油市場中,短期油價及運費上漲正在衝擊歐亞地區煉油毛利,汽油等成品油裂解價差存高位回落壓力,相較之下,該行提示關注柴油市場的結構性短缺和裂解價差韌性。該行在之前報告中提示了海外柴油價格的上漲風險。8月以來歐美柴油價格累計上漲約40%,當前已升至200美元/桶左右,柴油裂解價差也升至美伊衝突以來最高水平。8月俄羅斯柴油出口降至14萬桶/天,較2025年水平減少82%,意味着全球柴油出口減少約10%。目前俄羅斯已將柴油出口禁令延長至9月末,且據IEA統計,俄羅斯煉廠修復可能需要數月時間,年內俄羅斯原油加工量或持續低於去年水平約30%。該行提示年內柴油供應缺口或將延續,海外柴油裂解價差可能難下高位。
圖表1:霍爾木茲海峽通行量
資料來源:Kpler,中金公司研究部
圖表2:沙特延布港原油裝卸量
 資料來源:湯森路透,中金公司研究部
圖表3:中東原油復產進程或再延後
資料來源:彭博資訊,IEA,中金公司研究部
圖表4:俄羅斯石油出口量
 資料來源:IEA,中金公司研究部
圖表5:OECD石油庫存路徑預測