新研究顯示,隨着越來越多消費者使用先買後付(BNPL)服務,零售商正在上調標價,以此擴大利潤空間、抵消手續費成本。
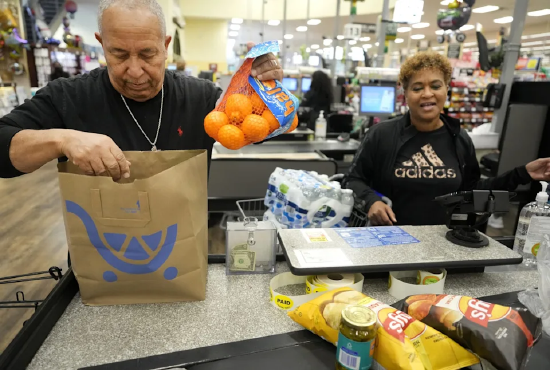
在雜貨店結賬隊伍裏,大約每三個人當中,就有一人曾使用克拉納(Klarna)、阿菲爾姆(Affirm)這類 App,分期購買果蔬、牛奶、雞蛋等生活用品。經濟學家研究發現,這類先買後付行為,可能會推高所有人的食品雜貨價格。
聖路易斯華盛頓大學的一篇論文(即將刊發於《管理科學》期刊下一刊)表明:越來越多消費者藉助先買後付購買生活必需品,零售商因此可能選擇提高商品售價,同時削減庫存。
這類小額剛需消費越來越多地用上分期。LendingTree 今年 7 月一項覆蓋 6000 餘名美國消費者的調查顯示,29% 的美國人自述曾用先買後付貸款採購食品雜貨,該比例幾乎是兩年前 14% 的兩倍。
這背後是一大社會趨勢:醫療、育兒開支不斷上漲,疊加高通脹居高不下,先買後付對消費者吸引力越來越強,已有 9150 萬美國人使用 Klarna、Affirm、Afterpay 等 App 分期消費。里士滿聯邦儲備銀行的數據顯示,先買後付交易規模持續增長,但目前僅佔信用卡交易總量的約 1%。
華盛頓大學奧林商學院供應鏈、運營與技術教授帕諾斯・庫韋利斯牽頭開展本次研究。零售商每完成一筆先買後付訂單,都需要支付商戶手續費,研究團隊希望釐清:究竟是什麼因素,讓這套模式對零售商依然具備吸引力。研究團隊構建經濟模型,既納入消費者使用先買後付的支付意願與支付能力,也測算零售商的預期利潤。 研究發現,零售商會上調商品標價,用來抵消平台收取的商戶手續費。這就意味着,部分全款付款的消費者,實際上在補貼分期購物的用戶,最終所有消費者都要面對更高的商品價格。
庫韋利斯接受《財富》採訪時表示:「零售商接受這類分期支付方式,就會抬高售價。說白了,我們所有人,都要為這類商業行為買單。」
為何先買後付會同時傷害消費者與零售商
消費者越來越依賴貸款來支付食品雜貨這類基礎生活用品,零售商承受着巨大的漲價壓力。 先買後付最初的定位,是用於傢俱、遊戲主機這類大額非必需消費。這類商品利潤率較高,即便零售商支付分期手續費,依舊有利可圖。但食品雜貨這類剛需商品,本身利潤空間十分微薄。
消費者消費模式的轉變,既折射出經濟承壓,對零售商而言也並非好事。為維持剛需品類本就微薄的利潤,零售商被迫漲價。如果部分商品變得無利可圖,零售商可能直接下架,進一步壓縮消費者的選購空間。
庫韋利斯談到:「零售商為什麼還要做這筆生意?除非他們指望消費者順帶購買一大堆其他商品,靠別的產品來賺錢。」
先買後付潛藏的風險
消費者使用分期服務採購生活必需品,還帶來更多隱憂。這項金融科技產品長期存在監管缺位,平台過去一般不會把相關債務上報徵信機構。 庫韋利斯解釋,這就造成一部分消費者揹負大量 「隱形債務」,同一時間可能持有 5‑10 筆先買後付貸款。LendingTree 數據顯示,47% 的先買後付用戶過去一年出現過還款逾期。
誠然,這類債務的整體規模不算龐大,消費者也往往優先償還短期分期欠款。但庫韋利斯指出,即便尚未引發大範圍經濟衝擊,先買後付給消費者和零售商帶來的潛在風險真實存在。
「風險客觀存在,」 他說,「部分生活在收支邊緣的人群已經過度借貸,而外界對此一無所知。這對他們而言十分危險,債務問題遲早會集中爆發…… 對零售商來說,這類客戶會壓縮企業利潤,直接影響盈利水平。」