專題:中國國際服務貿易交易會 物理AI與具身智能機器人創新生態交流會
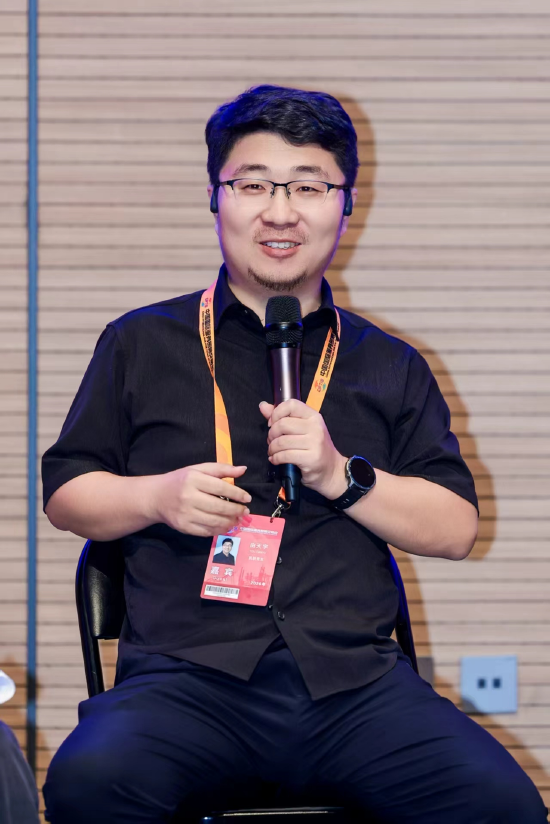
服貿會專題活動「物理AI與具身智能機器人創新生態交流會」於2026年9月11日在京舉辦。凱聯資本行業合夥人兼產業研究院負責人由天宇出席並演講。
以下為對話實錄:
由天宇: 大家好,我是凱聯資本的由天宇。凱聯總部在北京,是一家以人民幣基金為主、已經持續投資十多年的綜合性股權投資機構。我們長期覆蓋半導體、先進製造、汽車、能源,同時也持續有醫療和消費等方向。
具身智能這兩年主要由我負責,我們也佈局了一批項目,包括智元、星源智、它石智航、地瓜機器人、臨界點等,以及北京智源研究院孵化的相關項目。凱聯整體管理規模超過百億元,我們過去投資在成長期和中後期居多,但在具身智能這個方向上,過去兩年也明顯向更早期延伸。非常高興今天有機會和大家交流。
主持人/崔軻迪:感謝各位老師。其實本來我們準備了一些比較嚴肅的話題,剛纔由總說我當嘉賓和當主持人的風格不一樣,我昨天參加了一個討論,他們問我一個問題,我覺得我們可以從那個問題借鑑一下,具身智能發展了蠻多年,我參加WRC5年,因為我並不是專業的機器人投資人,我自己也是學軟件的,我是5年前差不多才進入到這個領域。這5年一瞬間就過了,我一瞬間就老了,就過去了5年,5年也就60個月,這麼看的話好像也挺快的,這5年發生了很多事情,很多公司一瞬間到達了二級市場,像優必選也是在這5年內上市的,有一些新出現的公司,比如說從天使輪一下就到了港股IPO的水平,還有人完成了轉化。我相信這5年大家都有了不同的心路歷程,我就不分享我的感受了,大家可以分享一下,由總你可以分享一下你是什麼時候關注到具身行業?您觀察到這幾年的變化和現在的心路歷程可以分享一下。
由天宇:我第一次去WRC應該是2018年,當時參加的是科沃斯一個分論壇,科沃斯也是那一年上市的。
那個階段,大家討論機器人,更多還是掃地機器人、巡檢機器人這類相對明確的產品和場景。整個機器人產業的影響力、參與企業的範圍,和今天相比都要小得多。
另外我印象比較深的是2019年。當時我還在諮詢行業,曾經和中金團隊一起幫助優必選做國內上市規劃的相關研究,其中招股材料裏的行業研究部分是我帶團隊參與完成的。
優必選當時已經是比較有知名度的機器人企業,較早就登上過央視。
由天宇:2019年前後,公司在文娛表演、教育等場景已經形成了一定規模的收入。我們當時也做過3年、5年甚至更長期的行業推演,包括機器人進入更多人機交互場景、工業場景之後,市場空間可能會怎樣演變。
現在回過頭來看,當時的一些技術和應用方向確實逐步實現了,但如果只看商業化進度,特別是工商業場景真正大規模落地的程度,坦率講,還是略低於我們2019年時對未來五年的預期。一個總體的感受是,在某一個時點做預測時,往往只能做線性的外推;但現實當中的變化可能是具有拐點性、非線性和階段的加速性特徵的。那我們現在可能就處在某一個拐點的加速期了。
主持人/崔軻迪:由總我想要追問一下,比如說在2018年去WAIC的時候,那個時候會想到機器人或者泛機器人行業,您當時的預期和現在的預期是怎麼樣的?
由天宇:我覺得過去討論機器人,更多還是停留在一個相對狹義的範疇。
人類對機器人的想象其實已經有幾十年了——希望機器人進入千行百業、進入家庭生活,這種願景一直存在。但在2017、2018年前後,真正能夠拿出來討論商業化的,還是某個特定行業、特定環節裏的特定機器人。
為什麼當時展會上最多的是掃地機器人、巡檢機器人?因為當時技術能夠解決的問題邊界就在那裏。
而今天最大的變化,是技術能力的邊界在明顯擴大。以前只能解決一個很窄的場景,現在可以覆蓋更大的場景集合,未來這個邊界還會繼續擴大。
所以我覺得,今天和過去最大的差別,不是大家突然又開始想象機器人了,而是我們第一次開始接近「過去想象中的機器人」真正走向商業化的時間節點。
由天宇:我補充一下二級市場的觀察。如果看國內資本市場對具身智能的映射,我覺得大體可以分成幾個階段。
第一階段,是特斯拉Optimus出現以後,尤其是2024年後隨着產品持續迭代、Demo不斷展示,國內資本市場開始圍繞機器人供應鏈尋找映射標的。那個階段更多是主題投資和產業預期驅動。
第二個比較明顯的節點,是智元等頭部具身智能企業開始通過資本運作和產業整合,與A股市場發生更直接的連接。對純二級市場投資者來說,這意味着產業不再只是講技術和Demo,而是開始真正進入資本市場和產業整合階段。之後市場上也逐漸形成了所謂「智元概念」「宇樹概念」等板塊。
第三個階段就是今年。整個科技板塊出現比較明顯的行情和板塊輪動,更多資金進入科技資產,機器人本身又是科技投資中最重要的方向之一,所以它的市場影響力和資金輻射範圍都進一步擴大。
再往後看,隨着宇樹等代表性企業進入公開資本市場,國內機器人產業會出現更加清晰的估值錨。優必選雖然已經在港股上市,但對於A股投資者而言,影響機制還是有所不同。未來如果越來越多頭部企業進入境內資本市場,我覺得機器人資產的定價邏輯還會發生新的變化。
主持人/崔軻下面再去聊一下剛纔提到比較多的商業化的問題,這也是別人問我們比較多的,我先說一下我的觀點,我會認為機器人是一個老行業,它所有的需求是既定的,比如說我應該看過一個基金2016年的募資,他們當時就在投雲計算、人工智能和機器人,當時說機器人的應用就是環衛、清潔、工業和零售,其實就是我們現在所談的,需求是沒有變的。需求沒有變,技術是更成熟了,機器人變得越來越智能,但是需求沒有變,我們商業化閉環的思路有什麼大的變化嗎?我不知道大家在這個角度能不能分享一下,因為以前的機器人公司也是要商業閉環的,我們現在也在談商業閉環,有什麼變化沒有。從這個角度,由總您先分享一下。
由天宇:我覺得這個問題要把2B和2C分開看。
2B場景相對容易界定一些,因為企業客戶最終一定會算賬。我覺得可以用三個維度來判斷:能力、成本和規模化。
第一,能力。機器人到底能不能完成這個任務,成功率、節拍、穩定性是不是達到客戶要求。
第二,成本。不是機器人技術上能不能做,而是和現有的人力、自動化設備或者其他解決方案相比,這筆賬能不能算得過來,也就是ROI能不能成立。
第三,規模化。這個解決方案能不能從一個客戶複製到另外一個客戶,而不是每進入一家工廠都重新做一遍項目。
技術一直在發展,所以機器人能夠解決的場景範圍會越來越大。但不管邊界擴展到哪裏,2B最終看的還是這三件事。
今天已經出現了一些初步商業化落地,但真正同時把這三點都做好的公司其實還不多。有些場景可能滿足其中兩點。
比如特種機器人已經有一些不錯的商業化落地,因為這些領域對成本的容忍度相對比較高,更強調功能能不能實現。但它的問題是往往偏項目制,客戶之間差異比較大,需要投入大量服務和客戶關係成本。
主持人/崔軻迪:您看好特種嗎?
由天宇:所以我個人認為,特種領域可以出現不錯的公司,但要成長為特別大的平台型公司,天花板可能會受到一定限制。
相反,這兩年我們看到一些比較敏銳的機器人公司,從一開始就在主動選擇「可規模化」的場景。工業其實可以拆成幾十個細分行業,不同行業、不同工藝之間的標準化程度差異非常大。
真正值得關注的是那些場景:短期技術能力夠得着,經濟賬算得過來,同時A客戶和B客戶之間需求差異又沒有那麼大。
如果能力、成本和規模化三件事同時成立,我認為就有機會跑出比較大的2B機器人公司。
我舉一個稍微跨界的例子。
昨天我正好在深圳和大疆企業業務團隊交流。如果把機器人理解得稍微廣義一點,其實無人機也是一種智能機器人。
大疆農業無人機是一個非常好的商業化案例。它解決的事情非常垂直,就是農業裏的植保、播撒等環節,但因為效率顯著高於人工,同時成本又能夠算得過來,所以最終形成了非常大的市場。
而且大疆現在還在向重載運輸、吊運、中短距離物流等新的作業場景擴展。比如已經實現一定商業化的FC30、FC100、FC200,以及啱啱展示的EV50——這是一款面向更長距離運輸場景的eVTOL無人機。
這件事情給我的啓發是:不一定非得一開始就做所謂「通用機器人」。一個看起來很窄的工業場景,只要市場足夠大、效率提升足夠明顯、成本賬能夠成立,同樣可能誕生非常大的產品和公司。
我覺得泛工業機器人未來的商業邏輯也是類似的。
但是2C不完全一樣。
可以用輔助駕駛來類比。輔助駕駛對消費者到底創造了多少「可量化的經濟價值」,其實很難精確計算。
消費者不會說,因為這個功能一年幫我省了多少錢,所以我願意支付多少錢。他更多考慮的是體驗是不是更好、是不是更方便、是不是讓我更願意使用這輛車。
未來的家庭機器人,我覺得也可能是同樣的邏輯。
它幫你做了一部分家務、輔助你完成一些事情,或者給你提供陪伴和情緒價值。消費者覺得「這個東西對我有幫助,我喜歡用」,就可能願意付費。
所以2B更多算ROI,2C更多算體驗價值。我覺得這是兩類機器人商業化邏輯上一個很重要的差別。
主持人/崔軻迪:您最看好的場景閉環是什麼?您個人。
由天宇:2B裏面我們自己也投了幾家公司,也一直在和這些公司交流。
比如它石智航現在重點做的汽車線束裝配,我認為就是一個比較典型的場景。
柔性線束過去很難通過傳統自動化解決,它對視覺、力控、精細操作能力要求都比較高,但另一方面,它又是真實存在的大規模人工工序。
如果機器人在技術能力上能夠穩定完成,成本能夠逐漸覆蓋人工,同時不同汽車和線束工廠之間又具備一定的可複製性,這類場景就同時具備了我剛纔說的三個條件:能力、成本和規模化。
我覺得這樣的場景,是現階段具身智能比較有代表性的商業化切入口。
主持人/崔軻迪:非常感謝各位老師的分享,我們各自都從各自的角度討論了這個產業,我們今天的時間也差不多了,希望明年行業有一些新的突破,感謝大家,我們今天的會議到此為止。