智通財經APP獲悉,隨着Anthropic與OpenAI、馬斯克創立的SpaceXAI等全球AI領頭羊勢力一致呼籲放緩前沿AI大模型開發,全球股票市場同時重估AI算力產業鏈相關投資增長預期降溫與油價攀升、聯儲局新一輪加息風險,股票市場AI算力主題股票普遍疲軟,SK海力士在韓國股市早盤一度跌超5%,三星電子跌超3%,有着「AI算力風向標」稱號的韓國KOSPI指數截至周一收盤跌逾3%。不過不少華爾街資深分析師表示,最新進展不會對行業產生持久影響,不太可能破壞長期性質的AI算力交易主題牛市邏輯。
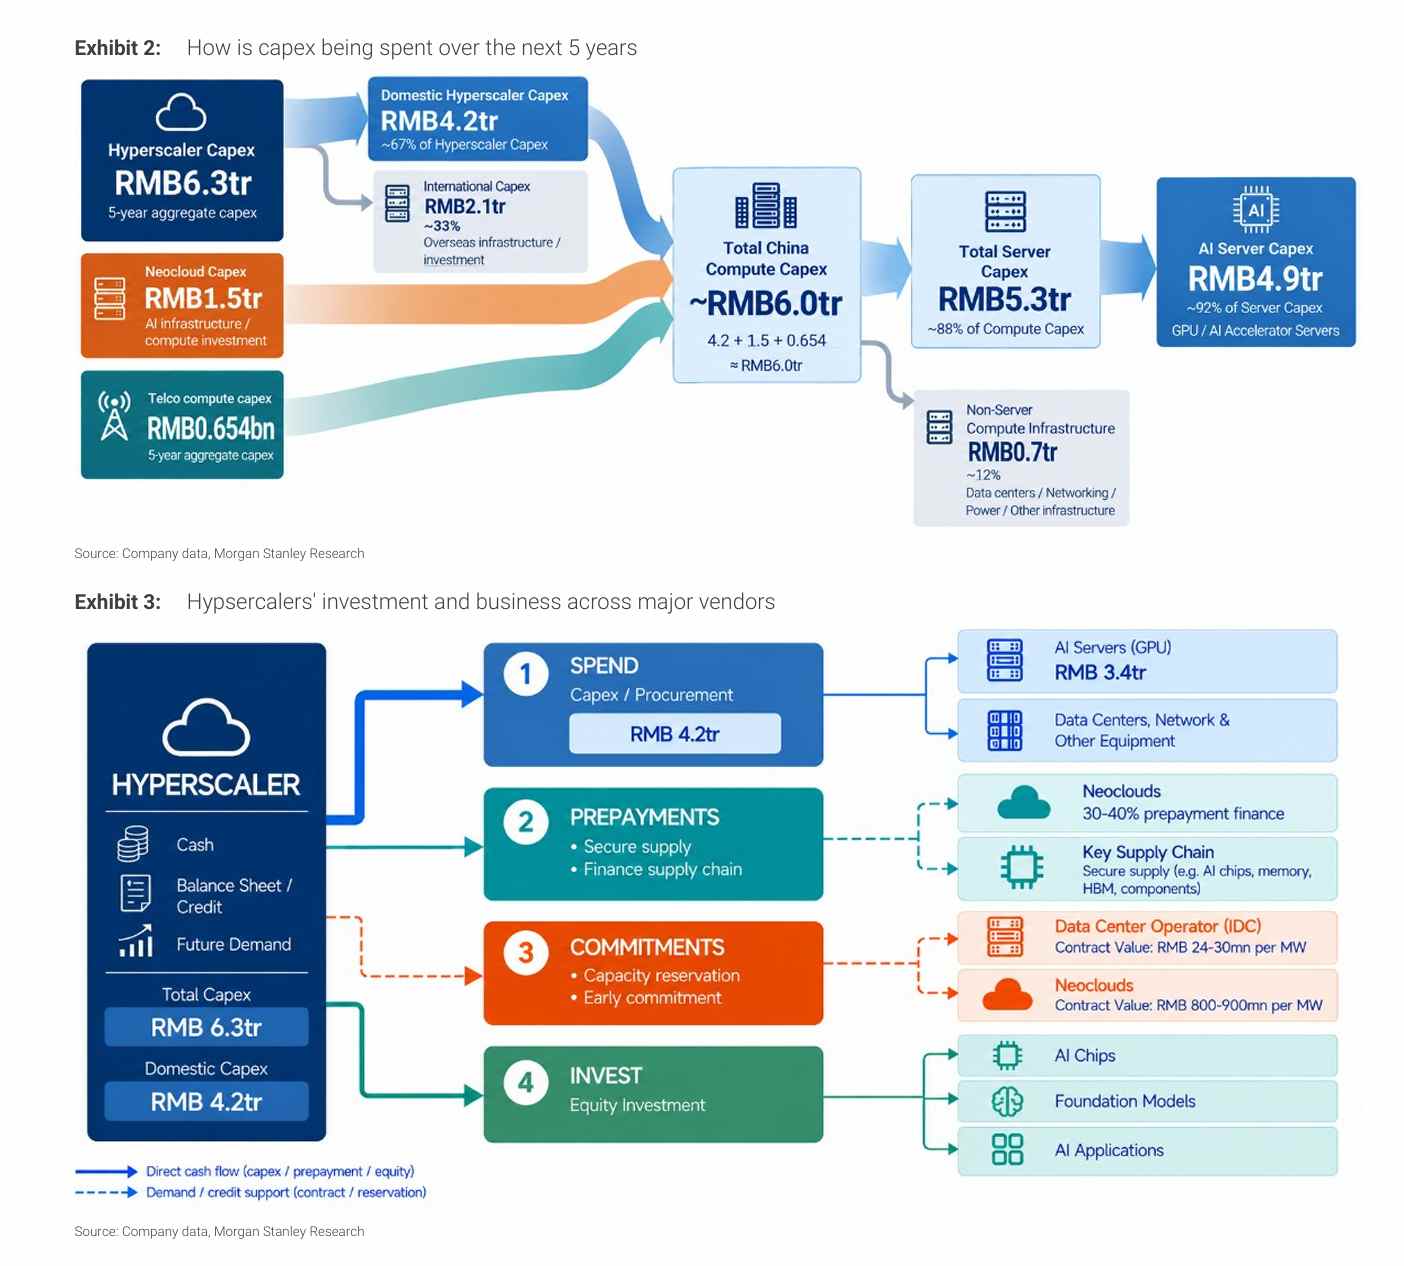
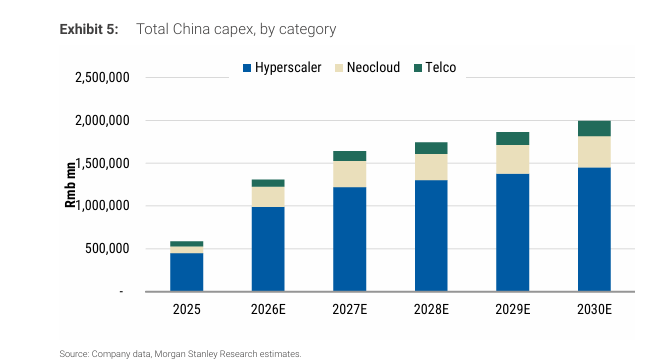
在全球半導體板塊因「AI降速」相關市場擔憂而集體走勢疲軟之際,華爾街金融巨頭摩根士丹利最新發布的《中國AI路徑:從8.5萬億元資本開支到三倍算力》研究報告顯示,中國AI算力產業有望進入由國產芯片供應鏈供給大幅擴張、AI雲計算資本投入和AI推理商業化浪潮共同驅動的新階段:即2026—2030年,超大規模雲計算廠商們、新興AI算力雲企業及大型電信運營商們以及其他新興AI主體預計累計投入約8.5萬億元,約合1.3萬億美元,支撐中國IT電力容量由2025年的26GW增至2030年的81GW。
摩根士丹利對於「三倍AI算力基礎設施支出」這裏的準確含義是容量達到原來的約3.1倍;GW衡量的是IT側設備功率容量,實際的AI算力集群整體計算能力還取決於芯片性能、內存帶寬、集群內部高速光互聯效率和電力系統整體能耗利用率。
摩根士丹利預測報告顯示,預計這筆投資同時覆蓋境內建設與約2萬億元的海外擴張,因此不能全部視為中國境內AI算力基礎設施採購訂單。其投資判斷集中在三個相互關聯的環節:國產GPU與ASIC供應改善,使此前受芯片約束的需求能夠落地;大型雲廠商通過資本開支、預付款、長期合同和股權投資支撐產業鏈;雲平台再通過GPU租賃、模型服務和第三方模型託管,將設備投入轉化為持續收入。
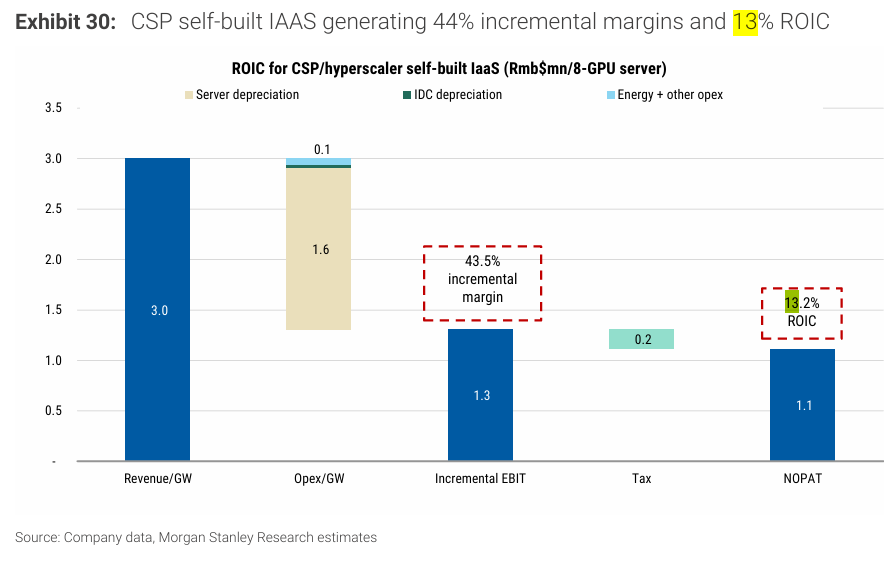
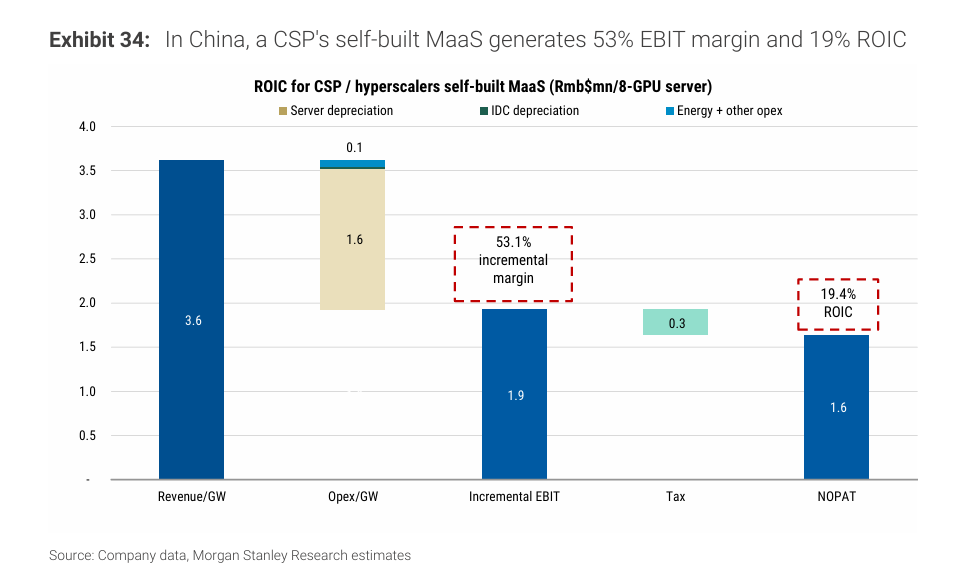
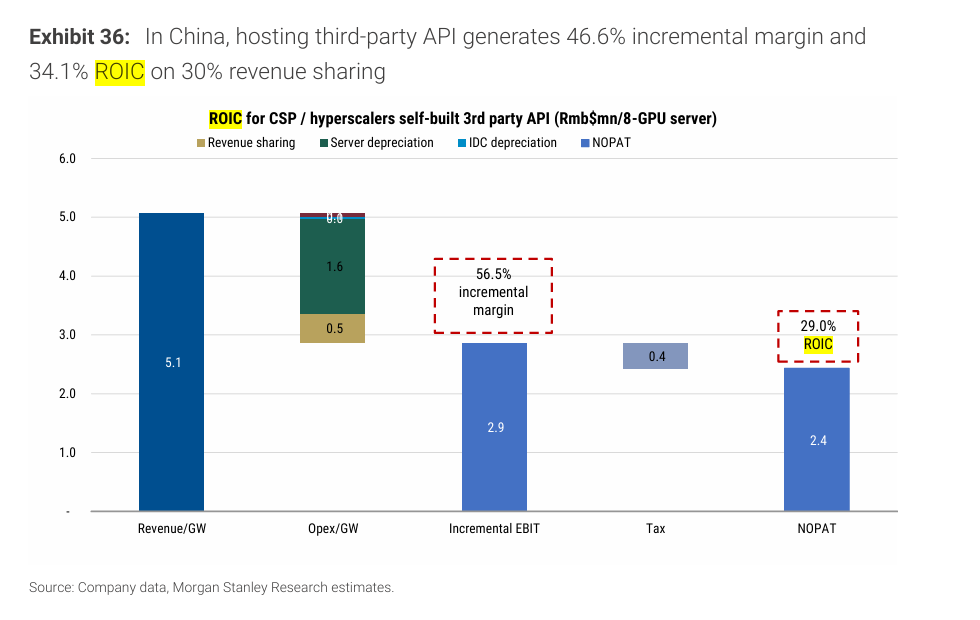
此外,大摩分析師團隊補充表示,商業模式決定回報差異——中國算力基礎設施方案的基準ROIC從自有GPU租賃的約13%,提升至自研模型服務的約19%、第三方模型託管的約29%;下一代基於國產替代的芯片硬件方案則約為9.1%,仍有賴性能與成本改善。這份報告最有價值的判斷,是把「資本投入—可用算力—付費推理—資本回報」連接起來,為中國AI產業鏈提供了一套可以持續檢驗的投資框架。
也就是說,摩根士丹利在不同業務與硬件假設下,測算中國市場的自有GPU/ASIC算力出租(企業自購服務器,向客戶出租GPU算力,即自有基礎設施的IaaS)、自有算力運行自研模型(企業擁有計算基礎設施,同時運行自研模型,通過模型API收費)、自有算力運行第三方AI大模型(企業在自有計算基礎設施上運行第三方模型,向客戶提供API服務,並向模型方分成)三類方案的基準ROIC分別約為13%、19%和29%;其中,第三方模型服務若採用報告假設的下一代國產服務器(在上述第三方模型服務模式下,將核心AI硬件體系替換為假設中的下一代國產芯片方案),基準ROIC約為9.1%。這些是項目單位經濟模型的結果,不能視為公司已實現回報,也不構成商業模式升級必然提高收益的結論。
8.5萬億元流向哪裏:國產芯片打開擴容空間,實際現金流決定建設速度
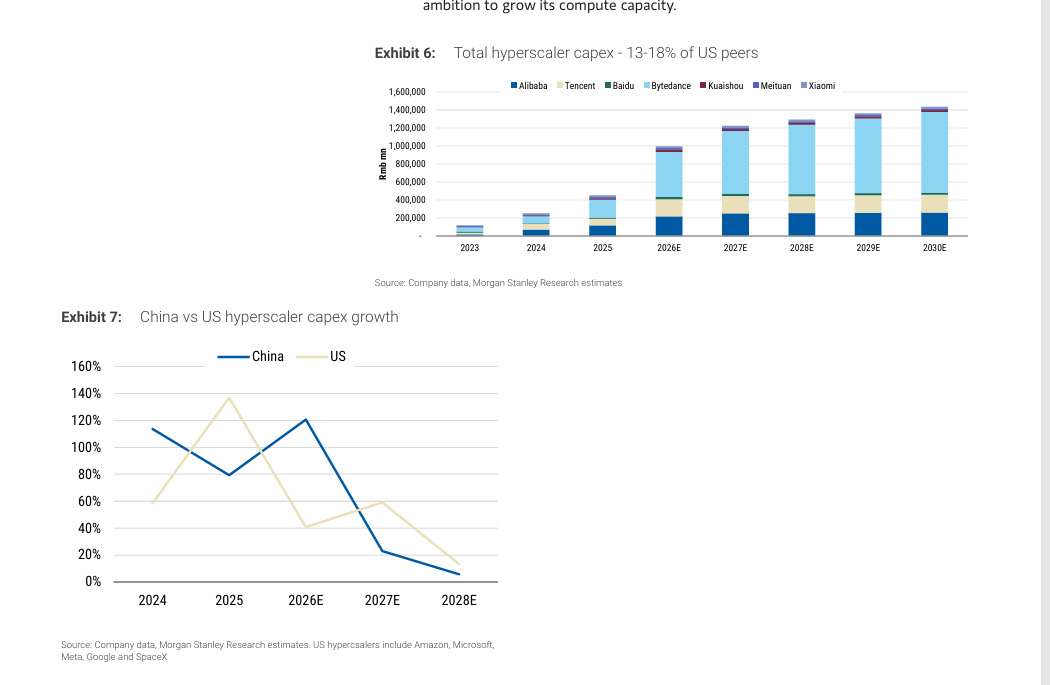
資本開支的絕對主力是互聯網巨頭,但三類投資者承擔着不同任務。摩根士丹利預計,超大規模雲廠商及主要互聯網企業2026—2030年累計資本開支約6.3萬億元,其中2026年達到9950億元,按年增長121%,高於報告同口徑美國同行的41%;2027年進一步增長23%至約1.2萬億元,2030年升至約1.4萬億元。
具體的公司層面,大摩預計阿里巴巴2026—2030年按自然年計算的年度資本開支預計為2170億—2590億元,騰訊預測區間為1930億—2000億元,百度為200億—240億元。阿里投入更積極,背後是AI GPU算力基礎設施服務與模型服務的收入可見度:報告稱,其6月季度MaaS年化收入運行率已超過100億元,並預計年底達到300億元;大摩表示,這一數字屬於年化營收運行率,不能當作全年已實現收入。
第二支柱是新興算力雲企業,五年投資約1.5萬億元,年度規模由2026年的2340億元升至2030年的3630億元,超過95%的投入預計用於圍繞AI GPU/ASIC的高性能AI服務器集群採購,承擔高端算力補充及租賃供給職能。第三支柱是運營商,五年計算相關資本開支約6530億元,年度規模由約810億元升至1790億元,主要服務政企、國資及主權AI需求。運營商約一半計算相關預算用於機房、網絡等配套,剩餘設備投入中75%以上預計面向GPU或ASIC。由此可見,8.5萬億元包含服務器、存儲、網絡、數據中心以及海外建設,直接將其等同於AI芯片市場規模會明顯高估芯片收入。
國產化的經濟價值首先體現為增加可交付供給,隨後才體現為改善單位算力成本。大摩研究報告預計,國產AI芯片出貨量從2025年的110萬顆增至2026年的240萬顆、2027年的480萬顆,並在2030年達到1100萬顆;對應市場規模從940億元擴大至6460億元,國產芯片在2025—2030年服務器部署中的佔比預計為70%—85%。
在容量端,新增55GW由頭部雲廠商貢獻34GW、運營商內部及政企需求貢獻9GW、其他互聯網企業與AI實驗室等貢獻12GW;中國頭部雲廠商還預計新增約13GW海外容量,全球合計新增47GW。
大摩研究報告顯示,第三方數據中心年度訂單預計由2026年的6.1GW增至2030年的11GW,約70%的增量訂單落在內蒙古、寧夏等西部地區。工程上,這使國產GPU、ASIC、服務器、光互連、供配電和液冷獲得共同擴容機會,但「便宜的電力與機房」並不能自動抵消低效率計算的成本:報告估算,國產推理設備部署成本由2026年每GW約190億美元升至2027年的220億美元,主要受到超級集群配置和內存漲價影響;該口徑包含內存、CPU和網絡等配套,並非純芯片價格。
報告還明確指出,模型尚未充分計入後續內存漲價,資本開支可能因此上修。對於中國AI企業,真正需要優化的是滿足延遲與可靠性要求後的每百萬有效Token成本,以及每瓦、每元資本能夠產生的付費吞吐量;芯片數量、功率容量和商業產出必須分別衡量。
孖展能力將決定哪些企業能夠把擴張計劃變成穩定運營資產。摩根士丹利認為,阿里、騰訊、百度的境內投入總體可以獲得經營現金流與現金儲備支持,其中騰訊相對穩健;阿里的本地生活競爭投入、百度搜索業務能否企穩,仍可能改變現金覆蓋能力。
約2萬億元海外資本開支則需要與境外債務償還、股息和回購競爭資金,可能通過出售投資組合、發債或股權孖展補充。新興算力雲企業的負債敏感度明顯更高,孖展租賃通常覆蓋投資的30%—40%、租賃利率約5%,銀行貸款利率約3%—4%,客戶預付款可以緩解建設期壓力,卻不能被誤認為長期可重複的經營利潤。
大摩預測報告顯示,獨立數據中心廠商五年建設資本開支預計約5690億元,項目貸款通常覆蓋成本的60%—80%,經營現金流僅能覆蓋約10%—15%的資本支出,其餘依靠REITs、資產證券化及股權等孖展;這屬於另一層基礎設施測算,不宜直接追加到8.5萬億元之上而不處理重疊口徑。
大摩對於北美四大科技巨頭的預測則提供了相應對照:四大巨頭經營現金流預計從2026年的7390億美元增至2028年的1.23萬億美元,新增債務需求由2380億美元降至900億美元,但是這些現金流預期包含廣告、電商及傳統雲業務,不能全部歸功於AI。同時,北美四大科技巨頭們數據中心資本開支在2027、2028年分別為1.47萬億、1.64萬億美元,因此對於四巨頭來說更加準確結論是2028年投資增速降至約12%,總額仍增加約1700億美元——這也意味着投資增速放緩與算力使用量增長可以並存,關鍵在於已建資產能否及時投運、獲得客戶並持續產生現金。
從「買算力」到「賣成果」:Astra大模型如何改變存儲芯片需求與AI投資回報的定價
OpenAI近期重磅推出的GPT-6 Astra大模型,以及AI領頭羊們聚焦的RSI技術路徑,有望成為驅動AI算力需求指數級擴張的兩大核心驅動力,即性能更強的AI大模型與更廣泛的AI應用工具使用、算力需求更加強勁的下一代AI訓練路徑,正在增強AI算力基礎設施需求持續增長的重要依據。
Astra帶來的投資意義,在於提高複雜任務的成功率與經濟可行性,使企業願意部署更多智能體、處理更多專業任務;華爾街金融巨頭摩根士丹利近期所強調的「從需求爭論重新轉向AI主題的物理層面供給約束」,正是最前沿大模型Astra帶來的新一輪AI算力資源需求擴張機制。OpenAI產品負責人關於需求空前以至於該公司可能暫停新增Pro訂閱的表態,可謂是近日AI算力服務容量承壓的重要信號。
當AI從單輪問答進入編程、研究、辦公和跨軟件操作,一個付費任務可能包含規劃、多次模型調用、工具執行、結果驗證和持續保存的工作狀態;企業採用範圍擴大,也會增加同時運行的任務數量。不過,更強模型可能以更少Token和重試完成同一任務,OpenAI的Astra發布材料也披露了部分效率改善,因此「模型更強」不能直接推導為「每項任務都消耗更多算力」。更合理的增長機制是:任務成本下降、成功率提高,使原本不經濟的工作變得可自動化;當新增任務需求超過單位任務資源消耗的降幅,總算力需求才會加速增長。
此前高盛發布的閃迪科技大會會議紀要所述,長期協議約覆蓋2027、2028財年計劃出貨量的50%和67%,體現的是訂單可見度;能否兌現為更高利潤,還要看產品認證、客戶份額、價格及每比特成本。對中國AI算力產業鏈領軍者們而言,同樣的機制意味着國產GPU和ASIC擴張會帶動配套內存、SSD、高性能以太網網絡基礎設施與數據中心CPU、光互連芯片需求以及軟件優化需求,但這些訂單由誰獲得,仍取決於具體採購體系與產品競爭力。
大摩分析師團隊表示,關於AI的鉅額投資規模能否加速實現強勁盈利軌跡,最終取決於付費吞吐量、單位售價和資本效率的共同作用。大摩基準測算如下:自有GPU租賃約13.2% ROIC,自研模型服務約19.4%,自有算力託管第三方模型並提供API約29%;第三種方案承擔10%的模型收入分成,並假設運行第三方模型存在性能折價,不能理解為簡單轉售外部API。大摩表示,圍繞高端AI服務器集群的整體採購成本以及性能比例、Token吞吐量和利用率相關的前置成本相對而言較高,是GPU租賃回報低於美國方案的主要原因。
下一代國產服務器的基準價格假設為400萬元、推理性能為海外比較方案的30%,由此得到9.1% ROIC和約3.6年回收期;性能比例在20%—40%變化時,ROIC範圍約為0.3%—17.9%。這說明HBM3e、軟硬件協同和集群優化的價值,在於提高可收費吞吐量;預填充與解碼分離對長輸入任務可能更有效,但實際收益還受首Token延遲、輸出延遲和KV緩存傳輸影響,尚不能據此認定國產項目普遍「已經跨過盈利合格線」。
投資策略上,大摩表示投資者們應同時審視硬件供應商的訂單質量與資本紀律、雲平台的付費利用率與單位毛利,以及模型公司的收入增長能否覆蓋訓練和推理成本。摩根士丹利據此偏好阿里巴巴、騰訊、金山雲、世紀互聯,以及MiniMax、智譜和寒武紀、天數智芯、海光信息等國產算力企業;這些是大摩研究報告的最新國產算力選股方向,而ROIC仍須與資金成本、競爭壓力及當前估值共同評估。